Keuangan mikro desa adalah jawaban nyata bagi jutaan warga perdesaan yang selama ini sulit mengakses layanan perbankan formal. Melalui sistem informasi terintegrasi, koperasi, BUMDes, dan lembaga keuangan mikro kini bisa melayani anggota dengan lebih cepat, transparan, dan terjangkau. Selain itu, pendekatan ini membuka jalan bagi usaha kecil di desa untuk bertumbuh, karena modal, pencatatan, dan pembayaran tidak lagi menjadi hambatan yang menakutkan.
Namun, optimalisasi layanan keuangan mikro di wilayah perdesaan tidak bisa berjalan sendiri. Diperlukan sistem yang rapi, pendampingan yang konsisten, serta dukungan pemerintah desa dan masyarakat. Oleh karena itu, artikel ini membahas tujuh cara ampuh mengoptimalkan keuangan mikro desa melalui sistem informasi terintegrasi, lengkap dengan contoh penerapannya lewat aplikasi PANDA di panda.id.
Daftar Isi
Apa Itu Keuangan Mikro Desa?
Keuangan mikro desa adalah layanan keuangan berskala kecil yang dirancang khusus untuk masyarakat perdesaan, misalnya simpanan anggota koperasi, pembiayaan usaha mikro, dan pembayaran angsuran yang terjangkau. Berbeda dengan bank konvensional yang mensyaratkan agunan besar dan administrasi rumit, layanan ini menyesuaikan diri dengan karakter ekonomi desa: penghasilan musiman, usaha keluarga, dan kedekatan sosial antarwarga.
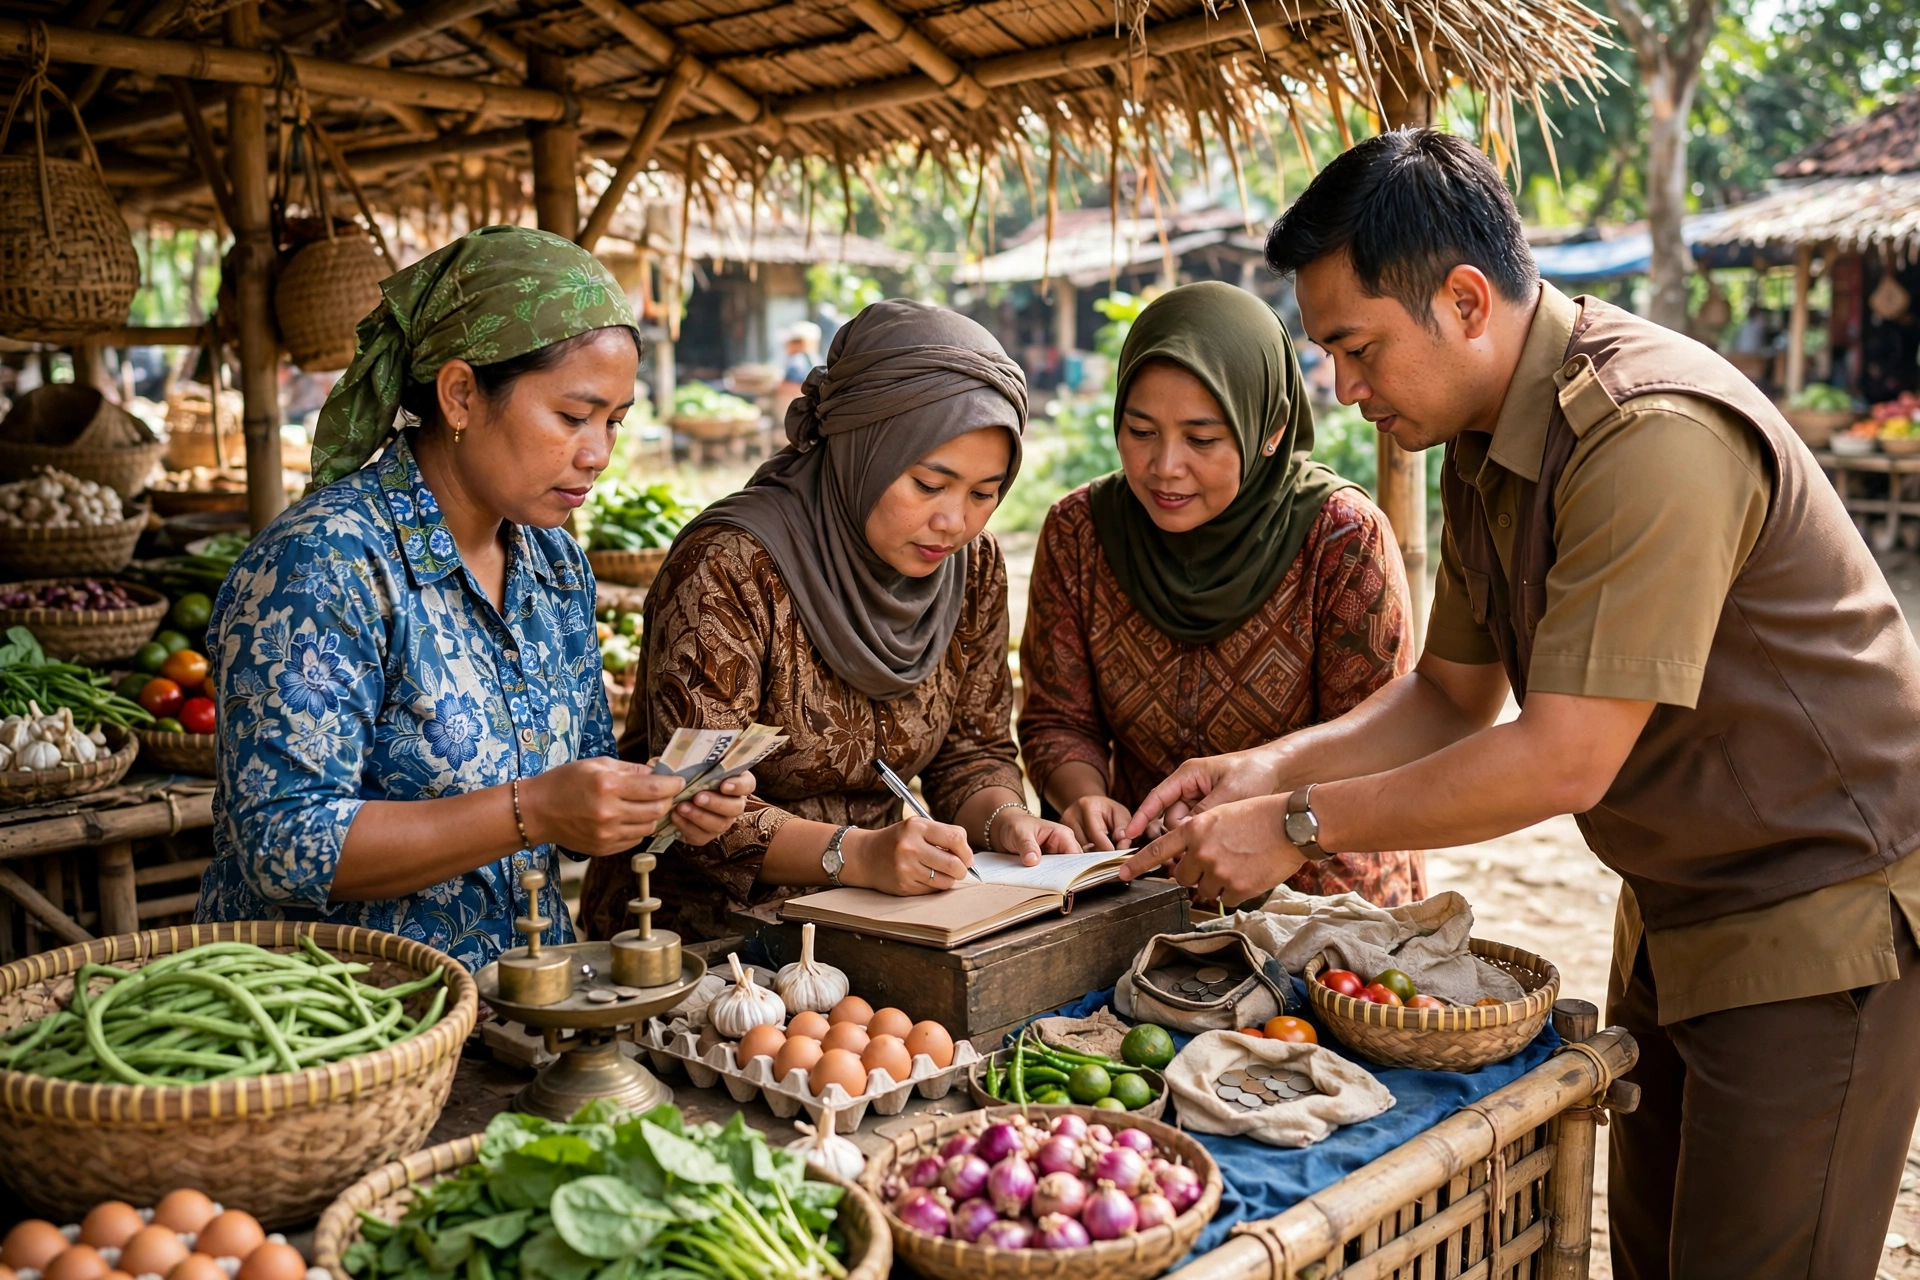
Misalnya, seorang petani yang membutuhkan modal benih menjelang musim tanam tidak harus menunggu berbulan-bulan. Melalui koperasi atau BUMDes yang memakai sistem informasi terintegrasi, pengajuan pembiayaan bisa diproses dalam hitungan hari, karena data anggota, riwayat simpanan, dan riwayat angsuran sudah tersimpan rapi dalam satu basis data. Dengan demikian, keputusan pembiayaan menjadi lebih cepat sekaligus lebih bertanggung jawab.
Mengapa Sistem Informasi Terintegrasi Penting?
Sebelum sistem digital hadir, banyak lembaga keuangan mikro desa masih mengandalkan buku tulis dan berkas kertas. Cara ini memang sederhana, namun rawan hilang, sulit ditelusuri, dan memakan waktu lama saat laporan dibutuhkan. Selain itu, pengurus yang berganti sering kali kesulitan melanjutkan pencatatan pendahulunya.
Sistem informasi terintegrasi menyelesaikan persoalan tersebut dengan menyatukan data anggota, simpanan, pembiayaan, angsuran, dan laporan keuangan dalam satu platform. Meskipun demikian, teknologi saja tidak cukup; sistem harus mudah dipakai oleh pengurus desa yang tidak selalu berlatar belakang teknologi. Oleh karena itu, antarmuka yang sederhana dan pendampingan menjadi kunci keberhasilan.
Pemerintah pun mendorong arah ini. Melalui Kementerian Desa dan Pembangunan Daerah Tertinggal, desa didorong memperkuat kelembagaan ekonomi desa, termasuk BUMDes dan koperasi, agar mampu mengelola dana dan usaha secara akuntabel. Di sisi lain, warga yang menemukan kendala layanan publik dapat menyampaikannya melalui LAPOR!, kanal pengaduan resmi pemerintah.
7 Cara Ampuh Optimalisasi Keuangan Mikro Desa
1. Bangun Data Anggota yang Terpusat dan Akurat
Langkah pertama adalah merapikan data anggota: identitas, simpanan, usaha yang dijalankan, dan riwayat pembiayaan. Data yang terpusat membuat pengurus tidak lagi menebak-nebak kelayakan calon penerima pembiayaan. Selain itu, data yang akurat memudahkan penyusunan laporan untuk musyawarah desa maupun untuk audit internal. Sebagai contoh, koperasi yang datanya rapi bisa mengetahui dalam sekejap siapa anggota yang angsurannya lancar dan siapa yang membutuhkan pendampingan.
2. Percepat Proses Pengajuan Pembiayaan
Pengajuan pembiayaan yang berbelit adalah musuh utama inklusi keuangan. Dengan formulir digital dan alur persetujuan yang jelas, anggota cukup mengisi data usahanya, melampirkan dokumen yang diperlukan, lalu menunggu verifikasi pengurus. Namun, kecepatan tidak boleh mengorbankan kehati-hatian: setiap pengajuan tetap dinilai berdasarkan kemampuan membayar dan prospek usaha. Dengan demikian, pembiayaan mikro benar-benar menjadi modal produktif, bukan beban baru.
3. Sediakan Transaksi Elektronik yang Mudah Dijangkau
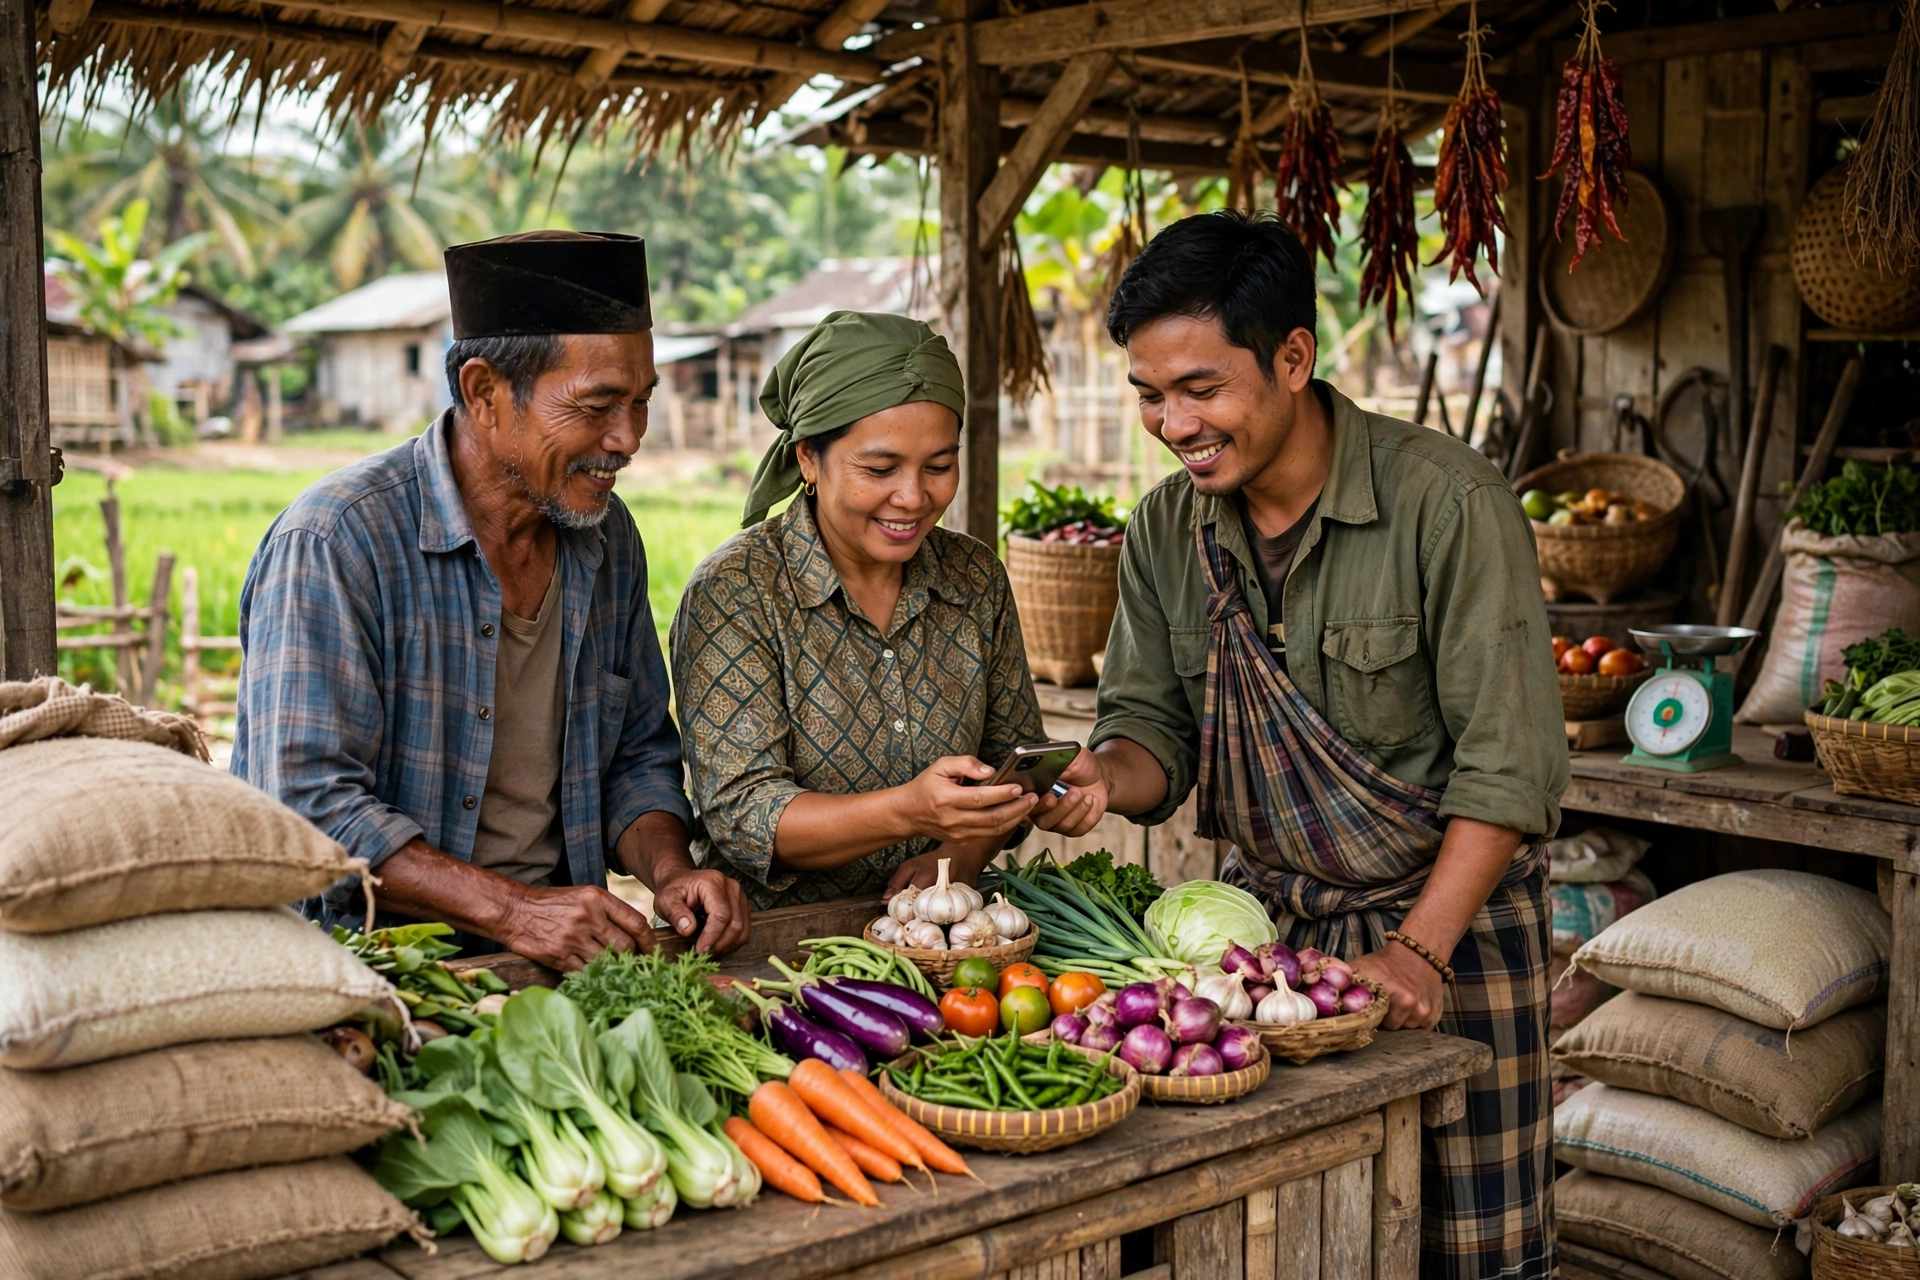
Transaksi elektronik seperti pembayaran angsuran lewat ponsel mengurangi biaya perjalanan anggota ke kantor koperasi dan memangkas antrean. Bagi warga desa yang tinggal jauh dari pusat layanan, hal ini sangat berarti. Meskipun demikian, literasi digital harus berjalan beriringan: pengurus perlu mengajari anggota cara memakai aplikasi dengan aman, termasuk menjaga kerahasiaan PIN dan tidak membagikan kode verifikasi kepada siapa pun.
4. Hasilkan Laporan Keuangan Otomatis dan Transparan
Laporan keuangan yang disusun otomatis dari data transaksi jauh lebih andal daripada rekap manual akhir bulan. Pengurus bisa melihat arus kas, tunggakan, dan kinerja unit usaha kapan saja. Transparansi ini juga memperkuat kepercayaan anggota: ketika laporan bisa dibuka dalam musyawarah, kecurigaan berkurang dan partisipasi meningkat. Pada akhirnya, tata kelola yang transparan adalah modal sosial terbesar lembaga keuangan desa.
5. Jalankan Edukasi dan Literasi Keuangan Berkelanjutan
Layanan keuangan mikro tidak akan optimal bila anggotanya tidak memahami cara mengelolanya. Oleh karena itu, koperasi dan BUMDes perlu rutin mengadakan pelatihan sederhana: cara menyusun anggaran usaha, membedakan kebutuhan dan keinginan, serta menghitung angsuran yang sehat. Misalnya, pelatihan singkat sebelum pencairan pembiayaan terbukti membantu anggota memakai modal sesuai rencana. Selain itu, pendampingan pascapencairan menjaga usaha tetap berjalan dan angsuran tetap lancar.
6. Bangun Kemitraan dengan Pemerintah dan Lembaga Lain
Lembaga keuangan mikro desa tidak harus berjuang sendiri. Kemitraan dengan pemerintah desa, dinas terkait, dan lembaga keuangan formal dapat memperluas akses permodalan dan pendampingan. Sebagai contoh, program pemberdayaan dari pemerintah daerah dapat disinergikan dengan pembiayaan koperasi, sehingga bantuan menjadi produktif dan berkelanjutan. Namun, kemitraan harus dijaga tetap berpihak pada anggota: syarat yang memberatkan justru akan menjauhkan warga dari layanan.
7. Pantau, Evaluasi, dan Perbaiki Secara Rutin
Cara ketujuh adalah disiplin evaluasi. Setiap triwulan, pengurus sebaiknya meninjau indikator sederhana: jumlah anggota aktif, rasio tunggakan, pertumbuhan simpanan, dan jumlah usaha anggota yang berkembang. Jika tunggakan naik, segera cari penyebabnya, apakah karena musim paceklik, usaha yang lesu, atau pendampingan yang longgar. Dengan demikian, perbaikan dilakukan sebelum masalah membesar, dan layanan keuangan mikro desa terus membaik dari waktu ke waktu.
Peran PANDA dalam Keuangan Mikro Desa
Di sinilah sistem informasi desa seperti PANDA berperan. PANDA membantu pemerintah desa mengelola data penduduk, kelembagaan, dan layanan administrasi dalam satu platform yang terintegrasi. Ketika data kependudukan dan data usaha warga sudah tertata, lembaga keuangan mikro desa pun lebih mudah memverifikasi anggota dan menyusun laporan. Sebagai contoh nyata, desa yang memakai PANDA dapat mengaitkan data anggota koperasi dengan data kependudukan yang valid, sehingga proses administrasi menjadi jauh lebih cepat.
Selain itu, transparansi yang dibangun PANDA sejalan dengan semangat musyawarah desa. Warga dapat mengikuti perkembangan program desa, termasuk program ekonomi, melalui kanal informasi yang dikelola pemerintah desa sendiri. Untuk memahami bagaimana musyawarah menjadi fondasi tata kelola desa, baca juga panduan musyawarah desa di panda.id. Sementara itu, gambaran tentang bagaimana sistem informasi desa bekerja secara menyeluruh dapat dibaca pada artikel sistem informasi berbasis kecerdasan buatan untuk desa.
Tantangan dan Solusinya
Optimalisasi keuangan mikro desa tentu menghadapi tantangan. Keterbatasan jaringan internet di sebagian wilayah, perangkat yang belum memadai, dan kebiasaan lama masih menjadi hambatan nyata. Namun, setiap tantangan memiliki solusi praktis: pencatatan yang bisa berjalan luring lalu disinkronkan saat jaringan tersedia, pelatihan bertahap bagi pengurus, serta pendampingan dari pemerintah desa dan kecamatan.
Tantangan lainnya adalah menjaga kepercayaan anggota. Satu kasus pengelolaan yang tidak transparan dapat meruntuhkan kepercayaan yang dibangun bertahun-tahun. Oleh karena itu, audit internal rutin, laporan terbuka dalam musyawarah, dan pemisahan tugas antara pengurus yang memegang kas dan yang menyusun laporan adalah langkah yang tidak boleh ditawar.
Sebagai langkah awal yang realistis, desa bisa menyusun rencana 30 hari: minggu pertama merapikan data anggota dan memindahkan pencatatan ke sistem digital; minggu kedua melatih pengurus dan mensosialisasikan layanan kepada warga; minggu ketiga mulai memproses pengajuan pembiayaan lewat alur baru; dan minggu keempat mengevaluasi hasilnya dalam rapat pengurus. Selain itu, pemerintah desa sebaiknya menetapkan satu orang penanggung jawab data agar tidak ada pencatatan ganda. Meskipun rencana ini sederhana, konsistensi menjalankannya jauh lebih penting daripada kesempurnaan di atas kertas. Dengan demikian, optimalisasi keuangan mikro desa berjalan bertahap, terukur, dan mudah dilanjutkan oleh pengurus berikutnya.
FAQ Keuangan Mikro Desa
Apa bedanya keuangan mikro desa dengan bank biasa?
Keuangan mikro desa melayani pinjaman dan simpanan dalam jumlah kecil dengan syarat yang disesuaikan dengan kondisi warga desa, sementara bank biasa umumnya mensyaratkan agunan dan administrasi yang lebih berat.
Siapa saja yang bisa mengakses layanan keuangan mikro desa?
Anggota koperasi, pelaku UMKM desa, petani, pedagang pasar, dan warga yang memiliki usaha produktif pada umumnya bisa mengakses layanan ini, sesuai dengan ketentuan lembaga yang mengelolanya.
Apakah sistem informasi terintegrasi aman untuk data anggota?
Ya, selama pengelolaannya disiplin: akses dibatasi sesuai peran pengurus, kata sandi dijaga, dan pencadangan data dilakukan rutin. Sistem yang baik juga mencatat setiap perubahan data sehingga mudah ditelusuri.
Bagaimana cara desa memulai optimalisasi keuangan mikro?
Mulailah dari merapikan data anggota, lalu digitalkan pencatatan simpanan dan angsuran, adakan pelatihan literasi keuangan, dan gunakan platform seperti PANDA untuk mengintegrasikan data desa dengan layanan keuangan mikro.
Kesimpulan
Keuangan mikro desa yang dikelola dengan sistem informasi terintegrasi terbukti mampu mempercepat layanan, meningkatkan transparansi, dan memperluas akses modal bagi warga perdesaan. Tujuh cara di atas, mulai dari data anggota yang rapi hingga evaluasi rutin, adalah langkah praktis yang bisa dimulai desa mana pun, tanpa harus menunggu sempurna. Pada akhirnya, yang menentukan bukan kecanggihan teknologinya semata, melainkan konsistensi pengurus dan kepercayaan anggota.
Jika desa Anda ingin menata data dan layanan dengan lebih rapi, mulailah dengan mengenal PANDA, sistem informasi desa yang membantu pemerintah desa mengelola administrasi, data penduduk, dan layanan publik secara terintegrasi. Dengan fondasi data yang kuat, keuangan mikro desa pun dapat tumbuh lebih sehat dan menjangkau lebih banyak warga.