Akses modal desa masih menjadi kendala terbesar bagi pelaku usaha di pedesaan Indonesia. Banyak pengrajin, petani, dan pedagang kecil yang memiliki produk bagus dan pasar yang jelas, namun usahanya sulit berkembang karena tidak memiliki dana yang cukup untuk membeli bahan baku, menambah peralatan, atau memperluas pemasaran. Oleh karena itu, memahami cara membuka akses modal desa menjadi langkah penting bagi siapa pun yang ingin memajukan ekonomi desa.
Artikel ini membahas secara lengkap penyebab terbatasnya akses modal desa, dampaknya bagi usaha kecil, serta tujuh cara ampuh yang bisa ditempuh pelaku usaha untuk mendapatkan pendanaan. Selain itu, Anda juga akan menemukan peran pemerintah desa dan tips mengelola modal agar usaha tumbuh berkelanjutan.
Daftar Isi
Apa Itu Akses Modal Desa?
Akses modal desa adalah kemudahan bagi warga dan pelaku usaha di desa untuk memperoleh dana yang dibutuhkan dalam menjalankan dan mengembangkan usaha. Dana tersebut bisa berasal dari tabungan sendiri, pinjaman bank, Kredit Usaha Rakyat (KUR), koperasi, BUMDes, maupun bantuan program pemerintah. Namun demikian, kemudahan ini tidak selalu dirasakan merata. Di banyak desa, akses modal desa masih terhambat oleh jarak, persyaratan yang rumit, dan minimnya lembaga keuangan.
Modal bukan sekadar uang tunai. Modal juga mencakup peralatan produksi, bahan baku, dan kemampuan mengelola keuangan. Sebuah usaha keripik singkong, misalnya, membutuhkan modal untuk membeli singkong, minyak goreng, kemasan, dan alat penggorengan. Tanpa modal yang cukup, usaha tersebut hanya bisa berproduksi dalam jumlah kecil dan sulit memenuhi pesanan yang lebih besar. Dengan demikian, akses modal desa yang baik akan menentukan seberapa cepat sebuah usaha bisa naik kelas dari usaha rumahan menjadi usaha yang mandiri dan berdaya saing.
Selain itu, akses modal desa berkaitan erat dengan literasi keuangan. Warga yang memahami cara mencatat pemasukan dan pengeluaran, memisahkan uang usaha dari uang keluarga, serta menghitung keuntungan, akan lebih mudah dipercaya oleh lembaga keuangan. Oleh karena itu, membuka akses modal desa harus berjalan beriringan dengan peningkatan pengetahuan keuangan warga.
Penyebab Terbatasnya Akses Modal Desa
Ada beberapa faktor yang menyebabkan akses modal desa masih terbatas. Pertama, lembaga keuangan formal seperti bank cenderung terkonsentrasi di wilayah perkotaan. Warga desa yang ingin mengajukan pinjaman harus menempuh jarak jauh dan mengeluarkan biaya transportasi. Akibatnya, banyak pelaku usaha kecil yang akhirnya mengurungkan niat dan memilih bertahan dengan modal seadanya.
Kedua, suku bunga pinjaman sering kali terasa memberatkan. Lembaga keuangan menetapkan bunga lebih tinggi untuk wilayah pedesaan dengan alasan biaya operasional dan risiko yang lebih besar. Bagi pelaku usaha dengan margin keuntungan tipis, bunga yang tinggi membuat cicilan sulit dibayar dan usaha justru berisiko macet.
Ketiga, persyaratan pengajuan yang ketat menjadi penghalang nyata. Bank umumnya mensyaratkan agunan, laporan keuangan, dan riwayat kredit. Padahal, sebagian besar pelaku usaha desa tidak memiliki sertifikat tanah atas nama sendiri, tidak membuat pembukuan rapi, dan belum pernah berhubungan dengan bank. Dengan kata lain, mereka dianggap tidak bankable, meskipun usahanya berjalan dan memiliki pelanggan tetap.
Keempat, literasi keuangan yang rendah membuat warga desa kurang mengenal produk keuangan yang tersedia. Banyak yang tidak tahu bahwa ada KUR dengan bunga rendah, ada program bantuan dari pemerintah desa, atau ada koperasi simpan pinjam yang bisa diakses. Minimnya informasi ini membuat akses modal desa seolah-olah tertutup, padahal pintunya sudah tersedia.
Kelima, infrastruktur pendukung yang belum memadai, seperti sinyal internet yang lemah dan jalan desa yang rusak, turut menghambat. Pengajuan pinjaman daring menjadi sulit, sementara distribusi produk ke pasar kota menjadi mahal. Meskipun demikian, kondisi ini perlahan membaik seiring pembangunan infrastruktur desa yang terus berjalan.
Dampak Keterbatasan Modal bagi Usaha Desa
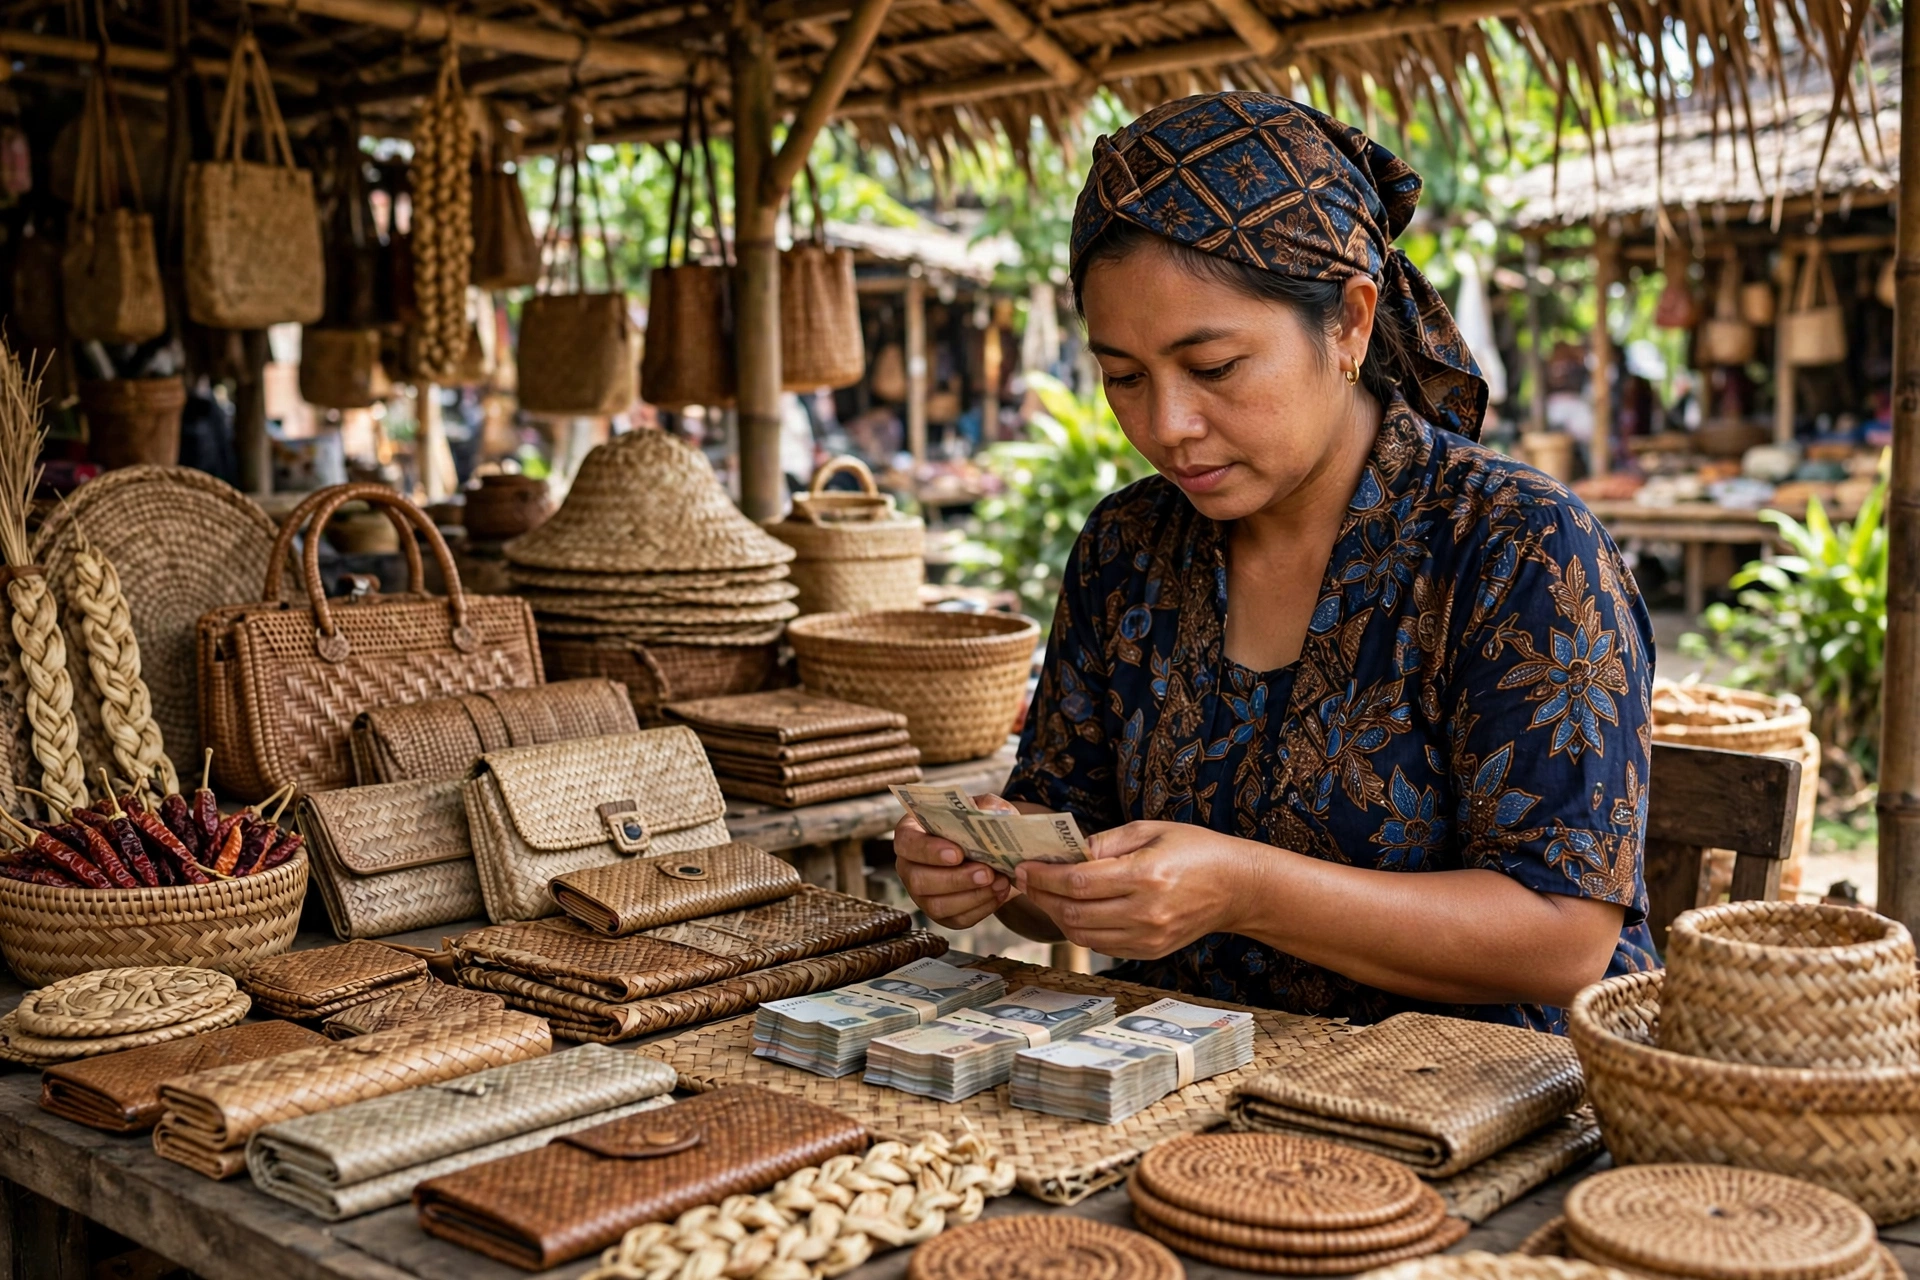
Keterbatasan akses modal desa berdampak langsung pada skala usaha. Tanpa dana tambahan, pelaku usaha hanya mampu berproduksi dalam jumlah kecil, membeli bahan baku secara eceran dengan harga lebih mahal, dan tidak bisa memanfaatkan potongan harga pembelian grosir. Akibatnya, biaya produksi menjadi tinggi dan keuntungan menipis.
Selain itu, keterbatasan modal menghambat adopsi teknologi. Sebuah kelompok tani, misalnya, sulit membeli mesin perontok padi atau alat pengering hasil panen. Padahal, teknologi sederhana semacam itu bisa memangkas waktu kerja dan meningkatkan kualitas produk. Tanpa teknologi, produktivitas desa tertinggal dan daya saing produk desa melemah di pasar yang semakin kompetitif.
Dampak lainnya adalah lapangan kerja yang terbatas. Usaha yang tidak berkembang tidak bisa merekrut pekerja baru, sehingga banyak pemuda desa memilih merantau ke kota. Pada akhirnya, desa kehilangan tenaga produktif dan perekonomian desa berjalan di tempat. Kesenjangan ekonomi antara desa dan kota pun semakin lebar.
Namun, kabar baiknya, keterbatasan ini bukan takdir yang tidak bisa diubah. Dengan strategi yang tepat, pelaku usaha desa dapat membuka berbagai pintu pendanaan yang selama ini belum dimanfaatkan secara maksimal.
7 Cara Ampuh Mendapatkan Akses Modal Desa
Berikut tujuh cara ampuh yang bisa ditempuh untuk memperbaiki akses modal desa. Setiap cara memiliki kelebihan dan persyaratan yang berbeda, sehingga Anda bisa memilih yang paling sesuai dengan kondisi usaha Anda.
1. Manfaatkan Kredit Usaha Rakyat (KUR)
KUR adalah program pembiayaan dari pemerintah dengan bunga rendah yang disalurkan melalui bank-bank penyalur. Plafonnya bervariasi, mulai dari jutaan hingga ratusan juta rupiah, dan persyaratannya relatif lebih ringan dibanding kredit komersial. Pelaku UMKM desa cukup menyiapkan KTP, kartu keluarga, surat keterangan usaha dari desa, dan rencana penggunaan dana. Informasi resmi mengenai program ini dapat dicek melalui situs Kementerian Koperasi dan UKM di kemenkopukm.go.id. Sebelum mengajukan, pastikan Anda sudah memiliki catatan penjualan sederhana agar bank dapat menilai kelayakan usaha Anda.
2. Bergabung dengan Koperasi Simpan Pinjam
Koperasi adalah lembaga keuangan yang paling dekat dengan warga desa. Anggota koperasi bisa menabung sekaligus meminjam dengan bunga yang disepakati bersama. Selain itu, sisa hasil usaha (SHU) dibagikan kembali kepada anggota pada akhir tahun. Koperasi yang dikelola dengan baik dan transparan menjadi sumber akses modal desa yang aman dan terjangkau. Oleh karena itu, pilihlah koperasi yang terdaftar resmi dan memiliki laporan keuangan yang terbuka kepada anggota.
3. Ajukan Pendanaan melalui Dana Desa dan BUMDes
Dana Desa dapat digunakan untuk program pemberdayaan ekonomi, termasuk penyertaan modal kepada BUMDes. BUMDes kemudian menyalurkan dana tersebut sebagai pinjaman bergulir atau penyertaan usaha kepada warga. Mekanisme ini diputuskan melalui musyawarah desa, sehingga warga perlu aktif menyampaikan usulan dalam forum tersebut. Pelajari cara musyawarah desa yang baik melalui artikel musyawarah desa di panda.id agar usulan pendanaan Anda bisa masuk dalam prioritas pembangunan desa. Informasi kebijakan Dana Desa juga tersedia di situs kemendesa.go.id.
4. Ikuti Program Bantuan dan Hibah Pemerintah
Pemerintah pusat dan daerah secara berkala membuka program bantuan bagi UMKM, seperti bantuan produktif, pelatihan kewirausahaan, dan hibah peralatan. Program semacam ini biasanya diumumkan melalui dinas koperasi dan UMKM kabupaten atau melalui pemerintah desa. Agar tidak ketinggalan informasi, warga dapat aktif bertanya ke perangkat desa dan memantau pengumuman resmi pemerintah. Jika menemukan kendala dalam pelayanan program, warga berhak menyampaikan pengaduan melalui lapor.go.id, layanan pengaduan resmi pemerintah.
5. Bentuk Kelompok Simpan Pinjam Warga
Jika koperasi belum tersedia, warga bisa membentuk kelompok simpan pinjam sendiri dengan aturan yang disepakati bersama. Setiap anggota menyetor iuran rutin, lalu dana yang terkumpul dipinjamkan bergilir kepada anggota yang membutuhkan. Model ini sudah terbukti berhasil di banyak desa karena berbasis kepercayaan dan kedekatan sosial. Meskipun demikian, kelompok tetap membutuhkan pencatatan yang rapi dan pengurus yang amanah agar dana tidak bermasalah di kemudian hari.
6. Jalin Kemitraan dengan Pembeli dan Pemasok
Modal tidak selalu harus berupa uang tunai dari bank. Kemitraan dengan pembeli besar, misalnya sistem pembayaran di muka atau pembelian bahan baku secara konsinyasi, juga merupakan bentuk akses modal desa yang efektif. Sebuah kelompok pengrajin bisa meminta uang muka dari pembeli untuk membeli bahan baku, lalu melunasinya dengan produk jadi. Cara ini membutuhkan kepercayaan dan perjanjian tertulis yang jelas agar kedua belah pihak terlindungi.
7. Gunakan Platform Digital dan Crowdfunding
Perkembangan teknologi membuka jalan baru bagi akses modal desa. Platform pendanaan digital dan crowdfunding memungkinkan pelaku usaha desa mempresentasikan usahanya kepada banyak calon pendukung. Selain itu, penjualan daring melalui marketplace membantu usaha memperoleh pemasukan lebih cepat, sehingga perputaran modal menjadi lebih lancar. Namun, cara ini membutuhkan kemampuan dasar digital, seperti memotret produk, menulis deskripsi, dan melayani pembeli secara daring. Oleh karena itu, pelatihan digital bagi pelaku usaha desa menjadi investasi yang sangat berharga.
Peran Pemerintah Desa dalam Akses Modal Desa
Pemerintah desa memegang peran kunci dalam membuka akses modal desa. Kepala desa dan perangkatnya dapat memfasilitasi sosialisasi program KUR, membantu warga mengurus surat keterangan usaha, serta mengalokasikan Dana Desa untuk pemberdayaan ekonomi melalui musyawarah desa. Selain itu, pemerintah desa dapat menggandeng pendamping desa dan penyuluh untuk memberikan pelatihan literasi keuangan dan kewirausahaan secara berkala.
Transparansi juga menjadi syarat penting. Ketika pengelolaan Dana Desa dan BUMDes dilakukan secara terbuka, warga akan lebih percaya dan berani mengajukan pendanaan. Di sinilah sistem informasi desa berperan besar. Sebuah sistem informasi desa yang baik, seperti yang dihadirkan panda.id, membantu pemerintah desa mempublikasikan program, mencatat data pelaku usaha, dan menyampaikan informasi pendanaan secara terbuka kepada warga. Contoh nyata penerapan teknologi untuk desa dapat dibaca pada artikel sistem informasi berbasis kecerdasan buatan untuk desa.
Selain itu, pemerintah desa dapat membangun kerja sama dengan bank penyalur KUR, dinas terkait, dan perguruan tinggi. Kerja sama semacam ini mempercepat penyaluran dana sekaligus meningkatkan pendampingan bagi pelaku usaha. Pada akhirnya, desa yang pemerintahannya aktif akan memiliki akses modal desa yang jauh lebih baik dibanding desa yang pasif menunggu program datang.
Tips Mengelola Modal Usaha Desa
Mendapatkan modal hanyalah separuh perjalanan. Separuh lainnya adalah mengelola modal tersebut dengan benar. Pertama, pisahkan uang usaha dari uang keluarga. Gunakan rekening atau dompet terpisah agar arus kas usaha terpantau dengan jelas. Kedua, buatlah pembukuan sederhana, cukup mencatat pemasukan, pengeluaran, dan sisa kas setiap hari. Pembukuan ini juga akan sangat membantu saat Anda mengajukan pinjaman berikutnya.
Ketiga, gunakan modal sesuai rencana. Dana pinjaman untuk membeli bahan baku sebaiknya tidak dipakai untuk kebutuhan konsumtif. Keempat, sisihkan sebagian keuntungan sebagai dana cadangan untuk mengantisipasi masa sulit, misalnya saat panen gagal atau permintaan menurun. Kelima, bayar cicilan tepat waktu agar riwayat kredit Anda tetap baik dan pintu pendanaan berikutnya tetap terbuka.
Selain itu, evaluasi usaha secara berkala. Tanyakan pada diri sendiri: produk apa yang paling laku, pelanggan mana yang paling setia, dan biaya apa yang bisa ditekan. Evaluasi sederhana semacam ini membantu modal bekerja lebih efektif dan usaha tumbuh secara sehat.
Pertanyaan yang Sering Diajukan
Apa syarat utama mengajukan KUR untuk usaha desa?
Syarat utamanya adalah memiliki usaha produktif yang sudah berjalan minimal enam bulan, memiliki KTP dan kartu keluarga, serta surat keterangan usaha dari pemerintah desa. Beberapa bank juga meminta catatan penjualan sederhana dan rencana penggunaan dana.
Apakah BUMDes bisa memberi pinjaman modal kepada warga?
Bisa, jika anggaran dasar dan musyawarah desa menyepakatinya. BUMDes dapat menyalurkan pinjaman bergulir atau penyertaan modal usaha kepada warga sesuai aturan yang ditetapkan bersama dan diawasi secara transparan.
Bagaimana cara meningkatkan akses modal desa tanpa agunan?
Anda bisa memanfaatkan KUR mikro yang persyaratannya lebih ringan, bergabung dengan koperasi simpan pinjam, membentuk kelompok simpan pinjam warga, atau menjalin kemitraan dengan pembeli yang bersedia membayar di muka.
Mengapa literasi keuangan penting untuk akses modal desa?
Karena lembaga keuangan menilai kelayakan usaha dari pembukuan dan riwayat keuangan. Warga yang mencatat pemasukan dan pengeluaran dengan rapi akan lebih mudah dipercaya dan lebih cepat disetujui pinjamannya.
Kesimpulan
Akses modal desa adalah kunci untuk menggerakkan ekonomi pedesaan. Keterbatasan lembaga keuangan, bunga tinggi, persyaratan ketat, dan literasi keuangan yang rendah memang menjadi hambatan nyata, namun ketujuh cara ampuh di atas membuktikan bahwa selalu ada jalan. Mulai dari KUR, koperasi, Dana Desa dan BUMDes, program bantuan pemerintah, kelompok simpan pinjam, kemitraan dengan pembeli, hingga platform digital, semuanya bisa dipadukan sesuai kebutuhan usaha Anda.
Langkah pertama yang paling sederhana adalah mencatat keuangan usaha mulai hari ini dan mendatangi pemerintah desa untuk menanyakan program pendanaan yang sedang berjalan. Dengan modal yang tepat dan pengelolaan yang disiplin, usaha desa bukan hanya bertahan, tetapi bisa berkembang dan membuka lapangan kerja bagi warga sekitar.
Mari bangun desa yang mandiri dan sejahtera bersama panda.id — sistem informasi desa yang membantu pemerintah desa dan warga terhubung, transparan, dan maju bersama. Kunjungi panda.id untuk membaca lebih banyak panduan praktis membangun desa.