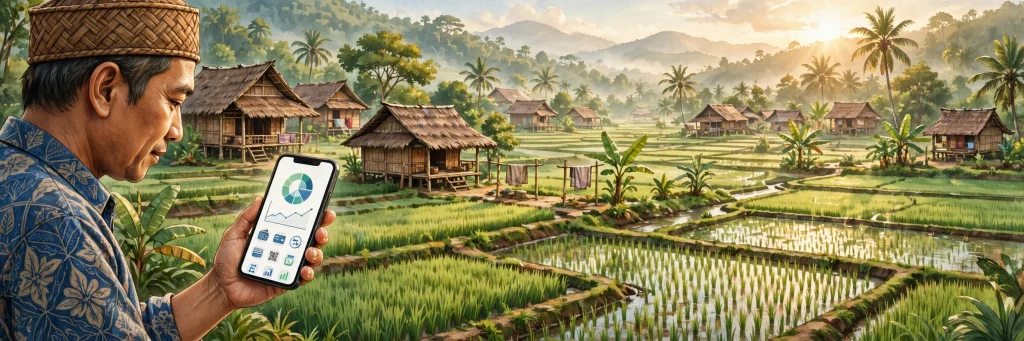
Akses perbankan desa kini menjadi salah satu kunci pemerataan ekonomi di Indonesia. Selama bertahun-tahun, warga desa harus menempuh perjalanan berjam-jam ke kota hanya untuk membuka rekening, mengirim uang, atau mengurus pinjaman. Namun, kehadiran teknologi digital mengubah keadaan itu secara perlahan tapi pasti. Selain itu, akses perbankan desa yang semakin terbuka memberi peluang baru bagi petani, pelaku UMKM, dan keluarga di pelosok untuk mengelola keuangan dengan lebih mandiri. Artikel ini membahas 7 cara ampuh memanfaatkan teknologi digital agar akses perbankan desa semakin luas, aman, dan bermanfaat bagi seluruh warga.
Oleh karena itu, pemerintah desa, perangkat desa, dan warga perlu memahami langkah-langkah praktisnya. Misalnya, mulai dari penggunaan aplikasi perbankan di ponsel, pemanfaatan agen layanan keuangan, sampai penguatan literasi digital. Dengan demikian, desa tidak hanya menjadi penonton perubahan, tetapi juga pelaku utama dalam transformasi keuangan digital di Indonesia.
Daftar Isi
Pengertian Akses Perbankan Desa
Akses perbankan desa adalah kemudahan warga desa dalam menggunakan layanan keuangan formal, seperti tabungan, transfer, pembayaran, dan pinjaman, tanpa harus meninggalkan desanya. Meskipun demikian, akses ini bukan sekadar soal jarak ke kantor bank. Akses perbankan desa juga mencakup keterjangkauan biaya, kemudahan prosedur, dan pemahaman warga tentang cara menggunakan layanan tersebut. Dengan kata lain, layanan keuangan baru benar-benar sampai ketika warga merasa nyaman dan percaya menggunakannya dalam kehidupan sehari-hari.
Teknologi digital menjadi jembatan utama untuk memperluas akses perbankan desa. Perangkat ponsel yang semakin terjangkau dan jaringan internet yang semakin meluas memungkinkan warga desa membuka rekening, memeriksa saldo, dan membayar tagihan dari rumah. Selain itu, data warga yang tertata rapi melalui sistem informasi desa membantu perangkat desa memetakan siapa saja yang belum terjangkau layanan keuangan. Pada akhirnya, kombinasi teknologi dan pendataan yang baik membuat program inklusi keuangan desa berjalan lebih tepat sasaran.
Cara 1: Perbankan Digital Lewat Ponsel
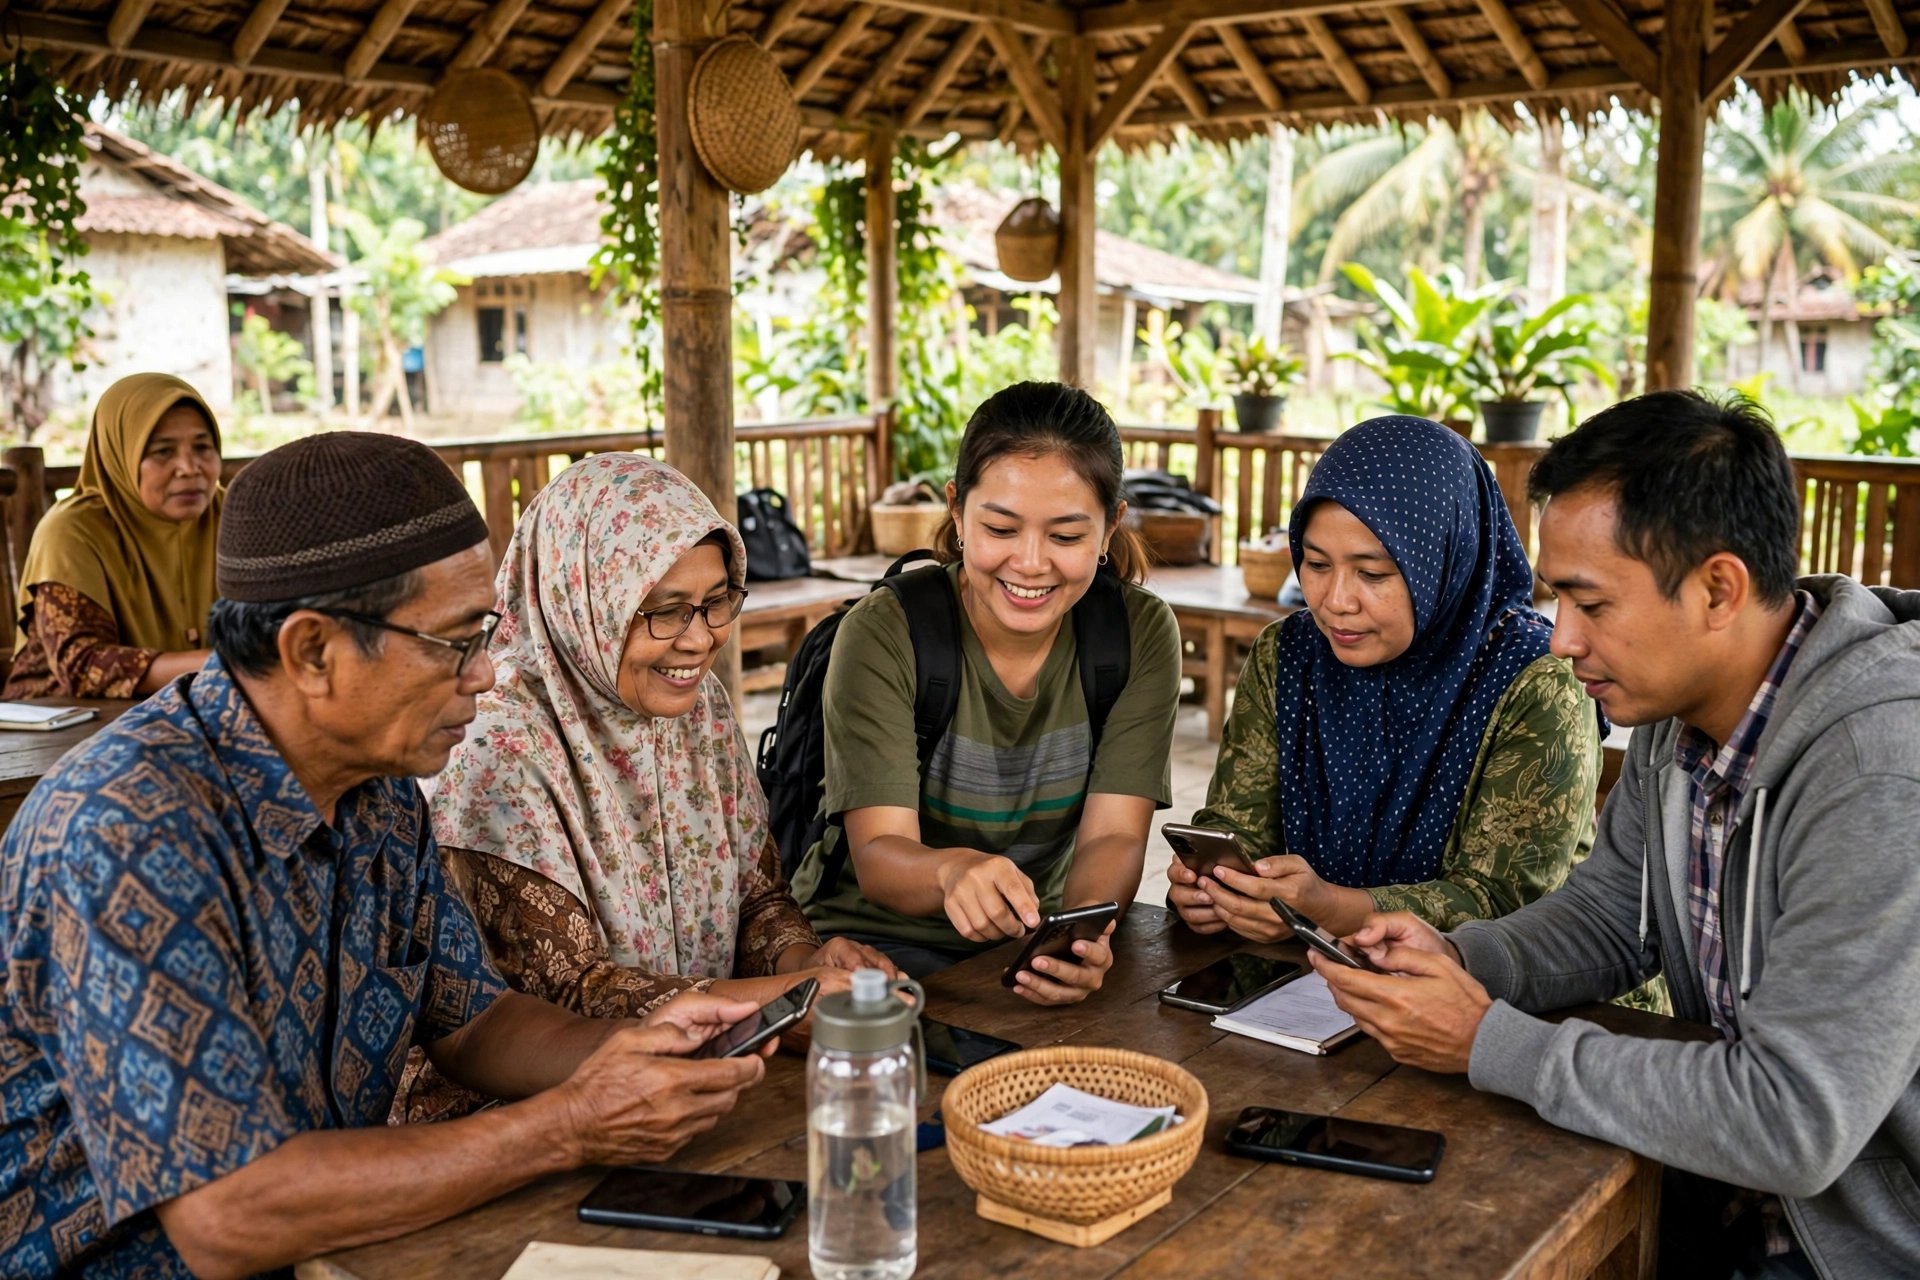
Langkah pertama memperluas akses perbankan desa adalah mendorong penggunaan aplikasi perbankan di ponsel. Saat ini, hampir semua bank menyediakan aplikasi seluler yang memungkinkan nasabah memeriksa saldo, mentransfer dana, dan membayar tagihan tanpa datang ke kantor cabang. Meskipun demikian, banyak warga desa belum mencoba layanan ini karena belum terbiasa atau khawatir salah menekan tombol. Oleh karena itu, pendampingan langsung menjadi kunci: perangkat desa atau karang taruna dapat membantu warga mengunduh aplikasi, mendaftarkan akun, dan berlatih transaksi sederhana.
Selain itu, perbankan digital lewat ponsel menghemat waktu dan biaya transportasi warga secara nyata. Misalnya, seorang petani yang dulu harus naik ojek ke kota untuk mengirim uang kepada anaknya kini cukup melakukannya dari sawah dengan sinyal yang memadai. Dengan demikian, akses perbankan desa tidak lagi ditentukan oleh jarak, melainkan oleh keberanian warga mencoba dan dukungan lingkungan sekitarnya.
Cara 2: Agen Layanan Keuangan Desa
Cara kedua adalah mengoptimalkan agen layanan keuangan di desa, yaitu warga atau warung yang ditunjuk sebagai perpanjangan layanan bank. Melalui agen ini, warga dapat menabung, menarik tunai, dan membayar tagihan tanpa harus pergi ke kota. Namun, agen hanya berfungsi baik bila warga mengetahuinya dan percaya pada layanannya. Oleh karena itu, pemerintah desa perlu mensosialisasikan keberadaan agen melalui pengumuman desa, pertemuan warga, dan papan informasi di balai desa.
Selain itu, agen layanan keuangan membuka peluang usaha baru bagi warga desa itu sendiri. Misalnya, pemilik warung yang menjadi agen mendapat penghasilan tambahan dari setiap transaksi, sementara warga sekitar mendapat layanan yang dekat dan cepat. Dengan demikian, akses perbankan desa tumbuh bersama ekonomi lokal, bukan sekadar hadir sebagai layanan dari luar.
Cara 3: QRIS untuk UMKM Desa
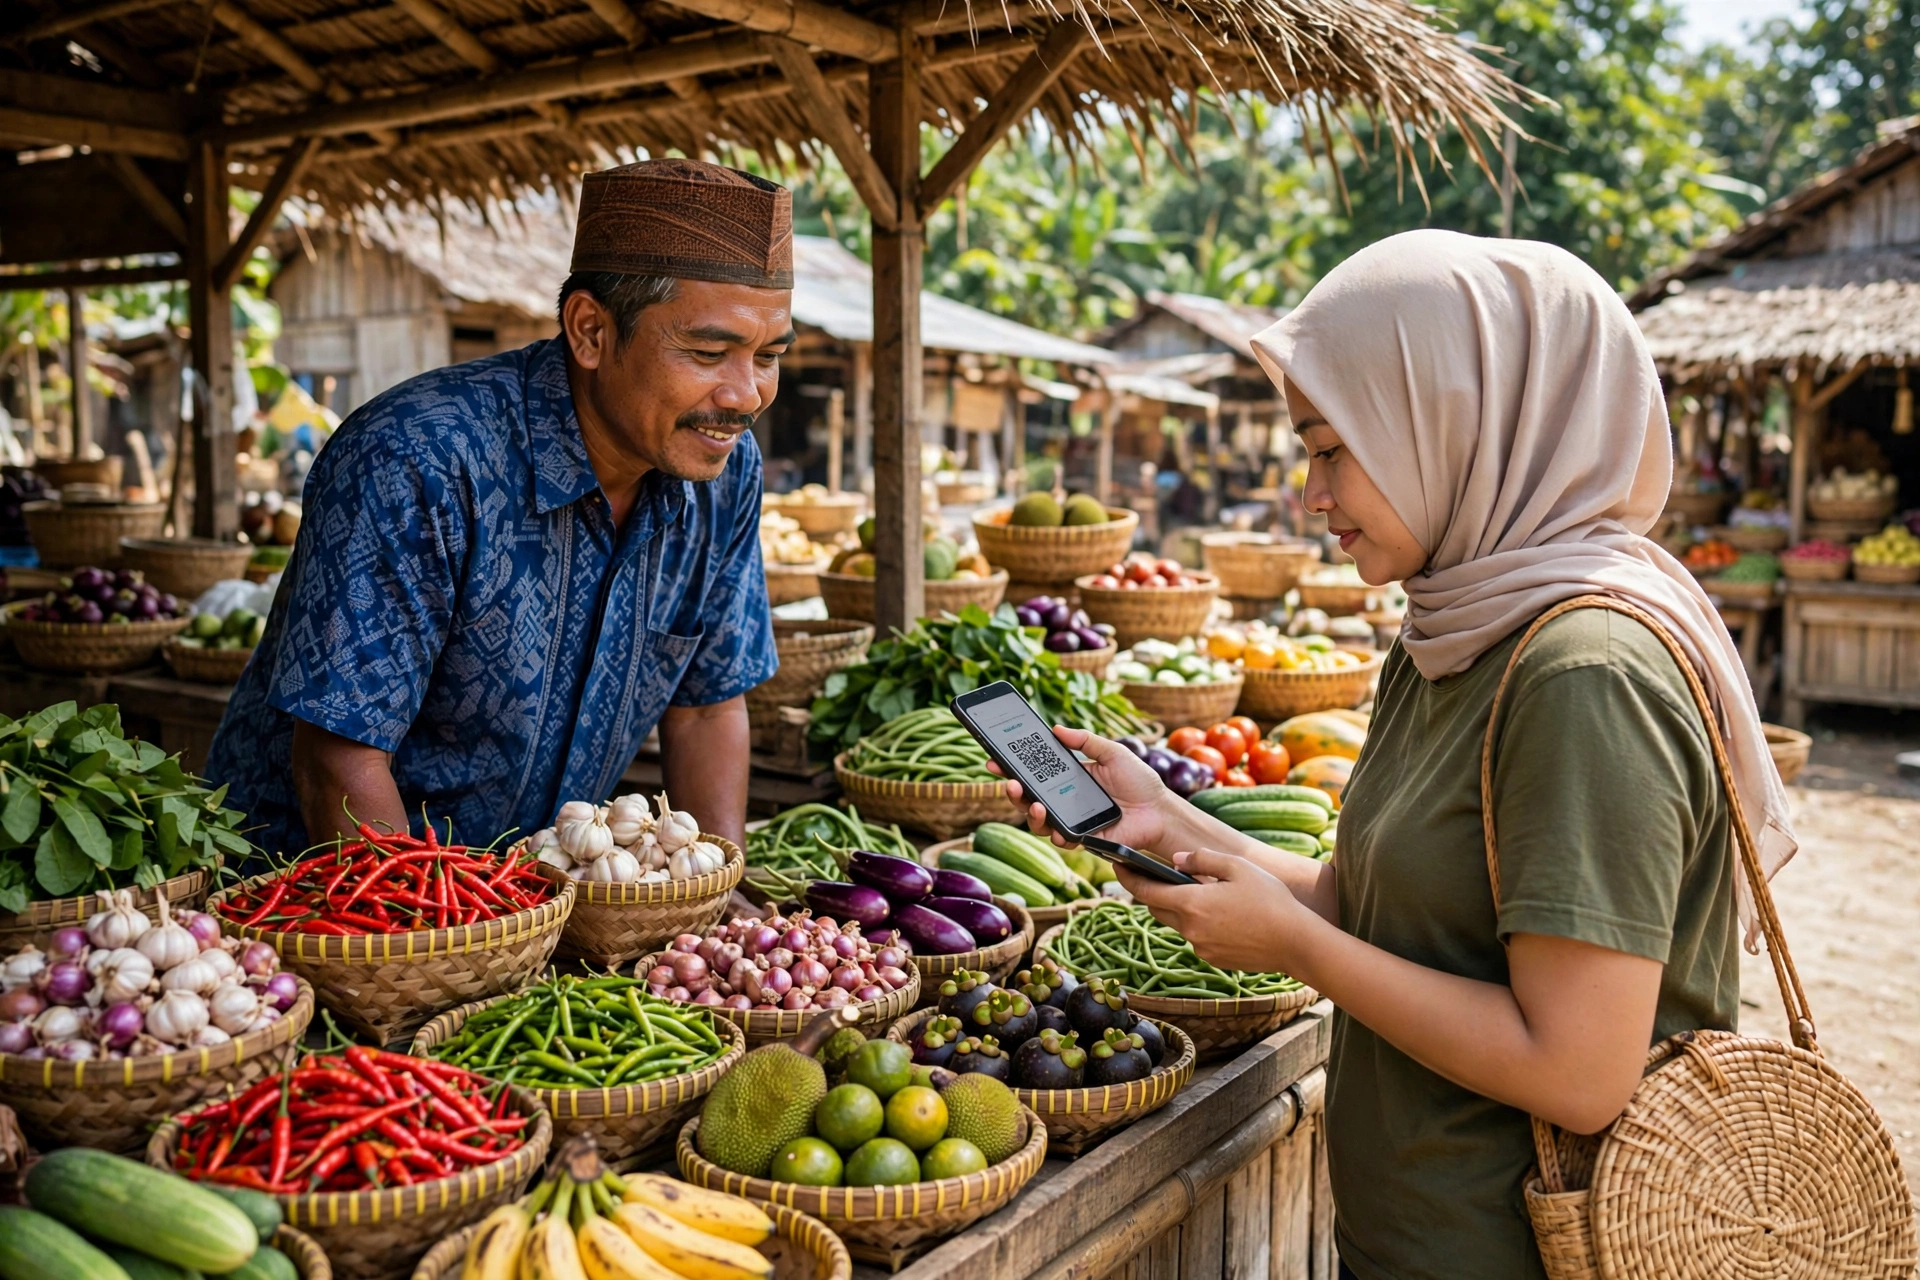
Cara ketiga adalah mendorong pelaku UMKM desa memakai QRIS, standar kode QR nasional dari Bank Indonesia untuk pembayaran digital. Dengan satu kode QR, warung, pedagang pasar, dan pengrajin desa dapat menerima pembayaran dari berbagai aplikasi dompet digital dan perbankan. Meskipun demikian, banyak pelaku usaha kecil belum memasang QRIS karena menganggap prosesnya rumit. Padahal, pendaftarannya kini dapat dilakukan dengan cepat dan biayanya sangat terjangkau.
Penggunaan QRIS membuat pencatatan penjualan UMKM desa menjadi lebih rapi dan transparan. Selain itu, riwayat transaksi digital dapat menjadi bukti usaha yang aktif, sehingga memudahkan pelaku UMKM mengajukan pinjaman modal ke lembaga keuangan. Informasi resmi mengenai QRIS dapat dibaca di situs Bank Indonesia. Pada akhirnya, akses perbankan desa yang diperkuat QRIS membantu usaha kecil naik kelas dan bersaing lebih luas.
Cara 4: Literasi Keuangan Digital
Cara keempat adalah memperkuat literasi keuangan digital warga desa. Teknologi secanggih apa pun tidak akan bermanfaat bila warga tidak memahami cara menggunakannya dengan aman. Oleh karena itu, desa dapat mengadakan pelatihan rutin tentang cara membuka rekening, mengenali penipuan daring, dan mengelola keuangan keluarga. Misalnya, pelatihan dapat diadakan di balai desa setiap bulan dengan materi yang sederhana dan langsung dipraktikkan bersama.
Selain itu, literasi keuangan sebaiknya menyasar semua kelompok, dari pemuda sampai lansia. Pemuda desa yang sudah terbiasa dengan ponsel dapat menjadi tutor sebaya bagi orang tua mereka. Dengan demikian, pengetahuan menyebar secara alami dan akses perbankan desa meningkat dari dalam komunitas itu sendiri, bukan semata karena program dari luar.
Cara 5: Infrastruktur Internet Desa
Cara kelima adalah memastikan infrastruktur internet desa memadai. Tanpa sinyal yang stabil, aplikasi perbankan digital tidak dapat berjalan dengan baik. Meskipun demikian, pembangunan jaringan sering kali berada di luar kewenangan desa. Namun, pemerintah desa tetap dapat berperan: mendata titik blank spot, mengusulkan pembangunan menara pemancar melalui musyawarah, dan menyediakan Wi-Fi gratis di balai desa atau ruang publik sebagai titik akses bersama.
Program dan informasi pembangunan desa, termasuk infrastruktur digital, dapat dipantau melalui kanal resmi Kementerian Desa dan Pembangunan Daerah Tertinggal. Selain itu, desa dapat memanfaatkan dana desa untuk mendukung kebutuhan penunjang, seperti perangkat komputer di balai desa atau pelatihan operator. Dengan demikian, fondasi teknis akses perbankan desa menjadi semakin kuat dari tahun ke tahun.
Cara 6: Musyawarah Desa dan Data Warga
Cara keenam adalah memanfaatkan musyawarah desa sebagai forum memutuskan prioritas layanan keuangan. Melalui musyawarah desa yang terdokumentasi dengan baik, warga dapat menyepakati siapa yang paling membutuhkan pendampingan, di mana titik layanan agen sebaiknya ditempatkan, dan bagaimana dana desa mendukung program literasi. Meskipun demikian, keputusan musyawarah hanya bermakna bila pelaksanaannya dipantau bersama dan hasilnya dilaporkan secara terbuka.
Selain itu, data warga yang akurat menjadi dasar seluruh upaya ini. Sistem informasi desa yang terpadu membantu perangkat desa mengetahui jumlah warga yang belum memiliki rekening, pelaku UMKM yang belum memakai pembayaran digital, dan dusun yang masih blank spot. Penjelasan tentang peran data dalam pembangunan desa dibahas dalam artikel tentang sistem informasi berbasis kecerdasan buatan untuk desa. Dengan demikian, akses perbankan desa direncanakan berdasarkan data, bukan sekadar perkiraan.
Cara 7: Keamanan Transaksi Digital
Cara ketujuh adalah menjaga keamanan transaksi digital warga desa. Semakin mudah bertransaksi, semakin besar pula risiko penipuan, seperti pesan palsu yang mengatasnamakan bank atau tautan berbahaya. Oleh karena itu, warga perlu dibiasakan dengan aturan sederhana: jangan pernah membagikan kode OTP dan PIN kepada siapa pun, periksa selalu nama penerima sebelum mentransfer, dan laporkan segera bila menemukan hal mencurigakan. Misalnya, perangkat desa dapat menempelkan poster pengingat di balai desa dan grup warga.
Selain itu, warga berhak mengadu bila layanan keuangan merugikan mereka. Pengaduan dapat disampaikan melalui kanal resmi LAPOR! sebagai layanan aspirasi dan pengaduan daring pemerintah. Dengan demikian, akses perbankan desa tidak hanya luas, tetapi juga aman dan terlindungi bagi seluruh warga.
Tantangan Akses Perbankan Desa
Meskipun peluangnya besar, akses perbankan desa masih menghadapi sejumlah tantangan nyata. Pertama, infrastruktur jaringan yang lemah di beberapa daerah membatasi penggunaan layanan digital. Kedua, kurangnya literasi keuangan membuat sebagian warga ragu mencoba teknologi baru. Ketiga, masalah keamanan siber dan risiko penipuan perlu ditangani agar kepercayaan warga tidak runtuh. Namun, tantangan-tantangan ini bukan alasan untuk berhenti, melainkan peta jalan yang harus diselesaikan bersama secara bertahap.
Selain itu, keberhasilan memerlukan kerja sama banyak pihak: pemerintah desa, bank, penyedia layanan seluler, dan warga sendiri. Misalnya, bank dapat menyediakan agen dan pelatihan, penyedia seluler memperluas jaringan, dan desa menyiapkan data serta forum musyawarah. Pada akhirnya, akses perbankan desa yang merata hanya terwujud bila semua pihak bergerak dalam arah yang sama.
Pertanyaan yang Sering Diajukan
Apakah warga desa wajib memiliki rekening bank?
Tidak wajib, tetapi memiliki rekening sangat membantu. Akses perbankan desa memudahkan warga menerima bantuan, menabung dengan aman, dan mengajukan pinjaman modal usaha. Warga dapat memulai dengan rekening dasar yang persyaratannya sederhana.
Apakah transaksi digital aman untuk warga desa?
Ya, aman selama warga menjaga kerahasiaan PIN dan kode OTP, serta hanya bertransaksi melalui aplikasi resmi. Jangan pernah membagikan kode rahasia kepada siapa pun, termasuk orang yang mengaku petugas bank.
Bagaimana UMKM desa bisa menerima pembayaran digital?
Pelaku UMKM desa dapat mendaftar QRIS melalui bank atau penyedia layanan pembayaran. Setelah kode QR terpasang, pelanggan dapat membayar dari berbagai aplikasi. Riwayat transaksi digital juga membantu UMKM mengajukan pinjaman modal.
Apa yang harus dilakukan bila menjadi korban penipuan daring?
Segera hubungi bank untuk memblokir rekening, simpan bukti percakapan dan transaksi, lalu laporkan ke kepolisian dan melalui kanal LAPOR! agar kasus tersebut ditindaklanjuti.
Kesimpulan
Teknologi digital memiliki potensi yang luar biasa untuk meningkatkan akses perbankan di desa, memfasilitasi inklusi keuangan, dan memberdayakan masyarakat pedesaan. Dengan mengatasi tantangan infrastruktur, literasi, dan keamanan secara bertahap, desa dapat memanfaatkan kekuatan teknologi ini untuk memajukan perekonomian dan meningkatkan kesejahteraan warganya. Akses perbankan desa bukan lagi cita-cita jauh, melainkan tujuan yang dapat dicapai langkah demi langkah mulai hari ini.
Mari mulai dari langkah paling sederhana: bantu satu warga membuka rekening digital, daftarkan satu UMKM memakai QRIS, atau adakan satu pelatihan literasi di balai desa. Kunjungi panda.id untuk membaca panduan desa lainnya seputar sistem informasi desa, pembangunan desa, dan pemberdayaan warga. Bersama Panda, desa yang maju dan mandiri bukan sekadar harapan, tetapi rencana kerja yang nyata.