Dana bergulir desa adalah salah satu instrumen terpenting untuk menggerakkan ekonomi warga, karena dana bergulir desa memungkinkan modal usaha berputar dari satu pelaku usaha ke pelaku usaha lainnya tanpa harus selalu bergantung pada pinjaman bank. Selain itu, dana bergulir desa yang dikelola dengan baik dapat menjadi bantalan keuangan bagi warung, pengrajin, petani, peternak, dan pelaku usaha mikro lainnya di desa. Namun, banyak dana bergulir desa yang macet di tengah jalan, bukan karena warganya tidak mau berusaha, melainkan karena pengelolaannya belum tertata. Oleh karena itu, artikel ini membahas 7 cara ampuh mengelola dana bergulir desa agar modal usaha benar-benar berputar, usaha warga tumbuh, dan kesejahteraan desa meningkat secara berkelanjutan.
Daftar Isi
Apa Itu Dana Bergulir Desa?
Dana bergulir desa adalah dana yang dipinjamkan kepada pelaku usaha warga, kemudian angsurannya dikumpulkan dan dipinjamkan kembali kepada penerima berikutnya. Dengan demikian, satu rupiah modal bisa membantu banyak usaha secara bergiliran. Misalnya, dana sebesar lima puluh juta rupiah yang dipinjamkan kepada sepuluh pedagang, setelah lunas, dapat dipinjamkan lagi kepada sepuluh pelaku usaha lainnya. Selain itu, dana bergulir desa berbeda dengan bantuan hibah yang tidak kembali, karena dana ini wajib diangsur agar perputarannya terus hidup.
Sumber dana bergulir desa bisa beragam. Pertama, penyertaan modal desa kepada BUMDes yang kemudian menyalurkan pembiayaan kepada warga. Kedua, dana program pemerintah seperti Kredit Usaha Rakyat yang disalurkan lewat lembaga keuangan mitra. Ketiga, dana koperasi dan kelompok simpan pinjam yang dibentuk warga sendiri. Meskipun demikian, apa pun sumbernya, prinsipnya sama: dana harus kembali, dicatat, dan diputar lagi. Oleh karena itu, pengelolaan yang disiplin jauh lebih penting daripada besarnya dana awal.
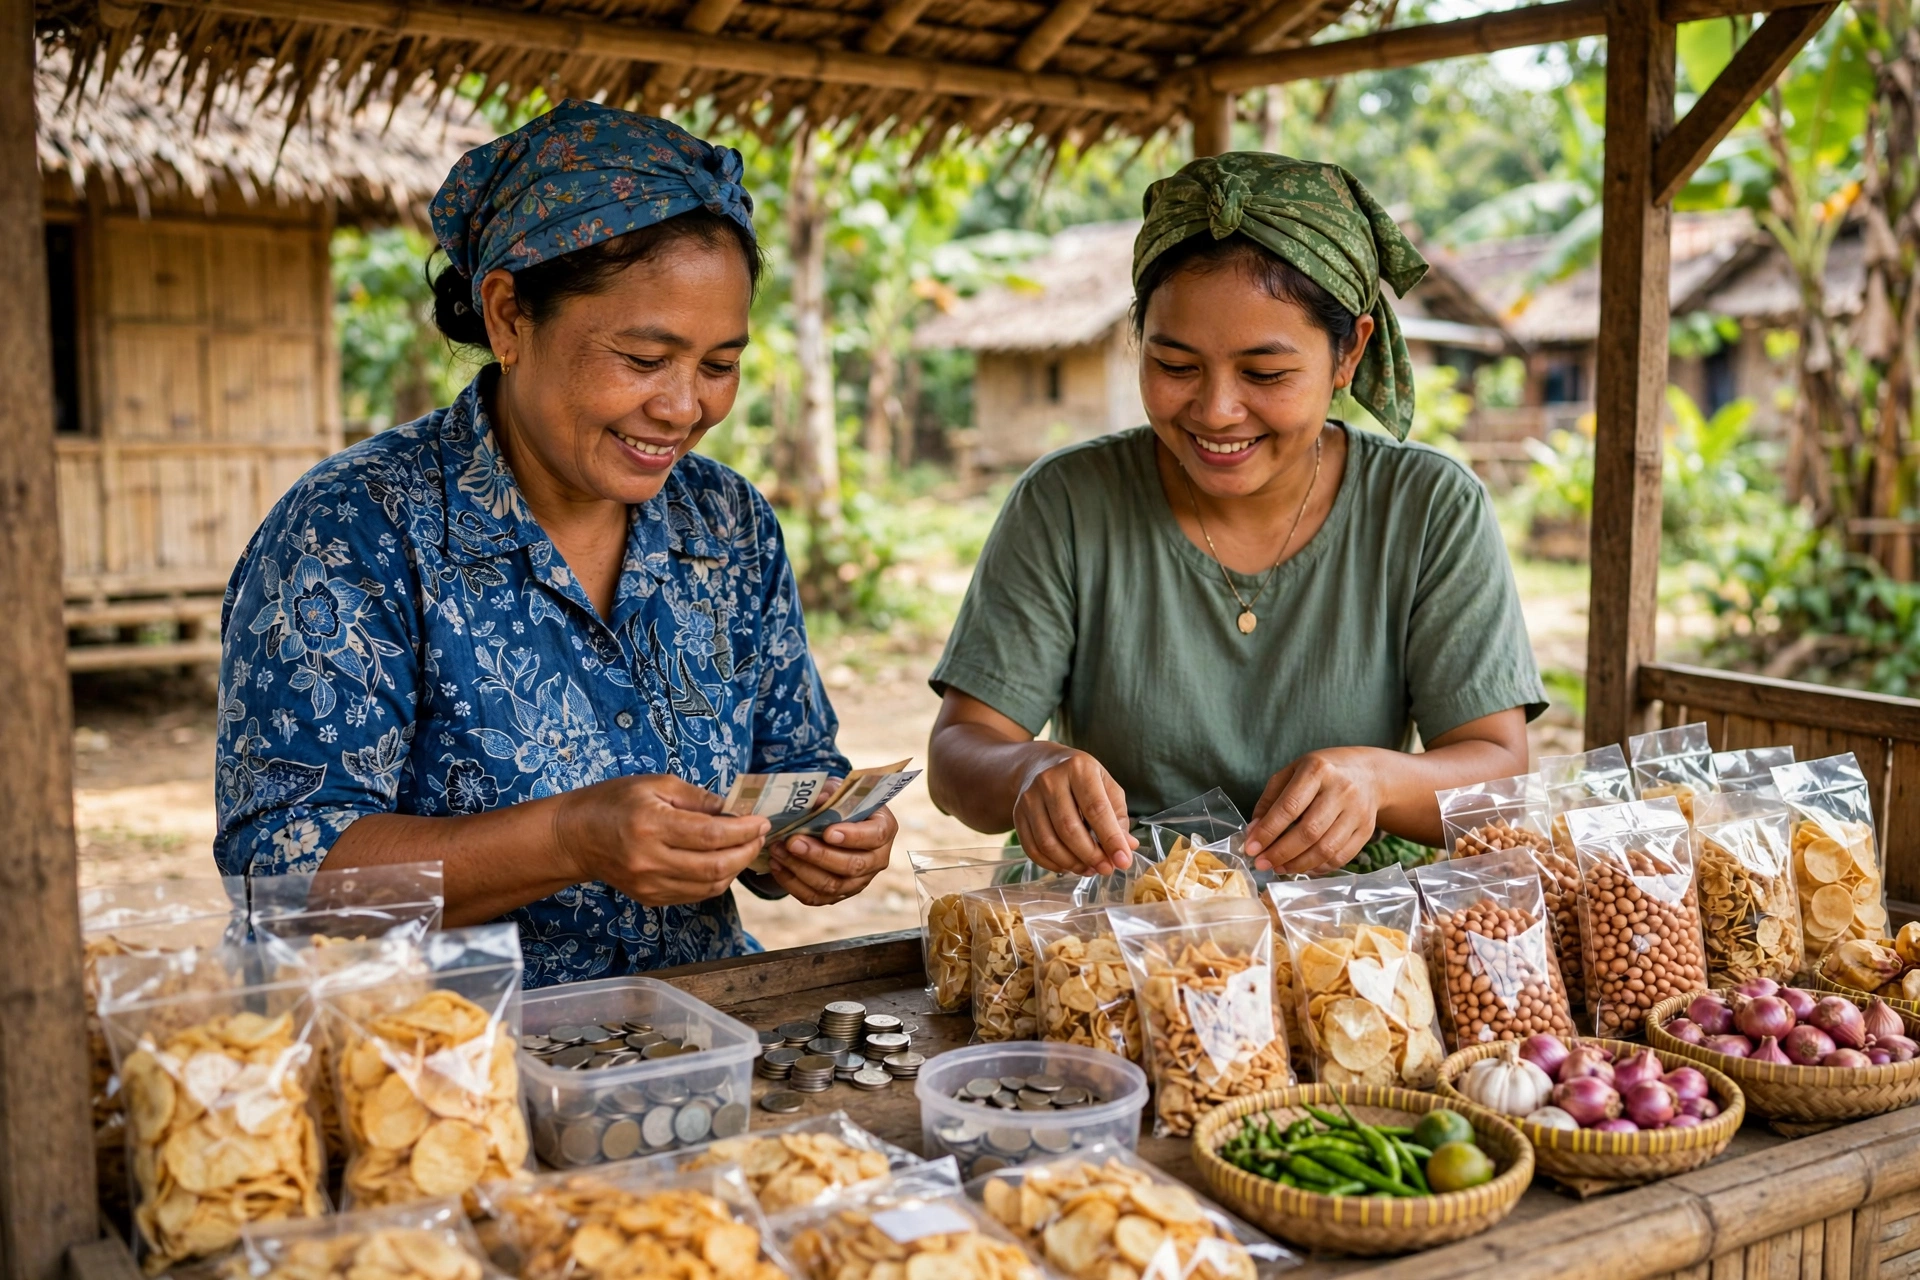
Di banyak desa, dana bergulir desa justru berhenti karena tiga penyebab utama. Pertama, pencatatan masih manual dan tercecer sehingga pengelola tidak tahu siapa yang menunggak. Kedua, seleksi penerima longgar sehingga dana jatuh ke tangan yang belum siap berusaha. Ketiga, tidak ada pendampingan sehingga usaha penerima tidak berkembang dan angsuran pun tersendat. Namun, ketiga penyebab ini bisa diatasi dengan tujuh cara berikut.
Cara 1: Pisahkan Dana Bergulir dari Kas Desa
Langkah pertama mengelola dana bergulir desa adalah memisahkan rekening dan pembukuannya dari kas operasional desa. Selain itu, pemisahan ini membuat arus dana mudah dilacak: berapa dana yang beredar, berapa yang sudah kembali, dan berapa yang menunggak. Misalnya, BUMDes dapat membuka rekening khusus dana bergulir desa dan menyusun laporan bulanan yang dibahas dalam musyawarah desa. Dengan demikian, transparansi terjaga dan kecurigaan warga bisa ditekan.
Pemisahan kas juga melindungi dana bergulir desa dari pemakaian darurat yang tidak direncanakan. Meskipun demikian, pemerintah desa tetap perlu mengawasi melalui laporan berkala, bukan dengan mencampuradukkan kas. Oleh karena itu, tetapkan dalam peraturan desa atau peraturan BUMDes bahwa dana bergulir desa tidak boleh dipakai untuk belanja operasional. Pada akhirnya, disiplin pemisahan kas adalah fondasi dari semua cara berikutnya.
Cara 2: Tetapkan Aturan Main yang Jelas
Dana bergulir desa membutuhkan aturan main tertulis sebelum satu rupiah pun disalurkan. Aturan itu mencakup plafon pinjaman, jangka waktu angsuran, margin atau jasa pinjaman, denda keterlambatan, dan syarat agunan sosial seperti rekomendasi kelompok. Selain itu, aturan harus disepakati dalam musyawarah desa agar mengikat semua pihak. Misalnya, plafon awal bisa dibatasi lima juta rupiah per penerima, baru dinaikkan setelah riwayat angsurannya terbukti lancar.
Aturan yang jelas juga melindungi pengelola dari tekanan sosial. Meskipun demikian, pengelola tetap harus bersikap manusiawi ketika penerima menghadapi musibah, misalnya dengan restrukturisasi angsuran, bukan penghapusan sepihak. Dengan demikian, dana bergulir desa tetap berputar tanpa mengorbankan rasa keadilan warga. Untuk memperkuat tata kelola semacam ini, desa dapat merujuk pada panduan pembangunan desa dari Kementerian Desa dan Pembangunan Daerah Tertinggal serta memanfaatkan forum musyawarah desa seperti yang dibahas dalam artikel musyawarah desa.
Cara 3: Seleksi Penerima Berdasarkan Usaha Nyata
Kesalahan paling mahal dalam dana bergulir desa adalah menyalurkan dana kepada warga yang belum memiliki usaha atau rencana usaha yang jelas. Oleh karena itu, seleksi harus didasarkan pada usaha nyata: sudah berjalan minimal beberapa bulan, memiliki pembeli, dan memiliki rencana penggunaan dana yang spesifik. Misalnya, pedagang sayur yang ingin menambah gerobak jauh lebih siap daripada calon usaha yang baru sebatas ide tanpa pasar.
Proses seleksi yang baik melibatkan verifikasi lapangan sederhana. Selain itu, pengelola dapat meminta rekomendasi dari kelompok usaha atau ketua RT setempat. Meskipun demikian, seleksi bukan berarti mempersulit warga miskin, karena justru warga kurang mampu yang memiliki usaha kecil layak diprioritaskan. Dengan demikian, dana bergulir desa tepat sasaran dan peluang kembali menjadi jauh lebih besar.
Cara 4: Dampingi, Bukan Sekadar Meminjami
Dana bergulir desa akan jauh lebih berhasil bila disertai pendampingan. Pendampingan bisa berupa pelatihan pencatatan keuangan sederhana, bantuan pemasaran, hingga konsultasi saat usaha penerima bermasalah. Selain itu, pendampingan rutin, misalnya kunjungan sebulan sekali, membuat penerima merasa diperhatikan dan lebih disiplin mengangsur. Oleh karena itu, alokasikan sebagian jasa pinjaman untuk membiayai pendampingan, bukan seluruhnya untuk operasional pengelola.
Contoh pendampingan yang efektif adalah kelompok usaha yang bertemu rutin untuk berbagi pengalaman. Misalnya, pengrajin yang sudah berhasil memasarkan produknya lewat media sosial dapat mengajari anggota kelompok lainnya. Dengan demikian, dana bergulir desa tidak hanya memutar uang, tetapi juga memutar pengetahuan. Pendampingan semacam ini sejalan dengan semangat pemberdayaan usaha warga yang juga dibahas dalam artikel sistem informasi berbasis kecerdasan buatan untuk desa, yakni memanfaatkan data dan teknologi agar keputusan desa semakin tepat.
Cara 5: Catat Setiap Rupiah Secara Digital
Pencatatan adalah nyawa dana bergulir desa. Tanpa catatan yang rapi, pengelola tidak bisa membedakan dana yang beredar, dana yang kembali, dan dana yang hilang. Oleh karena itu, beralihlah dari buku tulis ke pencatatan digital, meskipun sederhana seperti spreadsheet yang dibackup rutin atau aplikasi administrasi desa. Selain itu, pencatatan digital memudahkan penyusunan laporan bulanan untuk musyawarah desa dan audit.
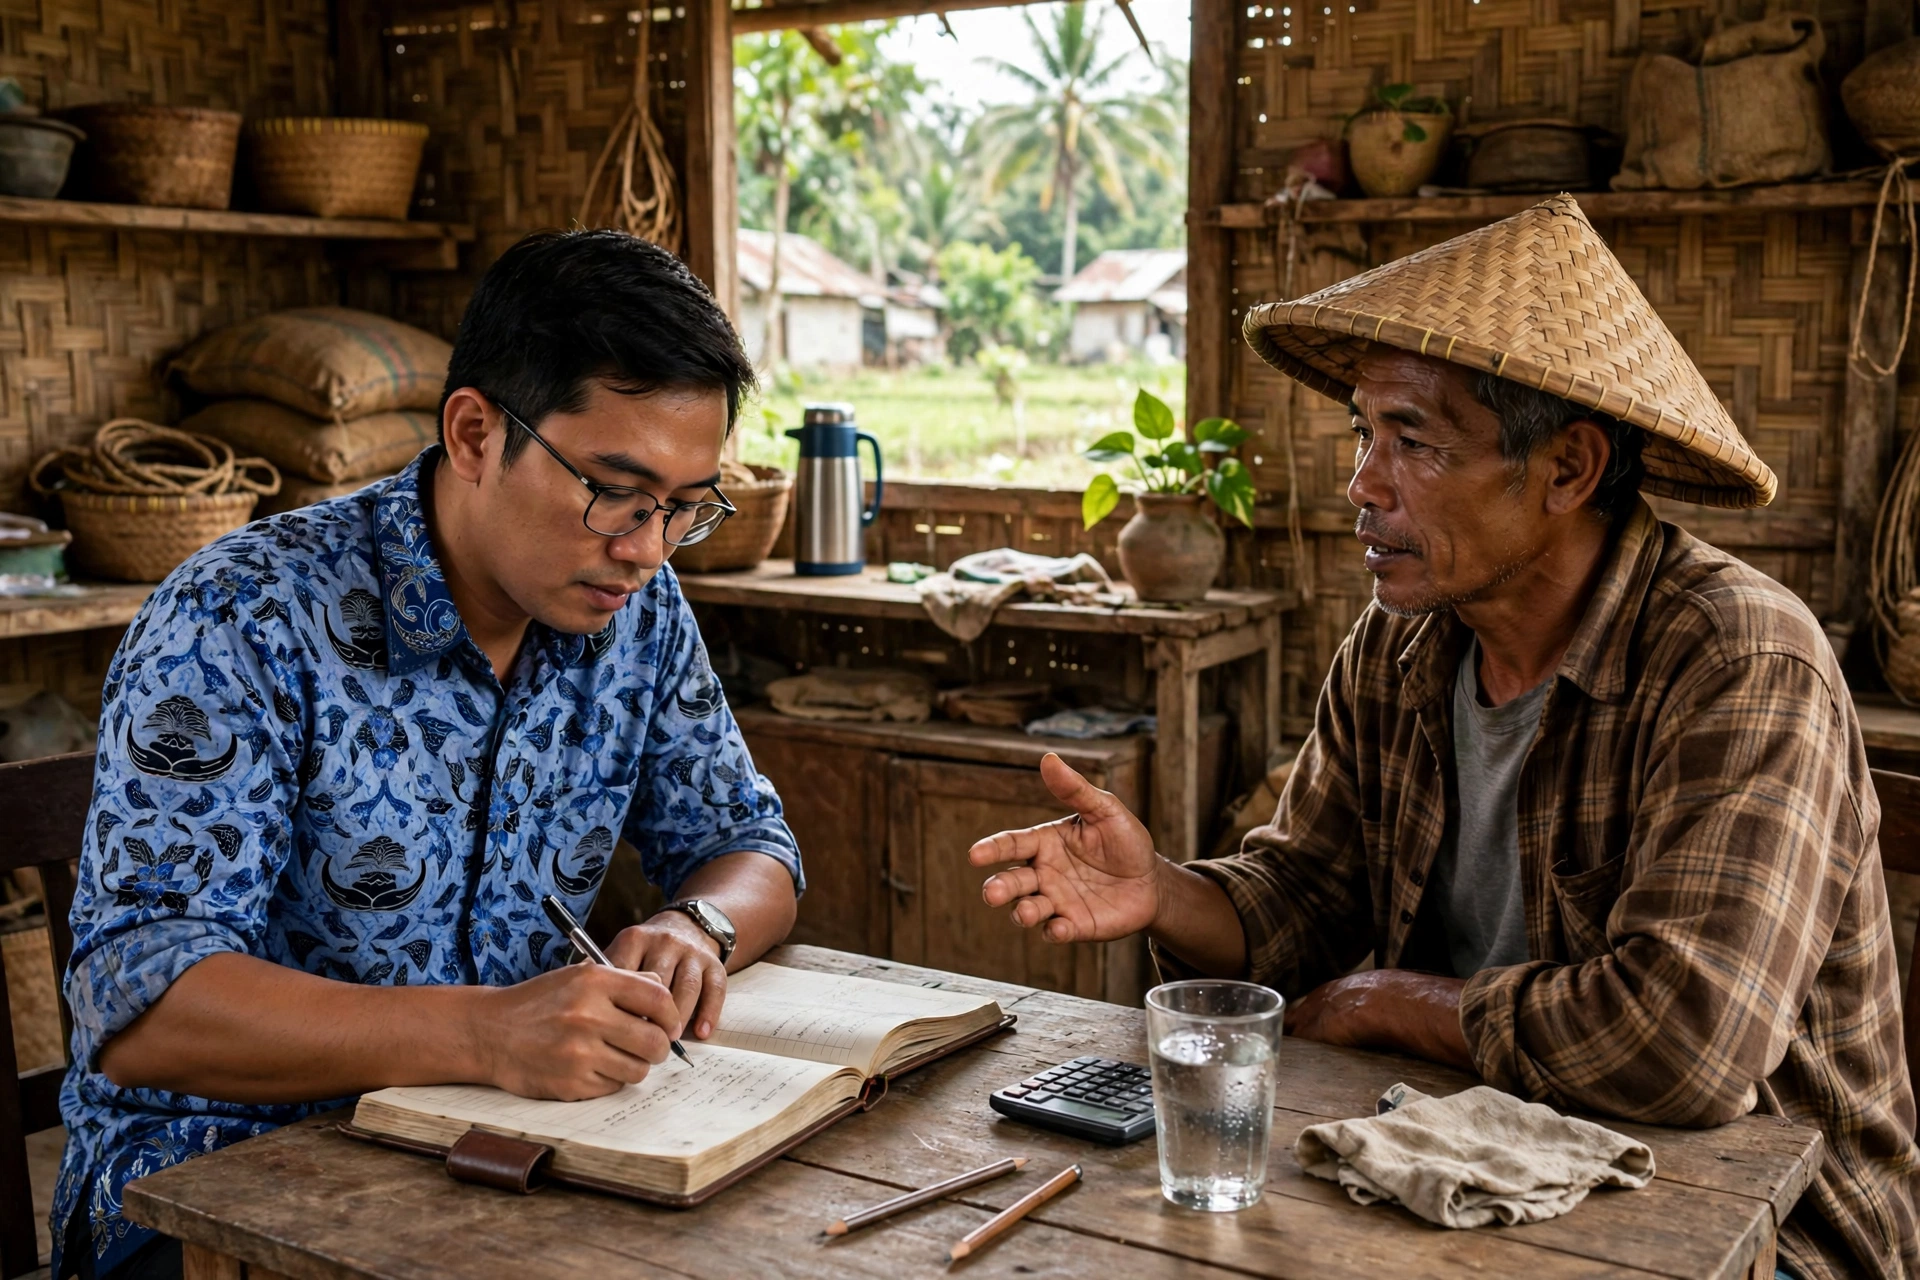
Dengan sistem informasi desa yang tertata, data penerima, jadwal angsuran, dan tunggakan dapat dipantau dalam satu dasbor. Misalnya, pengelola bisa langsung melihat daftar penerima yang menunggak lebih dari dua minggu dan segera menindaklanjutinya. Meskipun demikian, teknologi hanyalah alat; kedisiplinan menginput data tetap menjadi kunci. Pada akhirnya, desa yang datanya rapi akan lebih dipercaya warga maupun mitra pembiayaan. Untuk urusan pengaduan atau kendala layanan, warga juga dapat memanfaatkan kanal resmi seperti LAPOR! dan pembinaan koperasi serta usaha mikro dari Kementerian Koperasi dan UKM.
Cara 6: Atasi Kredit Macet Sejak Dini
Tunggakan satu bulan jangan dibiarkan menjadi tunggakan satu tahun. Oleh karena itu, dana bergulir desa membutuhkan prosedur penagihan bertahap: pengingat ramah di minggu pertama, kunjungan dan dialog di bulan pertama, lalu mediasi bersama tokoh masyarakat bila menunggak berlanjut. Selain itu, penting untuk membedakan tunggakan karena usaha gagal dengan tunggakan karena ketidakdisiplinan, karena penanganannya berbeda.
Untuk usaha yang benar-benar gagal karena musibah, restrukturisasi adalah jalan yang adil, misalnya perpanjangan jangka waktu atau penjadwalan ulang angsuran. Meskipun demikian, restrukturisasi harus disepakati tertulis dan dibatasi, agar tidak menjadi kebiasaan. Dengan demikian, dana bergulir desa tetap sehat tanpa harus menempuh jalur hukum yang merusak hubungan sosial warga. Pada akhirnya, ketegasan yang manusiawi justru memperkuat kepercayaan terhadap pengelola dana.
Cara 7: Putar Kembali Angsuran untuk Penerima Baru
Cara terakhir sekaligus tujuan utama dana bergulir desa adalah memutar kembali setiap angsuran yang masuk kepada penerima baru. Selain itu, perputaran ini harus direncanakan: begitu satu pinjaman lunas, dana tersebut langsung ditawarkan kepada antrean pelaku usaha yang sudah lolos seleksi. Misalnya, desa dapat membuka pendaftaran bergilir setiap tiga bulan agar antrean penerima selalu tersedia.
Perputaran yang cepat juga memberi sinyal positif kepada warga: dana bergulir desa benar-benar hidup dan adil, bukan hanya dinikmati segelintir orang. Meskipun demikian, jangan memutar dana secara tergesa-gesa tanpa seleksi, karena perputaran yang sehat lebih penting daripada perputaran yang cepat. Oleh karena itu, gabungkan ketujuh cara ini menjadi satu siklus: pisahkan kas, tetapkan aturan, seleksi ketat, dampingi, catat digital, tangani tunggakan dini, lalu putar kembali. Dengan demikian, dana bergulir desa akan menjadi mesin ekonomi desa yang terus menyala dari tahun ke tahun.
FAQ Dana Bergulir Desa
Apa bedanya dana bergulir desa dengan bantuan hibah?
Dana bergulir desa wajib diangsur dan diputar kembali kepada penerima berikutnya, sedangkan hibah tidak perlu dikembalikan. Oleh karena itu, dana bergulir desa bisa membantu lebih banyak warga dalam jangka panjang.
Siapa yang boleh menerima dana bergulir desa?
Prioritasnya adalah pelaku usaha mikro warga desa yang sudah memiliki usaha nyata dan lolos seleksi, termasuk pedagang, pengrajin, petani, dan peternak kecil. Selain itu, kelompok usaha perempuan dan pemuda juga layak diprioritaskan.
Berapa plafon yang aman untuk pinjaman pertama?
Tidak ada angka tunggal, namun plafon awal yang kecil, misalnya satu sampai lima juta rupiah, lebih aman karena menguji kedisiplinan penerima. Dengan demikian, plafon bisa dinaikkan bertahap setelah riwayat angsurannya terbukti lancar.
Bagaimana jika penerima gagal membayar?
Segera lakukan dialog dan kunjungan, bedakan penyebabnya, lalu tawarkan restrukturisasi tertulis bila usahanya benar-benar terdampak musibah. Meskipun demikian, tunggakan yang dibiarkan tanpa tindak lanjut justru merusak perputaran dana bergulir desa.
Kesimpulan
Dana bergulir desa adalah modal bersama yang nilainya justru bertambah ketika terus diputar. Selain itu, tujuh cara di atas, mulai dari pemisahan kas, aturan yang jelas, seleksi berbasis usaha nyata, pendampingan, pencatatan digital, penanganan tunggakan dini, hingga perputaran kembali angsuran, adalah satu paket yang tidak bisa dipisahkan. Meskipun demikian, semua cara itu hanya berjalan bila pengelola dan warga memegang satu prinsip yang sama: dana ini milik bersama dan harus kembali agar bisa membantu warga berikutnya.
Pada akhirnya, desa yang mengelola dana bergulir desa dengan disiplin akan melihat usaha warganya tumbuh satu per satu, lapangan kerja bertambah, dan kemandirian ekonomi desa semakin kuat. Jika desa Anda ingin menata data penerima, jadwal angsuran, dan laporan dana bergulir secara rapi dalam satu sistem, PANDA hadir sebagai sistem informasi desa yang membantu perangkat desa mengelola administrasi dan data warga dengan lebih tertib dan transparan. Mulailah dari satu langkah kecil hari ini: rapikan catatan dana bergulir desa Anda, dan biarkan modal itu bekerja untuk warga berikutnya.