Inklusi keuangan desa menjadi kunci bagi kemandirian ekonomi masyarakat pedesaan. Ketika warga desa mudah mengakses simpanan, pembiayaan, dan layanan pembayaran yang aman, usaha kecil pun tumbuh lebih cepat. Namun, kenyataannya masih banyak pelaku UMKM desa yang kesulitan memperoleh modal karena tidak memiliki agunan, riwayat kredit, atau akses ke lembaga keuangan formal. Di sinilah koperasi memegang peran strategis. Sebagai lembaga ekonomi milik anggota, koperasi hadir dekat dengan warga, memahami karakter usaha lokal, dan menyalurkan pembiayaan dengan cara yang lebih manusiawi. Oleh karena itu, memperkuat koperasi berarti memperkuat fondasi inklusi keuangan desa itu sendiri.
Artikel ini membahas tujuh cara ampuh koperasi meningkatkan akses permodalan bagi UMKM desa. Selain itu, artikel ini menjelaskan pengertian inklusi keuangan desa, peran koperasi, tantangan yang dihadapi, serta langkah praktis yang bisa diterapkan pengurus dan anggota. Dengan demikian, pembaca tidak hanya memahami konsepnya, tetapi juga memperoleh panduan yang bisa langsung dipraktikkan di desa masing-masing.
Daftar Isi
Pengertian Inklusi Keuangan Desa
Inklusi keuangan desa adalah kondisi ketika seluruh warga desa, termasuk pelaku usaha mikro dan kecil, dapat mengakses layanan keuangan yang terjangkau, aman, dan sesuai kebutuhan. Layanan tersebut mencakup rekening simpanan, kredit usaha, asuransi mikro, hingga pembayaran digital. Meskipun demikian, inklusi keuangan desa bukan sekadar soal memiliki rekening. Yang lebih penting adalah warga benar-benar menggunakan layanan itu untuk mengembangkan usaha, mengelola risiko, dan merencanakan masa depan.
Bagi UMKM desa, akses permodalan sering menjadi hambatan terbesar. Misalnya, seorang perajin atau pedagang pasar desa membutuhkan tambahan modal untuk membeli bahan baku, tetapi bank mensyaratkan agunan dan dokumen yang sulit dipenuhi. Akibatnya, banyak pelaku usaha terpaksa meminjam ke rentenir dengan bunga tinggi. Oleh karena itu, inklusi keuangan desa harus dibangun lewat lembaga yang memahami konteks lokal, dan koperasi adalah jawabannya.
Peran Strategis Koperasi bagi UMKM Desa
Koperasi berbeda dari lembaga keuangan komersial karena dimiliki dan dikelola oleh anggotanya sendiri. Keputusan diambil melalui musyawarah, keuntungan dibagikan sebagai sisa hasil usaha, dan pelayanan diarahkan untuk kesejahteraan anggota, bukan semata-mata laba. Dengan demikian, koperasi menjadi jembatan antara warga desa dan sistem keuangan formal.
Peran strategis koperasi dalam inklusi keuangan desa tampak pada tiga hal. Pertama, koperasi menjangkau warga yang belum tersentuh bank karena kantornya berada di desa dan persyaratannya lebih sederhana. Kedua, koperasi menilai kelayakan usaha berdasarkan reputasi dan karakter anggota di komunitas, bukan hanya dokumen formal. Ketiga, koperasi mendampingi anggota agar pinjaman benar-benar produktif. Sebagai contoh nyata sistem informasi desa, PANDA membantu pemerintah desa mengelola data warga dan usaha secara rapi, sehingga koperasi dan perangkat desa dapat mengambil keputusan berbasis data yang lebih akurat.
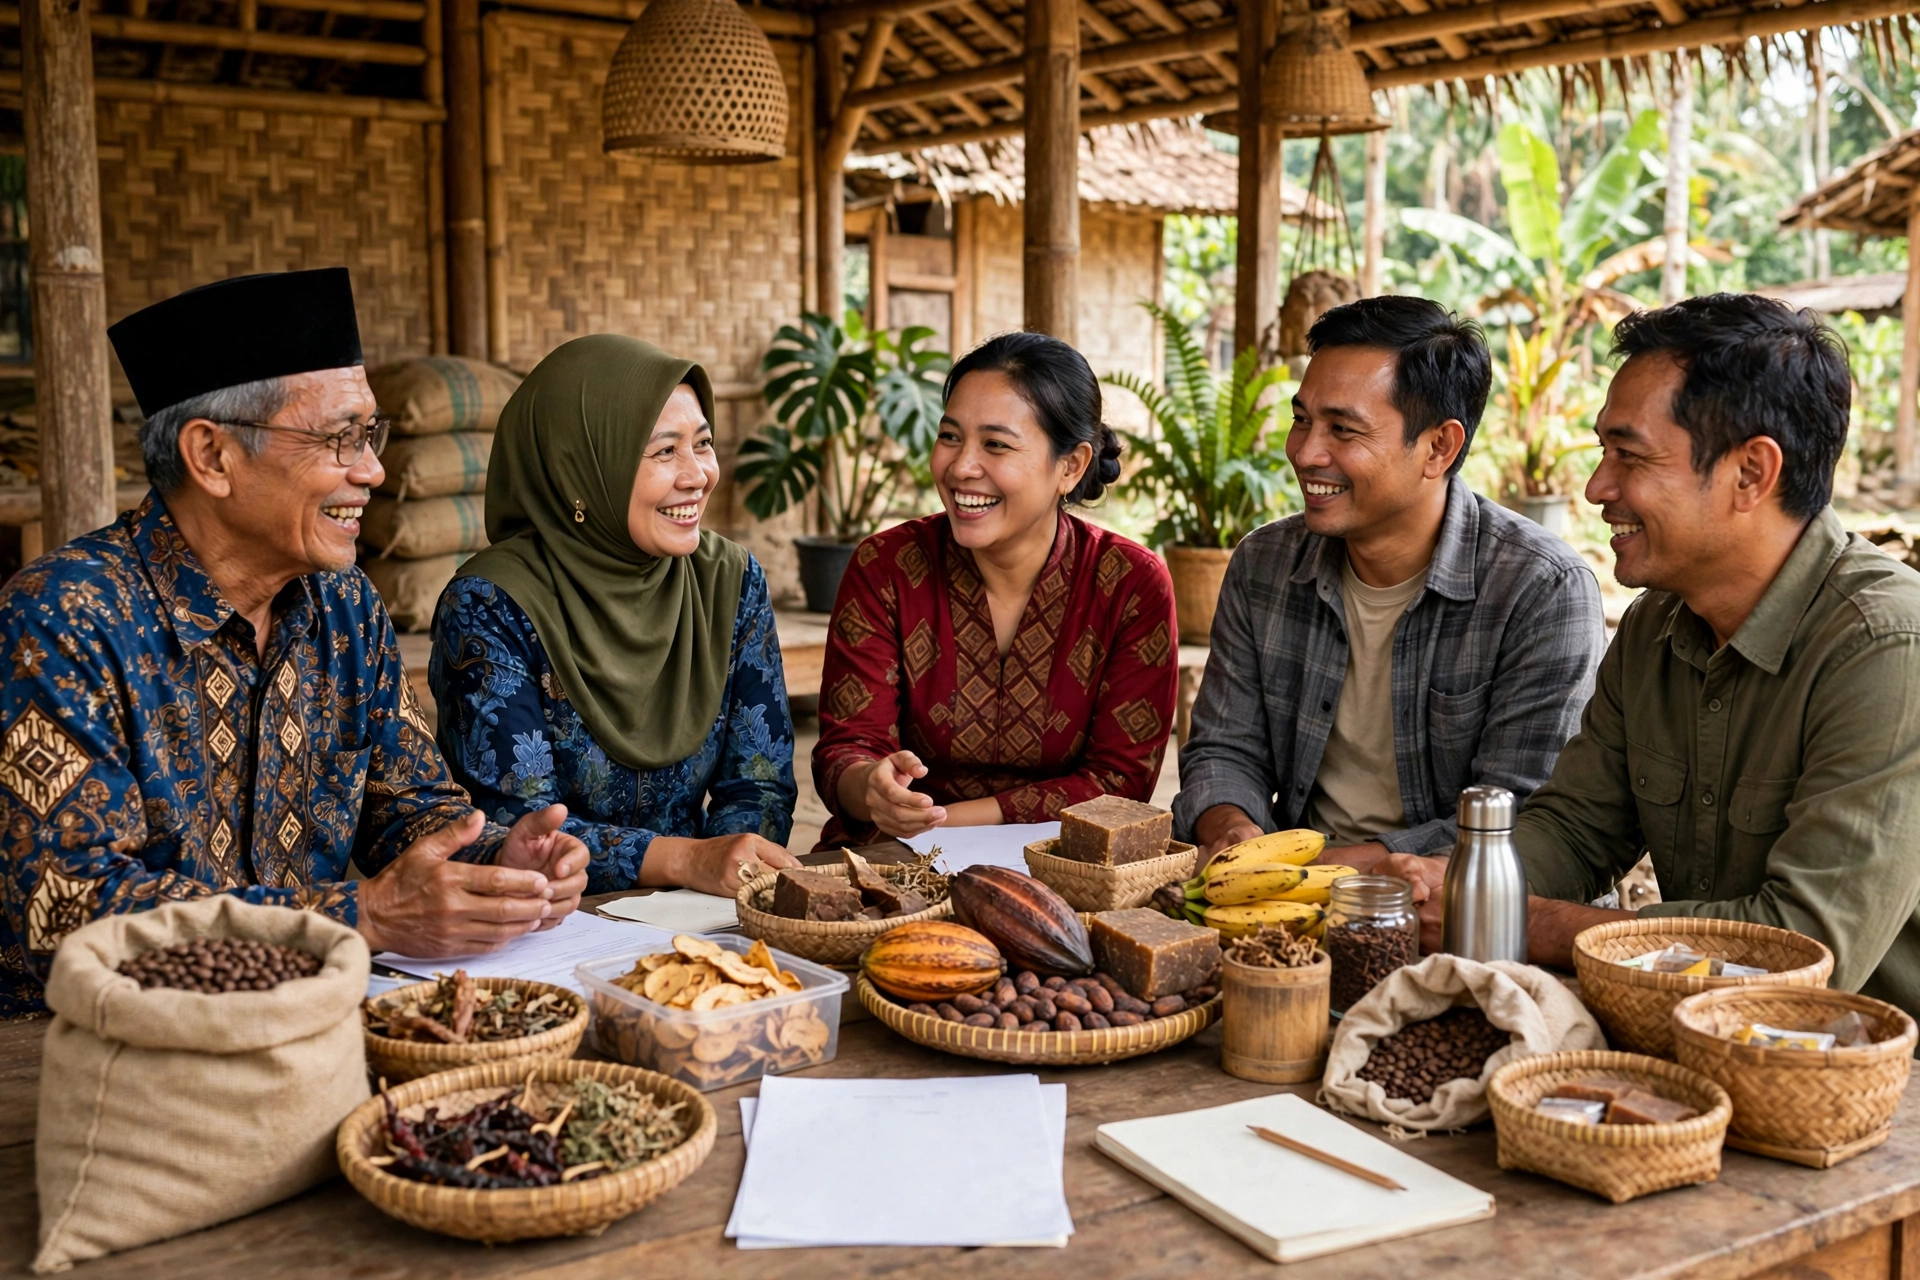
1. Pembiayaan Mikro yang Mudah Diakses
Cara pertama adalah menyediakan pembiayaan mikro dengan plafon kecil, cicilan fleksibel, dan persyaratan yang realistis. UMKM desa umumnya membutuhkan modal Rp500 ribu hingga Rp10 juta untuk bahan baku, peralatan sederhana, atau stok dagangan. Jika plafon terlalu besar atau cicilannya kaku, pinjaman justru membebani. Oleh karena itu, koperasi perlu merancang produk pinjaman bertahap: anggota baru mendapat plafon kecil, lalu plafon naik seiring riwayat pembayaran yang baik.
Selain itu, proses pengajuan harus cepat dan transparan. Formulir sederhana, verifikasi oleh pengurus yang mengenal anggota, serta keputusan dalam hitungan hari akan membuat anggota merasa dilayani. Dengan demikian, inklusi keuangan desa tumbuh karena warga percaya bahwa koperasi adalah tempat pertama yang mereka datangi saat membutuhkan modal usaha.
2. Simpanan Anggota sebagai Modal Bergulir
Cara kedua adalah mengoptimalkan simpanan anggota sebagai sumber modal bergulir. Simpanan pokok, simpanan wajib, dan simpanan sukarela yang terkumpul dari banyak anggota akan menjadi dana yang cukup besar untuk disalurkan kembali sebagai pinjaman. Semakin banyak anggota menabung, semakin kuat pula kemampuan koperasi menyalurkan pembiayaan.
Namun, koperasi perlu menjaga kepercayaan dengan mengelola simpanan secara hati-hati. Dana simpanan tidak boleh disalurkan sembarangan; sebagian harus dicadangkan untuk penarikan sewaktu-waktu. Misalnya, koperasi dapat menetapkan batas penyaluran dan membentuk dana cadangan. Dengan pengelolaan yang disiplin, simpanan anggota menjadi mesin inklusi keuangan desa yang berkelanjutan, bukan sekadar tabungan pasif.
3. Literasi Keuangan bagi Anggota
Cara ketiga adalah meningkatkan literasi keuangan anggota. Banyak pelaku UMKM desa sebenarnya memiliki produk yang bagus, tetapi belum mampu memisahkan keuangan usaha dan rumah tangga, mencatat arus kas, atau menghitung harga pokok. Akibatnya, pinjaman yang diterima habis untuk kebutuhan konsumtif, bukan untuk mengembangkan usaha.
Oleh karena itu, koperasi perlu mengadakan pelatihan singkat yang praktis: cara mencatat pemasukan dan pengeluaran, cara menentukan harga jual, serta cara menyusun rencana angsuran. Pelatihan bisa dilakukan sebulan sekali, dipandu pengurus atau pendamping desa. Meskipun sederhana, langkah ini sangat menentukan. Anggota yang melek finansial akan menggunakan pinjaman secara produktif, membayar tepat waktu, dan pada akhirnya memperkuat inklusi keuangan desa dari sisi permintaan.
4. Kemitraan dengan Lembaga Keuangan
Cara keempat adalah membangun kemitraan dengan lembaga keuangan dan program pemerintah. Koperasi yang sehat dapat menjadi penyalur kredit program, bermitra dengan bank, atau mengakses pembiayaan dari lembaga keuangan mikro. Kemitraan ini memperbesar dana yang bisa disalurkan tanpa membebani simpanan anggota semata.
Untuk itu, koperasi harus memiliki laporan keuangan yang rapi dan legalitas yang lengkap. Pemerintah desa juga dapat mendukung melalui musyawarah desa yang membahas pemberdayaan ekonomi warga, sebagaimana dibahas dalam musyawarah desa. Selain itu, informasi program pemberdayaan dan pembiayaan dapat ditelusuri lewat situs resmi Kementerian Desa dan Pembangunan Daerah Tertinggal serta Kementerian Koperasi dan UKM. Dengan kemitraan yang tepat, inklusi keuangan desa meluas karena dana dari luar desa mengalir ke usaha-usaha lokal.
5. Digitalisasi Layanan Koperasi
Cara kelima adalah mendigitalisasi layanan koperasi secara bertahap. Pencatatan manual yang hanya ada di buku tulis rawan hilang dan sulit diaudit. Sebaliknya, aplikasi sederhana untuk pencatatan simpanan, pinjaman, dan angsuran membuat laporan lebih akurat dan mudah diperiksa anggota.
Digitalisasi juga membuka akses pembayaran nontunai dan pengajuan pinjaman daring bagi anggota yang sudah terbiasa memakai ponsel. Tentu saja, perubahan ini harus diiringi pendampingan agar anggota lanjut usia tidak tertinggal. Namun, manfaatnya besar: transparansi meningkat, biaya operasional menurun, dan kepercayaan anggota menguat. Pada akhirnya, koperasi yang modern akan lebih dipercaya sebagai motor inklusi keuangan desa. Pengalaman desa yang mengadopsi teknologi juga diulas dalam artikel tentang sistem informasi berbasis kecerdasan buatan untuk desa.
6. Pendampingan Usaha dan Pemasaran
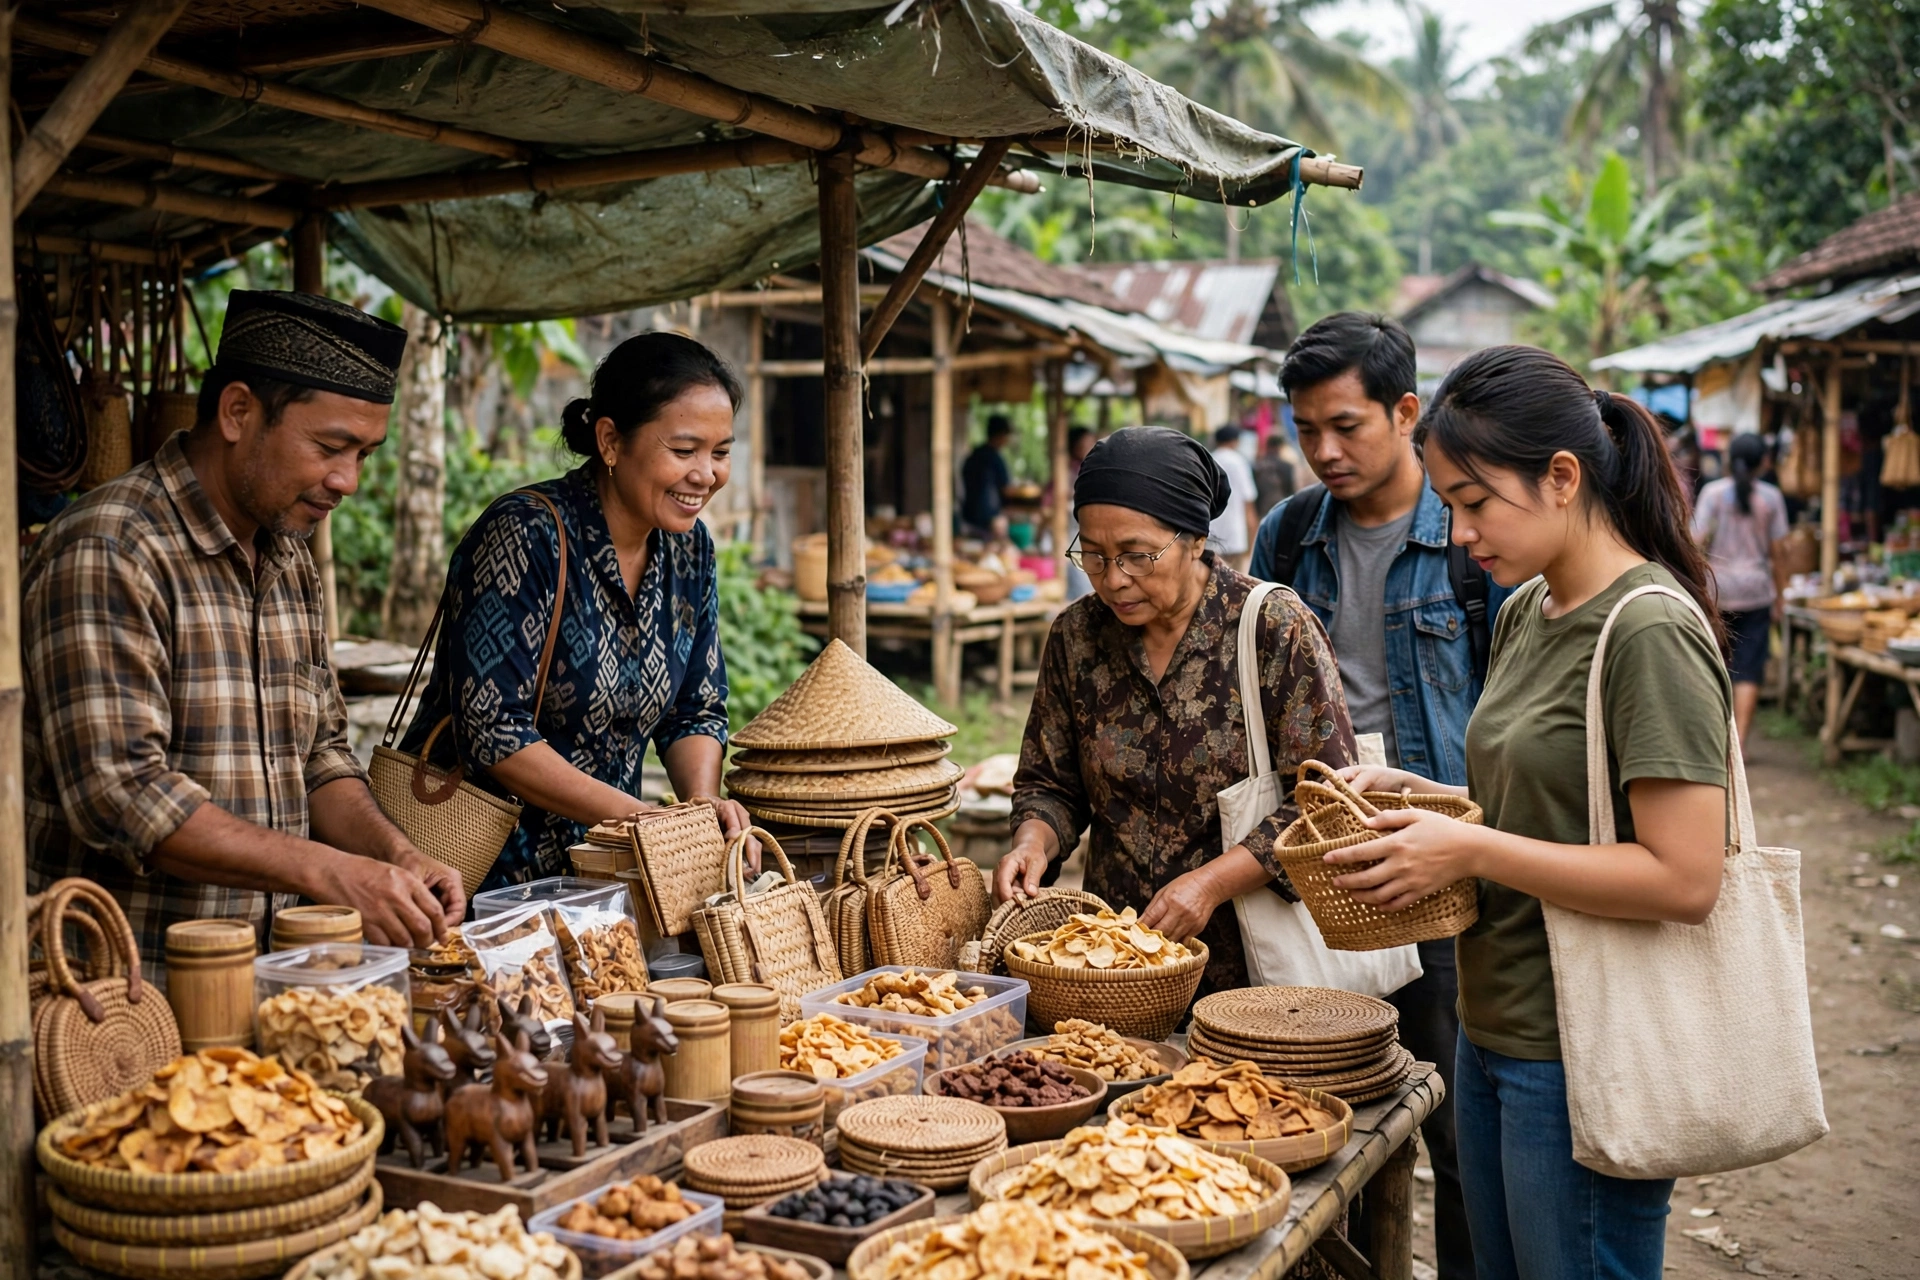
Cara keenam adalah mendampingi anggota di luar urusan pinjaman. Modal saja tidak cukup jika produk sulit dipasarkan. Oleh karena itu, koperasi dapat membantu anggota memperbaiki kemasan, mendaftarkan produk ke pasar digital, mengikuti pameran, atau menjual secara kolektif lewat gerai koperasi.
Pendampingan kolektif memberi keuntungan nyata. Misalnya, sepuluh perajin yang menjual bersama dapat menekan ongkos kirim dan menjangkau pembeli yang lebih besar daripada menjual sendiri-sendiri. Selain itu, koperasi dapat menjadi agregator yang menampung hasil pertanian atau kerajinan anggota, lalu memasarkannya dengan harga yang lebih adil. Dengan demikian, pinjaman yang disalurkan kembali dalam bentuk omzet yang lebih tinggi, dan inklusi keuangan desa pun berdampak langsung pada pendapatan warga.
7. Tata Kelola Transparan dan Akuntabel
Cara ketujuh, yang paling menentukan keberlanjutan, adalah tata kelola yang transparan dan akuntabel. Koperasi harus menyelenggarakan rapat anggota tahunan, membuka laporan keuangan kepada anggota, dan memisahkan peran pengurus dan pengawas. Jika pengelolaan tertutup, kepercayaan anggota runtuh dan simpanan berhenti mengalir.
Transparansi juga berarti anggota berhak tahu ke mana dana disalurkan, berapa tunggakan yang ada, dan bagaimana sisa hasil usaha dihitung. Warga yang merasa dilibatkan akan lebih aktif menabung, menghadiri rapat, dan mengawasi bersama. Meskipun demikian, transparansi saja tidak cukup tanpa penegakan aturan: pengurus yang melanggar harus ditindak sesuai anggaran dasar. Dengan tata kelola yang baik, koperasi menjadi lembaga yang layak dipercaya untuk jangka panjang, dan inklusi keuangan desa pun berdiri di atas fondasi yang kokoh.
Tantangan dan Solusinya
Perjalanan koperasi tentu tidak tanpa hambatan. Permodalan terbatas, kemampuan manajemen pengurus yang beragam, serta tunggakan anggota adalah tantangan yang paling sering muncul. Selain itu, sebagian warga masih memandang koperasi sekadar tempat meminjam, bukan lembaga milik bersama yang harus dijaga.
Solusinya adalah kombinasi langkah-langkah di atas: perkuat simpanan, latih pengurus dan anggota, jalin kemitraan, dan gunakan teknologi pencatatan yang sederhana. Pemerintah desa dapat mendukung dengan memfasilitasi pelatihan dan memastikan program pemberdayaan menyasar koperasi yang sehat. Warga yang menemukan kendala layanan publik terkait juga dapat menyampaikannya lewat LAPOR!, kanal aspirasi dan pengaduan resmi pemerintah. Dengan kerja bersama, tantangan itu dapat diatasi satu per satu.
Pertanyaan yang Sering Diajukan
Apa itu inklusi keuangan desa?
Inklusi keuangan desa adalah akses seluruh warga desa terhadap layanan keuangan yang terjangkau dan sesuai kebutuhan, seperti simpanan, pembiayaan usaha, dan pembayaran digital, agar usaha dan kesejahteraan warga dapat tumbuh.
Mengapa koperasi cocok menyalurkan modal UMKM desa?
Karena koperasi dimiliki anggota, berada dekat dengan warga, persyaratannya lebih sederhana, dan penilaiannya mempertimbangkan reputasi anggota di komunitas, bukan hanya dokumen formal.
Berapa modal awal yang ideal dari koperasi?
Tidak ada angka tunggal. Mulailah dari plafon kecil sesuai kebutuhan nyata usaha, misalnya untuk bahan baku satu siklus produksi, lalu naikkan bertahap seiring riwayat pembayaran yang baik.
Bagaimana cara bergabung menjadi anggota koperasi?
Datang ke kantor koperasi di desa, penuhi syarat keanggotaan sesuai anggaran dasar, bayar simpanan pokok dan simpanan wajib, lalu ikuti rapat anggota untuk memahami hak dan kewajiban sebagai pemilik bersama.
Kesimpulan
Inklusi keuangan desa bukan sekadar program, melainkan gerakan bersama untuk memastikan tidak ada warga desa yang tertinggal dari akses keuangan. Koperasi memegang peran strategis di dalamnya: menyalurkan pembiayaan mikro, mengelola simpanan anggota, meningkatkan literasi, menjalin kemitraan, mendigitalisasi layanan, mendampingi usaha, dan menjaga tata kelola yang transparan. Ketujuh cara tersebut saling menguatkan dan, jika dijalankan konsisten, akan mengubah pinjaman kecil menjadi usaha yang tumbuh, lapangan kerja baru, dan desa yang lebih mandiri.
Pada akhirnya, keberhasilan inklusi keuangan desa ditentukan oleh partisipasi warga sendiri. Mari mulai dari desa kita: bergabung dengan koperasi, menabung secara rutin, mengikuti pelatihan, dan menggunakan pinjaman secara produktif. Untuk pengelolaan desa yang lebih rapi dan berbasis data, kunjungi panda.id dan temukan bagaimana PANDA membantu desa mengelola informasi, usaha, dan layanan warga dalam satu sistem yang terpadu.