Bagi warga kota, menabung di bank, mentransfer uang, atau mengajukan pinjaman usaha mungkin terasa biasa saja. Namun, bagi jutaan warga desa, layanan semacam itu masih belum mudah dijangkau. Oleh karena itu, inklusi keuangan desa menjadi agenda penting: memastikan setiap warga desa, tanpa terkecuali, bisa memakai layanan keuangan formal yang aman, terjangkau, dan mudah dipahami.
Artikel ini membahas pengertian inklusi keuangan desa, alasan mengapa tingkatnya masih rendah di banyak wilayah, serta 7 cara ampuh yang bisa dilakukan pemerintah, pemerintah desa, lembaga keuangan, dan warga sendiri untuk memperluasnya secara berkelanjutan.
Daftar Isi
Apa Itu Inklusi Keuangan Desa
Inklusi keuangan desa adalah kondisi ketika seluruh warga desa memiliki akses yang mudah terhadap layanan keuangan formal, seperti rekening tabungan, pembayaran dan transfer, kredit usaha, asuransi mikro, dan layanan keuangan digital. Inklusi dikatakan tercapai apabila layanan tersebut benar-benar tersedia, biayanya terjangkau, dan warga memahami cara memakainya dengan aman.
Selain itu, inklusi keuangan desa bukan sekadar soal jumlah rekening yang dibuka. Sebuah desa bisa saja mencatat banyak rekening baru, tetapi jika rekening itu tidak pernah dipakai, tidak ada tabungan yang tumbuh, dan tidak ada usaha yang terbantu pembiayaannya, inklusi itu belum bermakna. Dengan demikian, inklusi yang sejati diukur dari pemakaian: apakah warga aktif menabung, bertransaksi, dan memanfaatkan layanan keuangan untuk memperbaiki kehidupannya.
Penting juga dipahami bahwa inklusi keuangan desa berkaitan erat dengan pembangunan desa secara keseluruhan. Ketika warga memiliki rekening dan riwayat transaksi yang tercatat, mereka lebih mudah mengakses bantuan sosial secara nontunai, mengajukan pembiayaan usaha, dan membangun ketahanan finansial keluarga. Misalnya, petani yang menerima pembayaran hasil panen lewat rekening akan lebih mudah menyisihkan tabungan dan merencanakan musim tanam berikutnya.
Mengapa Inklusi Keuangan Desa Masih Rendah
Meskipun layanan keuangan terus berkembang, inklusi keuangan desa masih menghadapi sejumlah hambatan. Pertama, jarak dan biaya perjalanan. Kantor bank umumnya berada di ibu kota kecamatan atau kabupaten, sehingga warga harus menempuh perjalanan jauh dan mengeluarkan ongkos hanya untuk sekadar menabung atau menarik uang.
Kedua, persyaratan administrasi yang terasa berat. Dokumen identitas, slip penghasilan, atau agunan menjadi kendala bagi petani, nelayan, dan pedagang kecil yang penghasilannya tidak tetap dan tidak selalu tercatat secara formal. Akibatnya, banyak warga yang sebenarnya produktif justru dinilai tidak layak oleh lembaga keuangan.
Ketiga, literasi keuangan dan literasi digital yang masih beragam. Sebagian warga belum terbiasa dengan rekening bank, apalagi dengan aplikasi perbankan digital. Selain itu, kekhawatiran terhadap penipuan dan biaya tersembunyi membuat sebagian warga lebih memilih menyimpan uang tunai di rumah, meskipun cara itu jauh lebih berisiko.
Keempat, infrastruktur yang belum merata. Jaringan internet dan pasokan listrik yang belum stabil di sebagian wilayah perdesaan membatasi layanan keuangan digital, padahal layanan digital adalah jalan tercepat untuk menjangkau desa-desa terpencil. Oleh karena itu, memperluas inklusi keuangan desa tidak bisa dilepaskan dari pembangunan infrastruktur dasar di desa.
Kelima, kepercayaan yang masih perlu dibangun. Pengalaman buruk dengan rentenir, koperasi bermasalah, atau investasi bodong membuat sebagian warga bersikap hati-hati terhadap semua produk keuangan. Namun, kehati-hatian ini bisa diatasi dengan pelayanan yang transparan, pendampingan yang berkelanjutan, dan bukti nyata bahwa layanan keuangan memang membantu, bukan merugikan.
7 Cara Ampuh Memperluas Inklusi Keuangan Desa
Memperluas inklusi keuangan desa membutuhkan kerja bersama antara pemerintah pusat, pemerintah desa, lembaga keuangan, dan warga sendiri. Berikut tujuh cara ampuh yang bisa dijalankan secara bertahap:
1. Gencarkan Literasi Keuangan di Desa
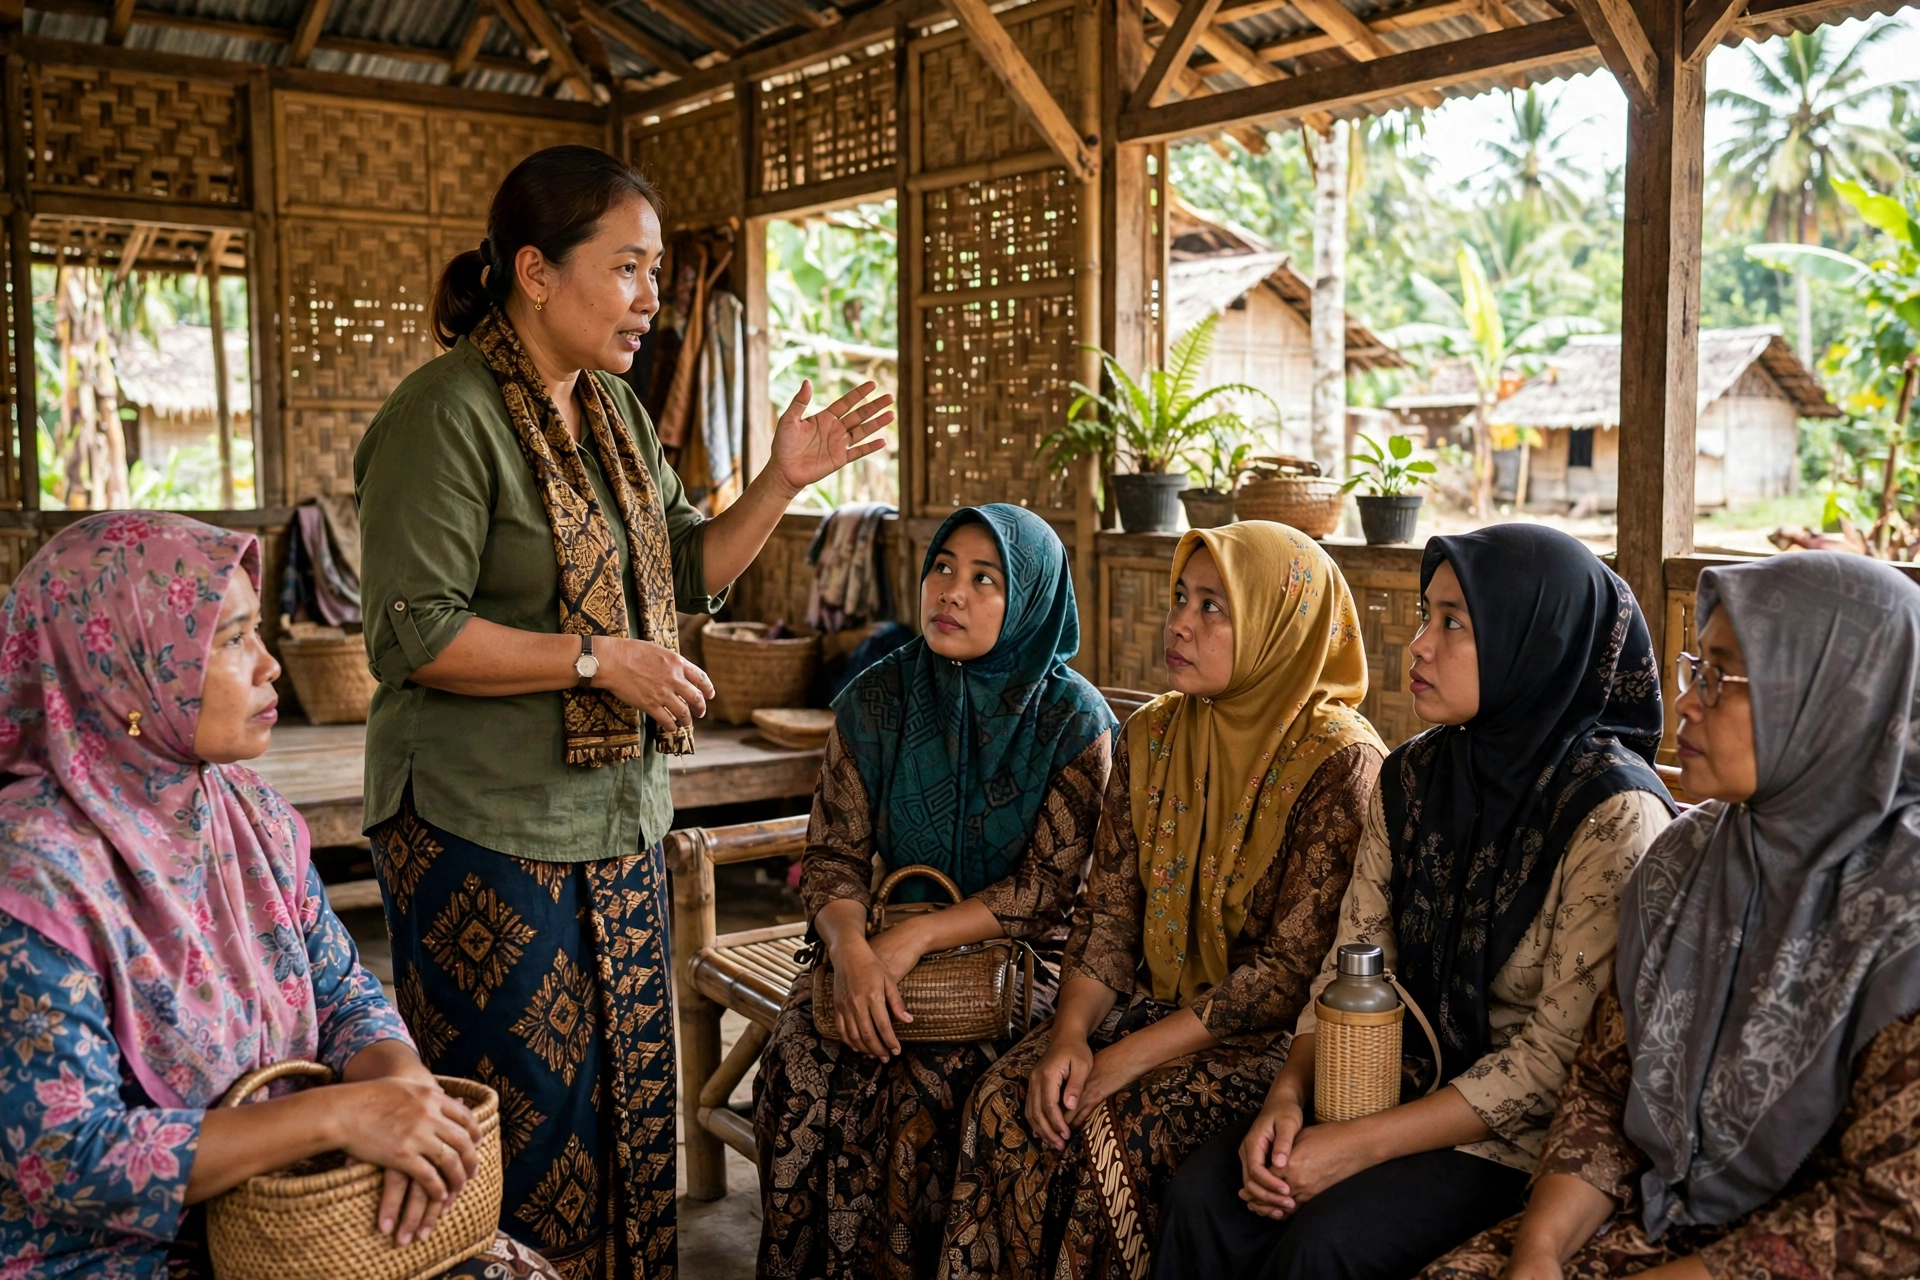
Langkah pertama dan paling mendasar adalah literasi keuangan. Pemerintah dan pemerintah desa dapat menyelenggarakan penyuluhan di balai desa, sekolah, kelompok tani, kelompok ibu-ibu, dan karang taruna. Materinya bisa sederhana: cara menabung, cara membaca biaya layanan, cara mengenali penipuan, cara memakai aplikasi perbankan, dan cara menghitung cicilan pinjaman.
Selain itu, literasi digital perlu menyertai literasi keuangan. Warga perlu dilatih memakai telepon pintar secara aman, menjaga kerahasiaan PIN dan kata sandi, serta membedakan kanal resmi bank dari pesan penipuan. Meskipun demikian, pelatihan sebaiknya dilakukan secara bertahap dan berulang, bukan sekadar sosialisasi sekali jalan, agar pemahaman benar-benar melekat.
2. Beri Insentif agar Bank Hadir di Desa
Pemerintah dapat memberikan insentif kepada lembaga perbankan agar mau membuka layanan di daerah pedesaan, misalnya keringanan pajak, subsidi operasional, atau bantuan teknis. Insentif semacam ini membuat layanan perbankan di pedesaan menjadi usaha yang lebih layak secara ekonomi bagi bank, sehingga mereka terdorong memperluas jangkauannya.
Namun, insentif sebaiknya dikaitkan dengan kinerja nyata, misalnya jumlah agen yang aktif, jumlah rekening warga desa yang benar-benar dipakai, atau jumlah pembiayaan usaha mikro yang tersalur. Dengan demikian, insentif tidak hanya menarik bank untuk hadir, tetapi juga mendorong mereka melayani warga desa dengan sungguh-sungguh.
3. Bangun Infrastruktur dan Teknologi Pendukung
Kurangnya infrastruktur dan teknologi adalah hambatan utama bagi inklusi keuangan desa. Pemerintah dapat berinvestasi pada infrastruktur penting seperti jalan, listrik, dan jaringan internet, yang mempermudah lembaga keuangan mendirikan layanan sekaligus memungkinkan layanan perbankan jarak jauh.
Selain itu, pemerintah dapat mempromosikan penggunaan teknologi seluler dan internet untuk layanan perbankan. Perbankan digital memungkinkan warga mentransfer uang, membayar tagihan, dan menerima pembayaran hasil panen tanpa harus bepergian jauh. Oleh karena itu, pembangunan menara telekomunikasi dan perluasan jaringan internet desa adalah investasi yang secara langsung mendukung inklusi keuangan desa.
4. Gandeng Lembaga Masyarakat sebagai Jembatan
Pemerintah dapat bermitra dengan lembaga masyarakat, seperti kelompok swadaya, organisasi nirlaba, dan kelompok usaha bersama, untuk menjangkau warga desa yang kurang terlayani. Lembaga-lembaga ini dapat bertindak sebagai pusat distribusi layanan keuangan sekaligus memberikan pendampingan kepada warga dalam mengakses produk keuangan.
Kemitraan ini efektif karena lembaga masyarakat sudah dipercaya warga dan memahami kondisi setempat. Misalnya, kelompok tani dapat membantu anggotanya mengajukan pembiayaan secara berkelompok, sementara organisasi pendamping dapat membantu warga menyiapkan dokumen dan memahami isi perjanjian pinjaman. Dengan demikian, warga tidak menghadapi sistem keuangan sendirian.
5. Hadirkan Agen Bank dan Perkuat BUMDes
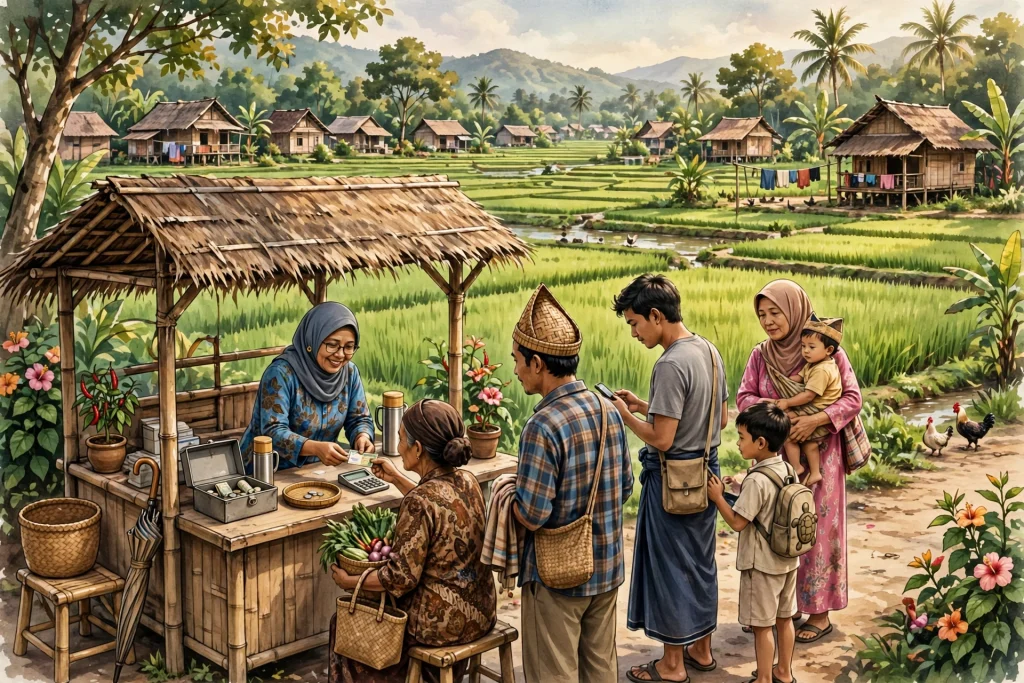
Cara yang paling langsung dirasakan warga adalah menghadirkan agen bank di desa, misalnya melalui warung, kios, atau BUMDes yang melayani setor dan tarik tunai, transfer, serta pembayaran tagihan. Agen bank memangkas jarak dan ongkos perjalanan warga, karena layanan keuangan kini tersedia di lingkungan tempat tinggal mereka sendiri.
BUMDes memiliki posisi strategis dalam hal ini. Selain mengelola unit usaha, BUMDes dapat menjadi agen bank, penyalur kredit mikro, atau pengelola simpan pinjam yang tertib dan transparan. Namun, penguatan BUMDes harus dibarengi tata kelola yang baik: pencatatan keuangan yang rapi, laporan yang terbuka, dan pengurus yang terlatih. Ketika BUMDes dikelola secara profesional, warga akan lebih percaya untuk menyimpan dan meminjam dana melaluinya.
6. Salurkan Bantuan dan Pembayaran secara Nontunai
Penyaluran bantuan sosial, bantuan usaha, dan pembayaran program desa secara nontunai terbukti mendorong warga untuk memiliki rekening bank. Ketika warga menerima bantuan lewat rekening, mereka sekaligus belajar memakai layanan perbankan dan mulai menabung dari sisa dana yang diterima.
Cara ini juga meningkatkan transparansi. Penyaluran nontunai lebih mudah dilacak, mengurangi pungutan liar, dan memastikan bantuan sampai kepada penerima yang berhak. Dengan demikian, inklusi keuangan desa dan tata kelola dana desa saling menguatkan satu sama lain.
7. Masukkan Inklusi Keuangan ke dalam Perencanaan Desa
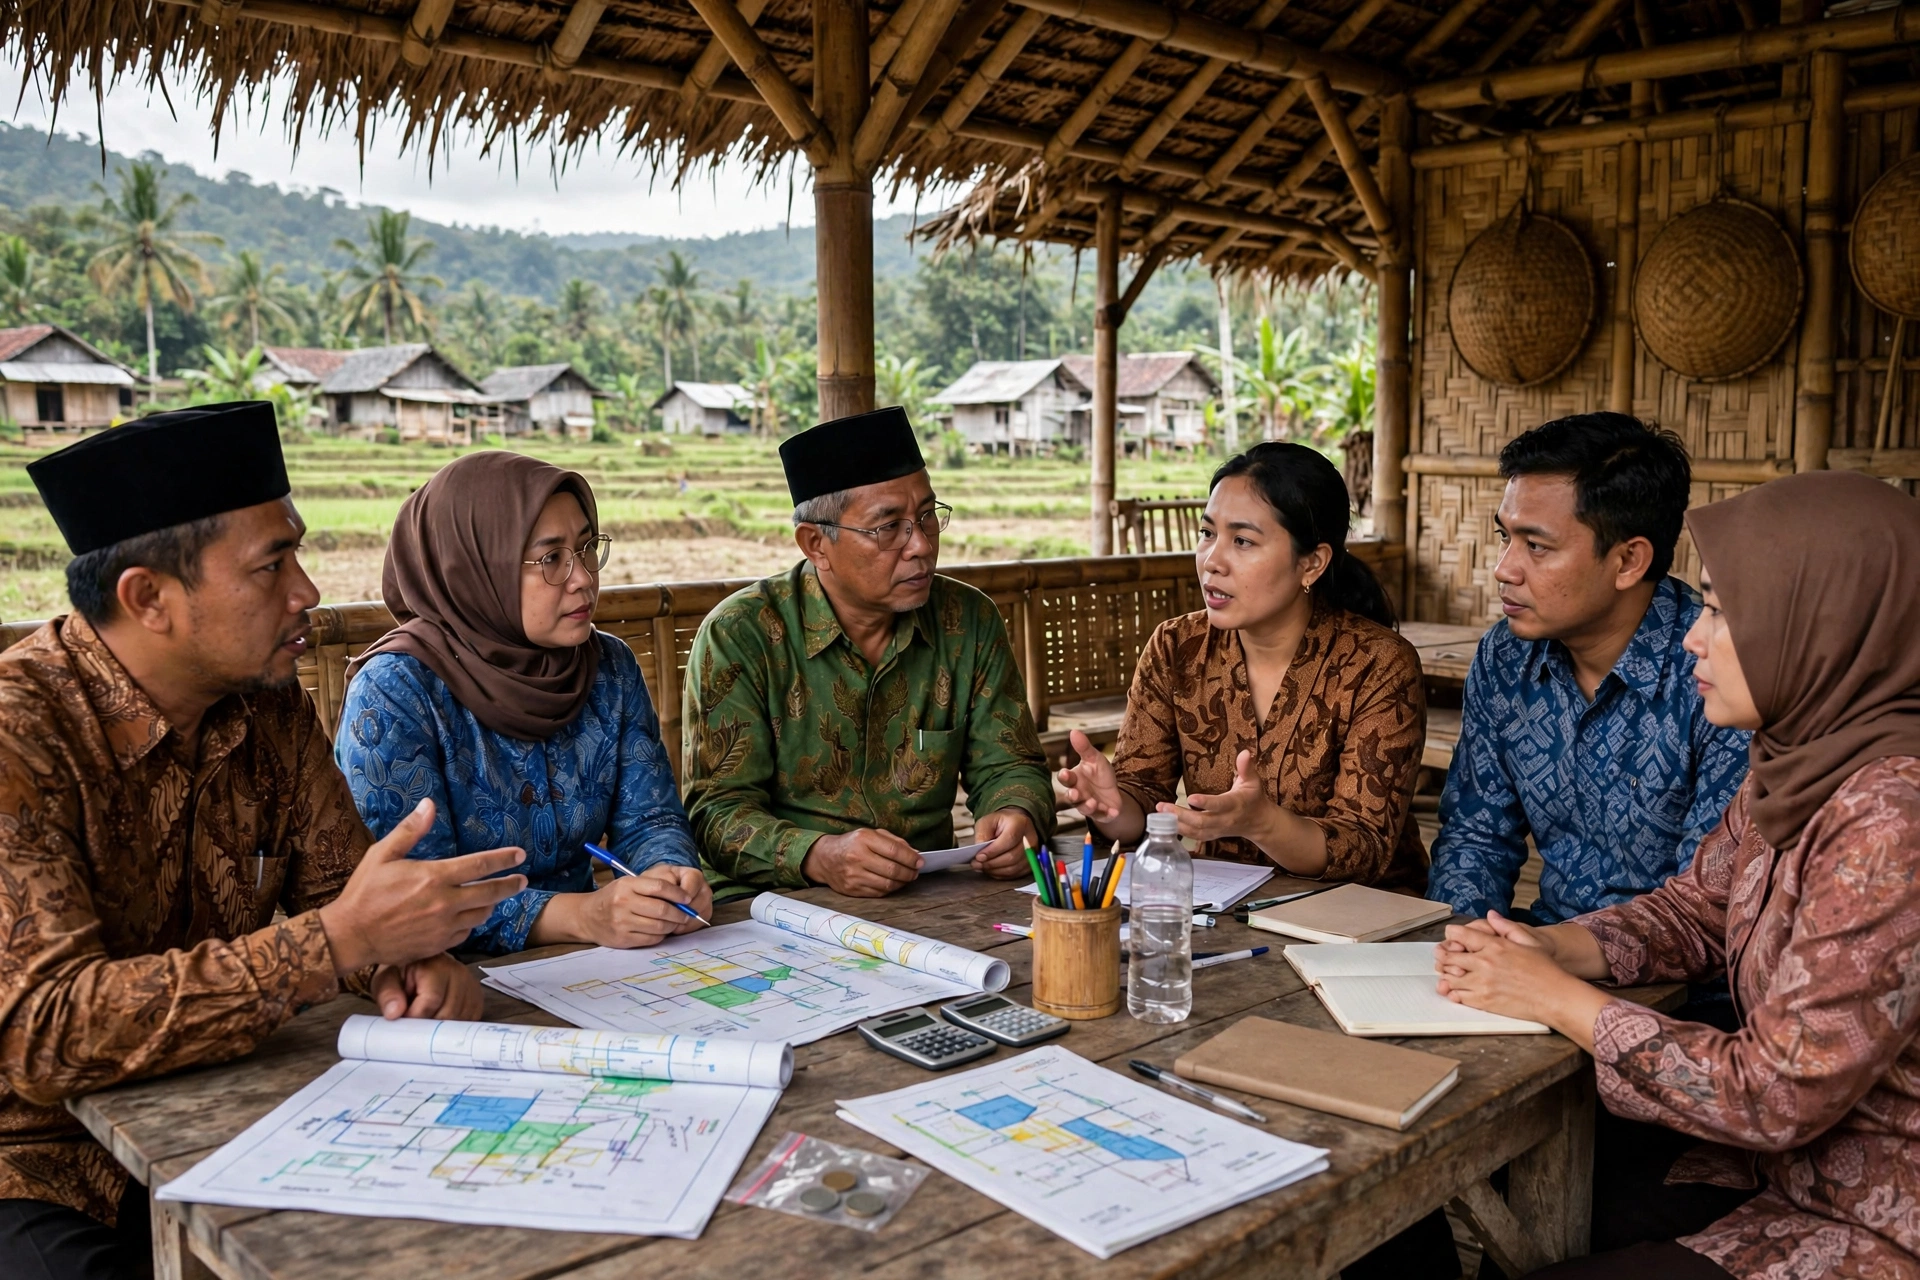
Cara terakhir — dan yang paling menentukan — adalah menjadikan inklusi keuangan sebagai bagian dari perencanaan pembangunan desa. Pemerintah desa dapat membahas kebutuhan layanan keuangan warga dalam musyawarah desa, mengusulkan kehadiran agen bank atau layanan keliling, dan menganggarkan kegiatan literasi keuangan dalam APBDes.
Ketika inklusi keuangan desa masuk ke dalam dokumen perencanaan desa, upaya memperluasnya tidak lagi bergantung pada program sesaat, melainkan menjadi agenda berkelanjutan. Dengan kata lain, desa yang merencanakan keuangan warganya dengan serius akan membangun ekonomi desa yang lebih kuat, transparan, dan mandiri.
Contoh Penerapan Inklusi Keuangan Desa
Bayangkan sebuah desa dengan 800 keluarga, dua kelompok tani, dan satu BUMDes yang aktif. Sebelum ada agen bank, warga harus pergi ke kecamatan sejauh 15 kilometer hanya untuk menarik bantuan atau menabung. Setelah BUMDes menjadi agen bank, pemerintah desa mengadakan penyuluhan literasi keuangan sebulan sekali, dan penyaluran bantuan dilakukan secara nontunai, sebagian besar warga mulai memiliki rekening, pedagang pasar desa menerima pembayaran nontunai, dan kelompok tani mengajukan pembiayaan usaha secara berkelompok.
Contoh nyata sistem informasi desa yang bisa mendukung tata kelola semacam ini adalah PANDA — panda.id — sistem informasi desa dan kelurahan yang membantu pemerintah desa mengelola data warga, layanan, dan pembangunan dalam satu platform. Melalui PANDA, pemerintah desa dapat mendata pelaku usaha, merencanakan program pemberdayaan ekonomi, dan menyampaikan informasi layanan kepada warga secara transparan, misalnya melalui musyawarah desa.
Pemerintah juga menyediakan sumber informasi resmi yang bisa dirujuk desa. Misalnya, Kementerian Desa dan Pembangunan Daerah Tertinggal mempublikasikan kebijakan pembangunan desa, Otoritas Jasa Keuangan menyediakan informasi literasi dan inklusi keuangan, dan LAPOR! menampung aspirasi serta pengaduan warga terkait layanan publik. Untuk inspirasi pemanfaatan teknologi di desa lainnya, baca juga artikel tentang sistem informasi berbasis kecerdasan buatan untuk desa.
Tantangan dan Cara Mengatasinya
Meskipun demikian, memperluas inklusi keuangan desa bukan tanpa tantangan. Pertama, kepercayaan warga terhadap lembaga keuangan masih perlu dibangun, terutama di desa yang pernah mengalami pengalaman buruk dengan rentenir atau koperasi bermasalah. Solusinya adalah transparansi biaya, pelayanan yang ramah, dan pendampingan yang berkelanjutan.
Kedua, infrastruktur jaringan dan listrik yang belum merata membatasi layanan digital. Oleh karena itu, desa perlu menyiapkan cara kerja campuran: layanan agen bank untuk transaksi dasar, dipadukan dengan layanan digital ketika jaringan tersedia. Ketiga, keberlanjutan agen bank perlu dijaga, karena agen bisa berhenti beroperasi jika insentifnya tidak memadai. Pemerintah desa dan bank perlu memastikan skema bagi hasil yang adil bagi agen.
Keempat, risiko penipuan digital harus diantisipasi sejak awal. Edukasi tentang penipuan berkedok undian, tautan palsu, dan permintaan PIN harus menjadi bagian tetap dari setiap penyuluhan keuangan. Dengan demikian, inklusi keuangan desa yang semakin luas tidak dibarengi dengan meningkatnya korban penipuan.
Pertanyaan yang Sering Diajukan
Apa itu inklusi keuangan desa?
Inklusi keuangan desa adalah kondisi ketika seluruh warga desa memiliki akses yang mudah terhadap layanan keuangan formal — rekening tabungan, transfer, pembayaran, kredit usaha, dan layanan digital — yang tersedia, terjangkau, dan mudah dipahami.
Apa peran pemerintah dalam inklusi keuangan desa?
Pemerintah berperan melalui literasi keuangan, insentif bagi bank, pembangunan infrastruktur dan teknologi, kemitraan dengan lembaga masyarakat, serta kebijakan penyaluran bantuan secara nontunai.
Apakah desa tanpa kantor bank bisa mencapai inklusi keuangan?
Bisa. Melalui agen bank, layanan bank keliling, dan perbankan digital, warga desa tetap bisa memakai layanan keuangan tanpa harus ada kantor cabang di desanya.
Bagaimana pemerintah desa bisa membantu memperluas inklusi keuangan?
Pemerintah desa dapat memfasilitasi agen bank, menguatkan BUMDes, mengadakan penyuluhan literasi keuangan, dan memasukkan agenda inklusi keuangan ke dalam perencanaan pembangunan desa melalui musyawarah desa.
Kesimpulan
Inklusi keuangan desa adalah fondasi ekonomi perdesaan yang merata. Ketika warga desa mudah menabung, bertransaksi, dan mengakses pembiayaan, usaha mikro tumbuh, bantuan tersalur lebih transparan, dan desa menjadi lebih mandiri secara ekonomi.
Namun, inklusi tidak akan meluas dengan sendirinya. Dibutuhkan literasi yang gencar, insentif bagi bank, infrastruktur yang memadai, kemitraan dengan lembaga masyarakat, agen bank yang hadir di desa, penyaluran nontunai, dan perencanaan desa yang serius. Oleh karena itu, mulailah dari langkah yang paling dekat: adakan penyuluhan, hadirkan agen bank, dan bahas kebutuhan keuangan warga dalam musyawarah. Pada akhirnya, desa yang warganya terhubung dengan sistem keuangan formal adalah desa yang lebih siap membangun masa depannya sendiri.
Jika desa Anda ingin menata data warga, layanan, dan pembangunan dalam satu sistem yang terpadu dan transparan, pelajari lebih lanjut tentang PANDA di panda.id dan mulai penguatan ekonomi desa Anda hari ini.