Koperasi simpan pinjam desa adalah jalan paling masuk akal bagi desa yang ingin mandiri secara finansial tanpa selalu bergantung pada bantuan luar. Melalui koperasi simpan pinjam desa, warga menghimpun dana sendiri, meminjam dengan bunga yang wajar, dan memutar hasilnya kembali untuk usaha serta kebutuhan bersama. Selain itu, koperasi simpan pinjam desa melatih warga mengelola uang secara disiplin, transparan, dan gotong royong. Oleh karena itu, artikel ini mengupas tujuh cara ampuh membangun kemandirian finansial desa lewat edukasi pengelolaan koperasi simpan pinjam, mulai dari fondasi organisasi hingga pemanfaatan teknologi pencatatan yang sederhana.
Daftar Isi
Mengapa Koperasi Simpan Pinjam Desa
Desa yang mandiri secara finansial bukan desa yang kaya raya dalam semalam, melainkan desa yang mampu mengatur arus uangnya sendiri. Koperasi simpan pinjam desa menjadi wadah warga untuk menabung bersama, mengakses pinjaman dengan syarat yang jelas, dan membagi hasil usaha secara adil. Misalnya, seorang petani yang biasanya meminjam ke tengkulak dengan bunga tinggi bisa beralih ke koperasi, sehingga margin usahanya tidak habis untuk membayar bunga. Dengan demikian, uang yang beredar di desa tetap berputar di desa, bukan mengalir keluar.
Namun, koperasi tidak otomatis berjalan baik hanya karena didirikan. Banyak koperasi desa yang berhenti di tengah jalan karena pengurusnya tidak terlatih, pembukuannya berantakan, atau anggotanya tidak memahami hak dan kewajibannya. Oleh karena itu, edukasi pengelolaan menjadi kunci: anggota yang paham akan ikut mengawasi, pengurus yang terlatih akan bekerja profesional, dan pengawas yang aktif akan mencegah penyimpangan sejak dini. Selain itu, tata kelola yang rapi membuat koperasi dipercaya warga, sehingga makin banyak yang mau bergabung dan menabung.
Prinsip dasar koperasi tetap sama di mana pun: keanggotaan sukarela dan terbuka, pengelolaan demokratis, partisipasi ekonomi anggota, serta kemandirian. Prinsip ini penting karena koperasi adalah milik bersama, bukan milik segelintir pengurus. Meskipun demikian, prinsip saja tidak cukup tanpa aturan main yang tertulis, rapat anggota yang rutin, dan laporan keuangan yang bisa dibaca semua orang. Pada akhirnya, koperasi simpan pinjam desa yang sehat adalah koperasi yang anggotanya paham, pengurusnya amanah, dan bukunya terbuka.
Cara 1: Bangun Kepercayaan Lewat Transparansi
Kepercayaan adalah modal pertama koperasi, bahkan sebelum modal uang. Warga tidak akan menabung di tempat yang laporannya tidak jelas, meskipun pengurusnya adalah tetangga sendiri. Oleh karena itu, koperasi simpan pinjam desa perlu mengumumkan laporan keuangan secara berkala, misalnya setiap bulan di papan pengumuman kantor desa atau grup warga. Laporan itu tidak harus rumit: cukup total simpanan, total pinjaman beredar, tunggakan, dan sisa hasil usaha sementara.
Transparansi juga berarti rapat anggota tahunan benar-benar digelar, bukan sekadar formalitas. Dalam rapat itu, pengurus memaparkan laporan, anggota bertanya, dan keputusan diambil lewat musyawarah. Proses seperti ini sejalan dengan semangat musyawarah desa yang menempatkan warga sebagai pemilik keputusan, bukan sekadar penonton. Dengan demikian, kepercayaan tumbuh karena warga melihat sendiri uang mereka dikelola dengan benar.
Cara 2: Edukasi Anggota Secara Berkala
Edukasi bukan kegiatan sekali jalan saat koperasi didirikan. Anggota baru perlu dibekali pemahaman dasar: apa itu simpanan pokok, simpanan wajib, dan simpanan sukarela; bagaimana bunga pinjaman dihitung; dan apa konsekuensi menunggak. Selain itu, anggota lama pun perlu penyegaran, misalnya tentang cara membaca laporan keuangan sederhana atau membedakan pinjaman konsumtif dan pinjaman produktif.
Pelatihan bisa dikemas ringan dan praktis. Misalnya, pengurus mengadakan kelas satu jam setiap bulan, mengundang penyuluh koperasi dari dinas terkait, atau belajar dari pengalaman koperasi desa tetangga yang sudah maju. Materi yang baik selalu memakai contoh nyata dari desa sendiri, seperti simulasi angsuran pinjaman modal warung atau perhitungan bagi hasil tabungan. Dengan begitu, anggota tidak hanya hafal istilah, tetapi benar-benar paham dan berani mengawasi jalannya koperasi.
Cara 3: Kelola Simpanan Secara Disiplin
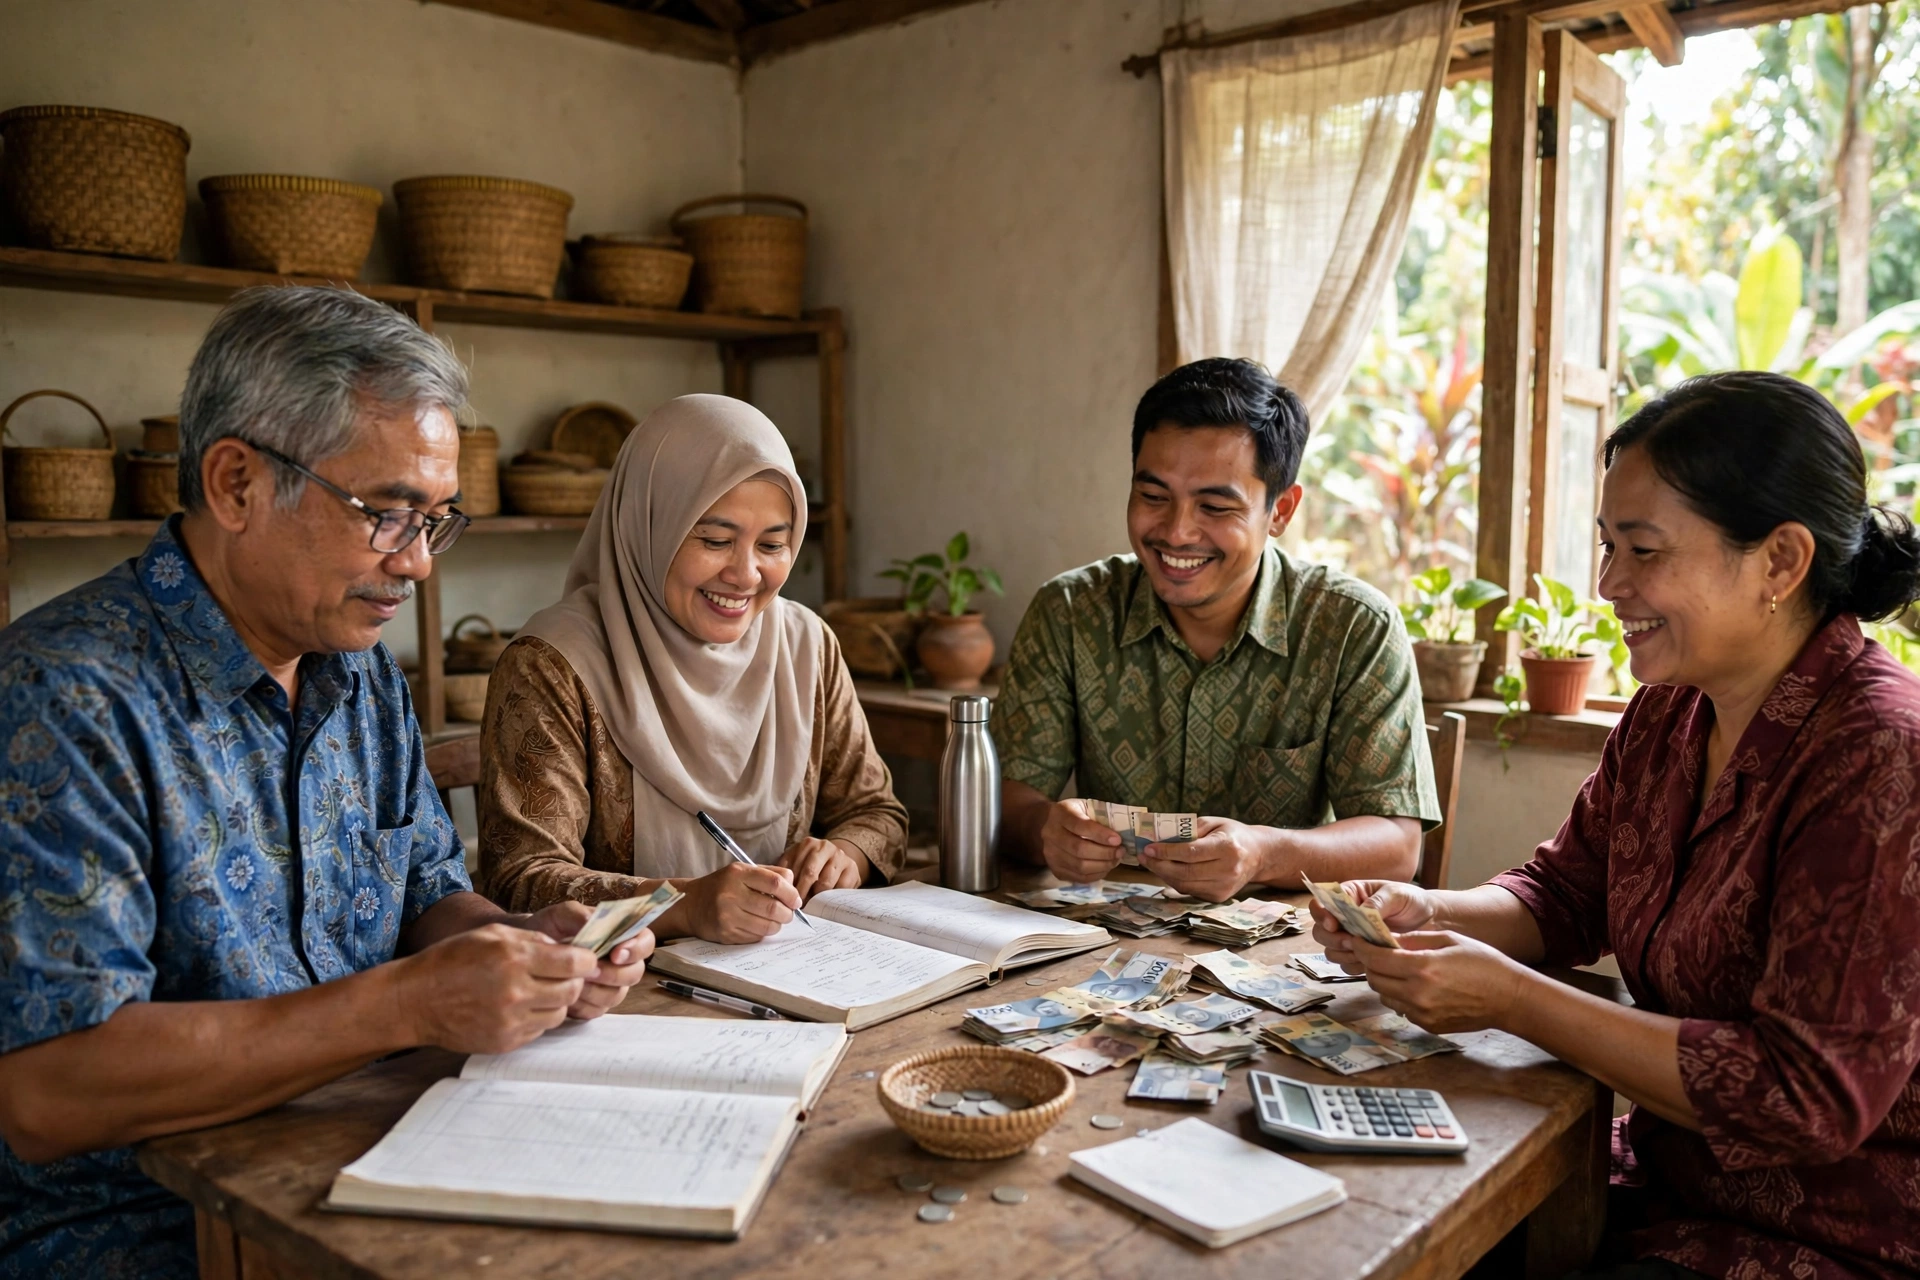
Simpanan adalah bahan bakar koperasi. Tanpa simpanan yang terkumpul rutin, koperasi tidak punya dana untuk dipinjamkan. Oleh karena itu, aturan simpanan wajib harus jelas jumlah dan jadwalnya, dan pengurus perlu menagih dengan sopan tetapi konsisten. Namun, disiplin tidak berarti kaku: koperasi yang baik menyediakan simpanan sukarela yang fleksibel, sehingga anggota yang sedang panen bisa menabung lebih banyak, dan yang sedang paceklik tidak terbebani.
Selain itu, pisahkan dengan tegas uang koperasi dari uang pribadi pengurus. Rekening koperasi harus atas nama koperasi, dan setiap transaksi harus tercatat dengan bukti. Praktik sederhana ini mencegah banyak masalah di kemudian hari. Misalnya, ketika ada selisih kas, pembukuan yang rapi membuat selisih itu mudah ditelusuri, bukan menjadi sumber prasangka antarwarga. Pada akhirnya, disiplin simpanan menumbuhkan kebiasaan menabung di tengah masyarakat, dan itu adalah fondasi kemandirian finansial yang sesungguhnya.
Cara 4: Tetapkan Aturan Pinjaman yang Adil
Aturan pinjaman yang adil melindungi peminjam sekaligus koperasi. Plafon pinjaman sebaiknya disesuaikan dengan kemampuan anggota dan riwayat simpanannya, bukan berdasarkan kedekatan dengan pengurus. Jangka waktu dan bunga pun harus diumumkan terbuka sejak awal, sehingga tidak ada anggota yang merasa dirugikan. Misalnya, pinjaman modal usaha tani bisa diberi tenor mengikuti musim panen, sementara pinjaman darurat diberi tenor lebih pendek.
Proses pengajuan juga perlu sederhana dan cepat, tetapi tetap melewati verifikasi. Pengurus bisa memakai formulir singkat yang mencatat tujuan pinjaman, sumber pembayaran angsuran, dan agunan atau penjamin bila diperlukan. Dengan demikian, anggota yang benar-benar membutuhkan tidak terhambat birokrasi, tetapi koperasi tetap terlindungi dari pinjaman yang sejak awal tidak realistis untuk dilunasi. Keadilan semacam ini membuat anggota merasa dihormati, dan anggota yang merasa dihormati cenderung membayar tepat waktu.
Cara 5: Kelola Risiko Kredit dengan Bijak
Risiko kredit tidak bisa dihilangkan, tetapi bisa dikelola. Langkah pertama adalah mengenali anggota: pengurus yang tinggal satu desa biasanya tahu karakter dan usaha calon peminjam, dan pengetahuan lokal ini adalah keunggulan koperasi dibanding lembaga keuangan besar. Namun, pengetahuan lokal harus dilengkapi catatan: riwayat pinjaman sebelumnya, kelancaran angsuran, dan kondisi usahanya saat ini.
Langkah kedua adalah membentuk cadangan risiko dari sebagian sisa hasil usaha, sehingga satu-dua tunggakan tidak langsung mengguncang kas koperasi. Langkah ketiga adalah penagihan yang manusiawi: ingatkan sebelum jatuh tempo, datangi dengan sopan bila menunggak, dan cari solusi bersama, misalnya penjadwalan ulang untuk anggota yang usahanya gagal karena bencana. Meskipun demikian, koperasi tetap harus tegas terhadap pinjaman yang macet karena kelalaian yang disengaja, demi melindungi simpanan anggota lain. Keseimbangan antara empati dan ketegasan inilah yang menjaga koperasi tetap sehat dalam jangka panjang.
Cara 6: Dorong Usaha Produktif Anggota
Koperasi simpan pinjam desa memberi dampak terbesar ketika pinjamannya dipakai untuk usaha produktif, bukan sekadar konsumsi. Pinjaman untuk bibit, pupuk, alat produksi, atau modal warung akan kembali lewat pendapatan usaha, sehingga angsuran terbayar dari hasil, bukan dari utang baru. Oleh karena itu, pengurus sebaiknya mendampingi anggota menyusun rencana usaha sederhana: berapa modal yang dibutuhkan, berapa perkiraan pendapatan, dan kapan angsuran bisa dibayar.
Pendampingan ini bisa dikaitkan dengan potensi desa setempat. Desa wisata misalnya bisa mendorong anggotanya membuka homestay, warung kuliner, atau jasa pemandu, seperti yang diulas dalam artikel peran pemuda dalam menggali potensi desa wisata. Selain itu, koperasi dapat membantu pemasaran bersama, misalnya lewat bazar desa atau kerja sama dengan pelaku usaha lain. Dengan begitu, koperasi tidak hanya menyalurkan uang, tetapi ikut menumbuhkan ekonomi desa secara nyata.
Cara 7: Manfaatkan Pencatatan Digital Sederhana
Pembukuan manual dengan buku tulis masih bisa berjalan untuk koperasi kecil, tetapi rawan hilang, rusak, dan sulit diaudit. Pencatatan digital sederhana, misalnya spreadsheet atau aplikasi pencatatan keuangan, membuat laporan bisa dibuat dalam hitungan menit dan mudah diperiksa. Pengurus tidak perlu langsung memakai sistem yang rumit; yang penting datanya lengkap, tersimpan aman, dan bisa dicadangkan.
Di sinilah sistem informasi desa berperan. Data anggota, simpanan, dan pinjaman yang tercatat rapi bisa dikelola dalam satu sistem yang sama dengan data kependudukan dan layanan desa lainnya, sehingga perangkat desa tidak bekerja ganda. Sebagai contoh nyata, Panda sebagai sistem informasi desa membantu perangkat desa mengelola data dan layanan secara tertib dan transparan. Dengan pencatatan yang rapi, rapat anggota pun menjadi lebih mudah karena angka-angkanya sudah siap, bukan dicari-cari di tumpukan buku.
Informasi resmi tentang pembinaan desa dan koperasi dapat dicek di situs Kementerian Desa dan Pembangunan Daerah Tertinggal, sementara keluhan atas layanan publik bisa disampaikan lewat LAPOR!, kanal pengaduan resmi pemerintah. Memakai rujukan resmi seperti ini membantu pengurus koperasi mengambil keputusan berdasarkan aturan yang berlaku, bukan sekadar kebiasaan.
Pertanyaan yang Sering Diajukan
Apa syarat bergabung dengan koperasi simpan pinjam desa?
Umumnya warga cukup berdomisili di desa, membayar simpanan pokok dan simpanan wajib, serta menyetujui anggaran dasar koperasi. Syarat rinci ditetapkan dalam rapat anggota, sehingga setiap koperasi bisa menyesuaikan dengan kondisi desanya.
Apakah simpanan anggota aman?
Simpanan aman sejauh koperasi dikelola transparan, diaudit lewat rapat anggota, dan pinjamannya disalurkan dengan aturan yang jelas. Karena itu, pilih koperasi yang laporan keuangannya terbuka dan pengurusnya bersedia diawasi.
Bagaimana jika anggota menunggak angsuran?
Pengurus sebaiknya mengingatkan lebih dulu, lalu mencari solusi bersama seperti penjadwalan ulang bila penyebabnya musibah atau gagal panen. Ketegasan tetap diperlukan untuk melindungi simpanan anggota lain, tetapi selalu lewat musyawarah, bukan tekanan.
Apakah koperasi cocok untuk desa kecil?
Justru sangat cocok, karena kedekatan antarwarga memudahkan pengawasan dan penagihan. Koperasi kecil bisa mulai dari puluhan anggota, lalu tumbuh seiring kepercayaan yang terbangun.
Kesimpulan
Kemandirian finansial desa dibangun selangkah demi selangkah: lewat transparansi yang menumbuhkan kepercayaan, edukasi yang membuat anggota paham, simpanan yang dikelola disiplin, aturan pinjaman yang adil, risiko yang dikelola bijak, usaha produktif yang didorong, dan pencatatan digital yang rapi. Koperasi simpan pinjam desa yang menjalankan tujuh cara ini bukan hanya menjadi tempat menabung dan meminjam, tetapi menjadi sekolah ekonomi bagi warganya. Pada akhirnya, desa yang mampu mengelola uangnya sendiri adalah desa yang mampu menentukan masa depannya sendiri.
Jika desa Anda ingin mengelola data anggota, simpanan, dan layanan desa secara lebih tertib dan transparan, kunjungi panda.id dan pelajari bagaimana Panda sebagai sistem informasi desa dapat mendampingi perangkat desa menuju desa yang mandiri dan sejahtera.