Kredit mikro desa adalah pinjaman modal dalam jumlah kecil yang ditujukan bagi warga desa yang ingin memulai atau mengembangkan usaha. Melalui kredit mikro desa, seorang petani, pengrajin, pedagang pasar, atau pelaku usaha rumahan bisa mendapatkan tambahan modal tanpa harus memenuhi syarat agunan yang berat seperti pada pinjaman bank konvensional. Oleh karena itu, kredit mikro desa menjadi jembatan penting antara warga yang memiliki keterampilan dan kemauan berusaha dengan modal yang mereka butuhkan untuk benar-benar bergerak.
Selain itu, kredit mikro desa tidak hanya soal uang. Di banyak desa, pinjaman kecil yang dikelola dengan baik mampu membuka lapangan kerja baru, menghidupkan warung yang sempat tutup, dan membuat produk lokal lebih dikenal di luar desa. Misalnya, seorang pembuat kerupuk yang mendapat modal tambahan bisa membeli bahan baku dalam jumlah lebih besar, memperbaiki kemasan, dan mulai menitipkan produknya ke toko di kecamatan. Dengan demikian, satu pinjaman kecil dapat memberi dampak yang jauh lebih besar daripada nilainya sendiri.
Artikel ini membahas tujuh cara ampuh memanfaatkan kredit mikro desa agar benar-benar memberdayakan usaha warga, bukan justru menjadi beban. Meskipun demikian, setiap cara di sini menekankan kehati-hatian: pinjaman adalah amanah yang harus dikembalikan, sehingga perencanaannya harus matang sejak awal. Pada akhirnya, tujuan kredit mikro desa bukan sekadar meminjam, melainkan membangun usaha yang mandiri, berkelanjutan, dan memberi manfaat bagi keluarga serta lingkungan sekitar.
Daftar Isi
Apa Itu Kredit Mikro Desa
Kredit mikro desa adalah fasilitas pembiayaan berskala kecil yang disalurkan kepada pelaku usaha mikro di perdesaan, baik perorangan maupun kelompok usaha. Sumbernya beragam, mulai dari koperasi simpan pinjam, BUMDes yang memiliki unit simpan pinjam, bank perkreditan rakyat, hingga program pemerintah dan lembaga keuangan mikro. Namun, ciri yang menyatukan semuanya adalah nilai pinjaman yang relatif kecil, proses yang lebih sederhana, dan tujuan yang jelas: menggerakkan usaha produktif warga.
Berbeda dengan pinjaman konsumtif, kredit mikro desa seharusnya digunakan untuk kegiatan yang menghasilkan. Dana pinjaman bisa dipakai membeli bahan baku, menambah peralatan, membuka lapak baru, atau memperbaiki kualitas produk. Selain itu, banyak penyalur kredit mikro desa yang juga memberikan pendampingan, seperti pelatihan pencatatan keuangan sederhana dan pemasaran. Oleh karena itu, warga tidak hanya menerima uang, tetapi juga belajar mengelola usaha dengan lebih tertata.
Penting untuk memahami bahwa kredit mikro desa bukanlah bantuan cuma-cuma. Pinjaman ini wajib dikembalikan sesuai jadwal, biasanya dengan angsuran mingguan atau bulanan. Meskipun demikian, justru kewajiban inilah yang melatih kedisiplinan usaha. Seorang pelaku usaha yang terbiasa menyisihkan sebagian keuntungan untuk angsuran akan lebih siap menghadapi masa sulit, karena ia sudah terbiasa membedakan antara uang usaha dan uang belanja keluarga.
Mengapa Kredit Mikro Desa Penting bagi Usaha Warga
Di desa, masalah utama usaha kecil sering kali bukan kurangnya keterampilan, melainkan kurangnya modal pada saat yang tepat. Seorang penjahit mungkin sudah memiliki pelanggan tetap, tetapi ia tidak bisa menerima pesanan dalam jumlah besar karena mesinnya hanya satu. Seorang petani sayur mungkin tahu cara menanam dengan baik, tetapi ia tidak memiliki dana untuk membeli bibit unggul pada awal musim tanam. Dalam situasi seperti ini, kredit mikro desa hadir sebagai solusi yang masuk akal dan terjangkau.
Selain itu, kredit mikro desa membantu mengurangi ketergantungan warga pada pinjaman informal berbunga tinggi. Pinjaman dari rentenir memang cepat, tetapi bunganya dapat menggerus seluruh keuntungan usaha. Dengan demikian, kehadiran lembaga keuangan mikro yang sehat di desa bukan sekadar soal akses modal, melainkan juga soal perlindungan warga dari jeratan utang yang merugikan. Pemerintah desa dapat berperan dengan mengarahkan warga ke penyalur yang legal dan transparan.
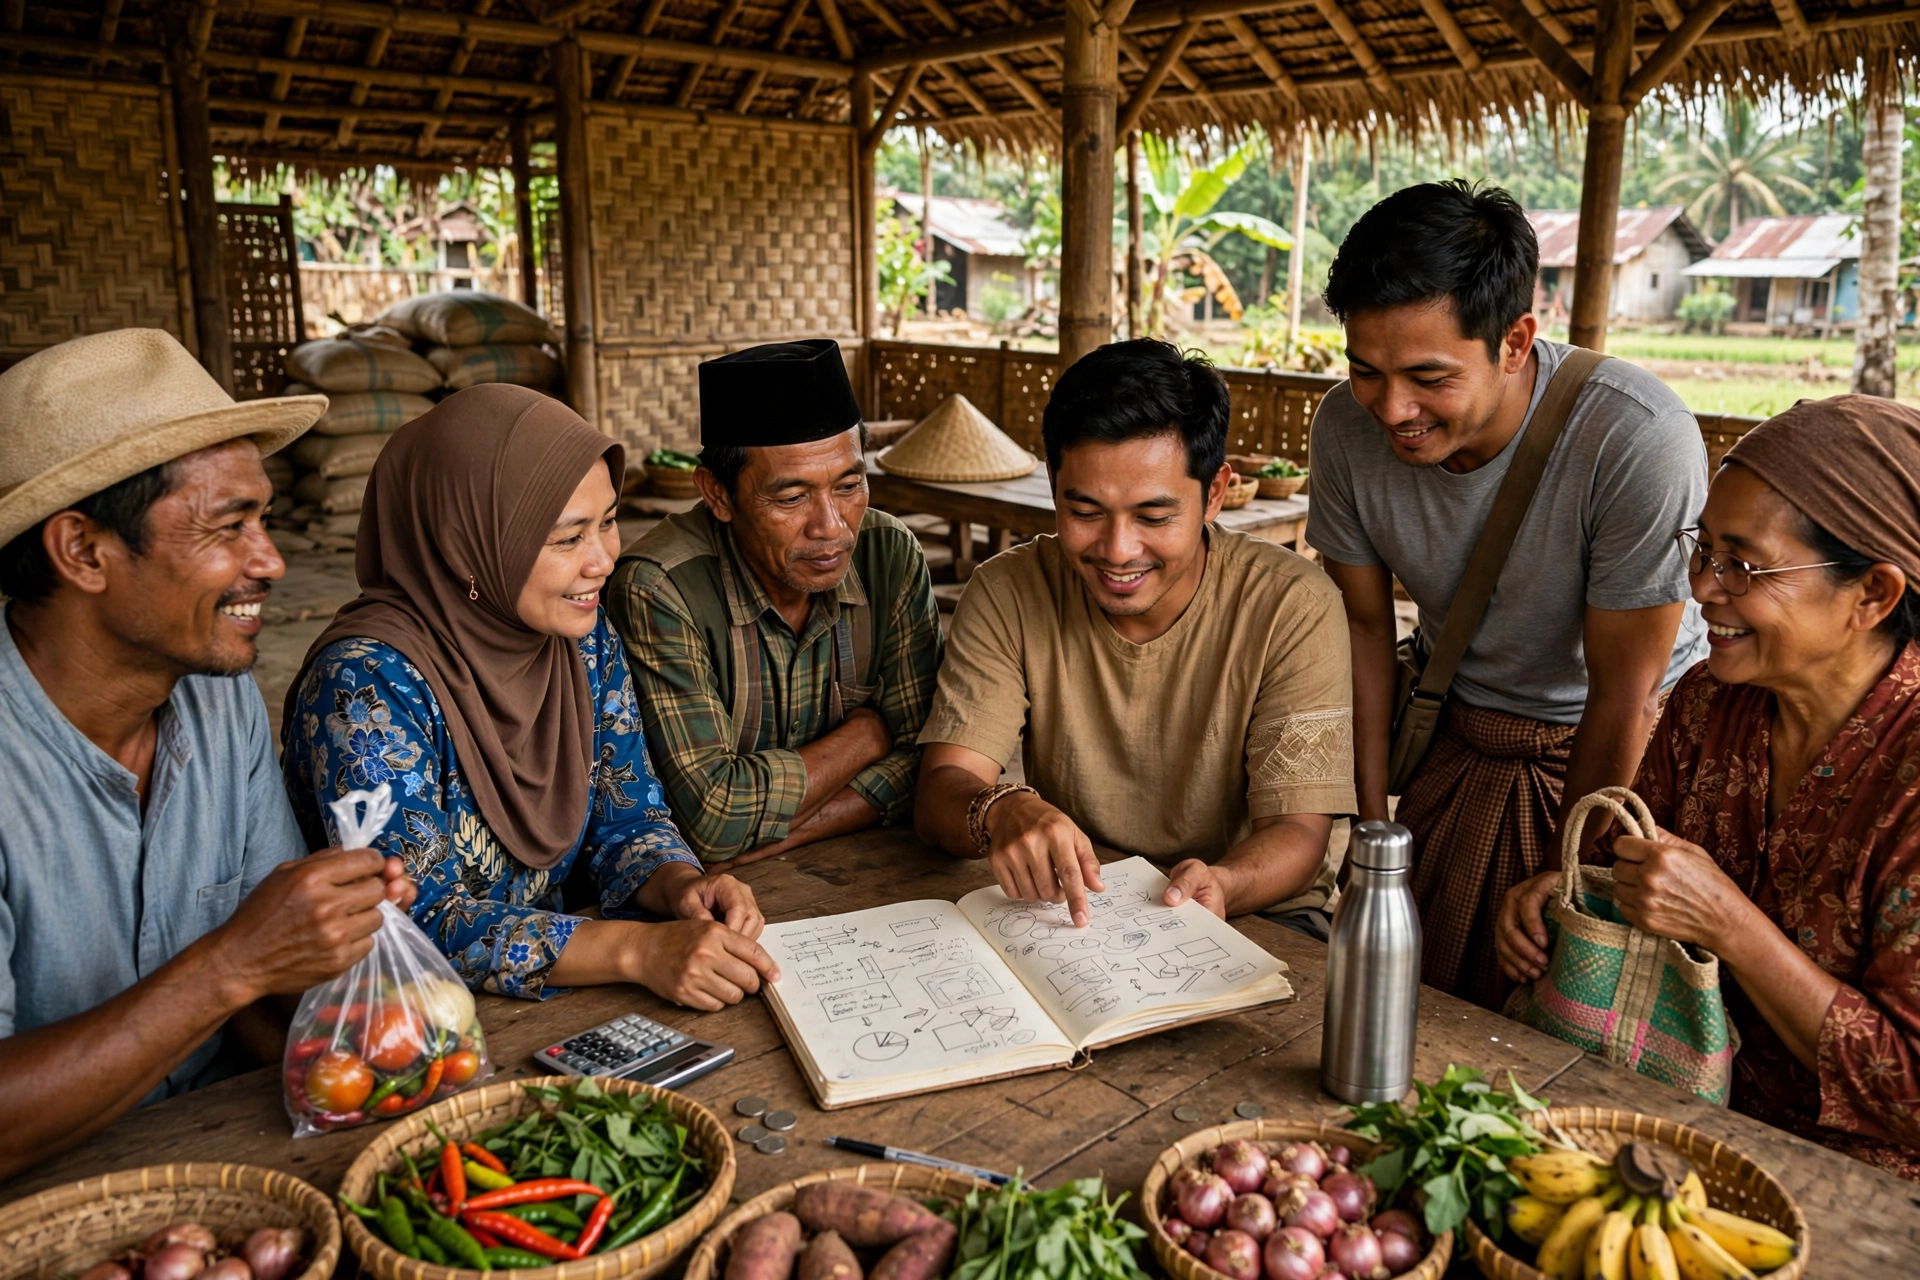
7 Cara Ampuh Memanfaatkan Kredit Mikro Desa
Berikut tujuh cara ampuh agar kredit mikro desa benar-benar bekerja untuk usaha Anda, disusun berdasarkan pengalaman pelaku usaha mikro yang berhasil mengelola pinjamannya dengan baik.
1. Rencanakan Penggunaan Dana secara Tertulis
Sebelum mengajukan pinjaman, tuliskan dengan rinci untuk apa dana itu akan dipakai. Misalnya, enam puluh persen untuk bahan baku, dua puluh lima persen untuk peralatan, dan sisanya untuk biaya operasional awal. Rencana tertulis membuat Anda lebih mudah menjelaskan kebutuhan kepada penyalur pinjaman, dan yang lebih penting, membuat Anda sendiri tidak tergoda memakai dana usaha untuk keperluan lain. Meskipun demikian, rencana tetap boleh disesuaikan bila kondisi berubah, asalkan perubahan itu dicatat dan dipikirkan dengan jernih.
2. Pinjam Sesuai Kemampuan Mengembalikan
Godaan terbesar dalam kredit mikro desa adalah meminjam sebanyak-banyaknya karena pengajuannya terasa mudah. Padahal, pinjaman yang sehat adalah pinjaman yang angsurannya bisa dibayar dari keuntungan usaha, bukan dari pinjaman baru. Oleh karena itu, hitung dulu perkiraan penghasilan usaha per bulan, kurangi biaya hidup keluarga, lalu pastikan angsuran masih muat di dalamnya. Misalnya, bila keuntungan bersih usaha Anda sekitar dua juta rupiah per bulan, angsuran yang aman umumnya tidak melebihi sepertiga dari jumlah itu.
3. Pisahkan Uang Usaha dan Uang Keluarga
Banyak usaha mikro gagal bukan karena tidak laku, melainkan karena uang usaha tercampur dengan uang belanja harian. Akibatnya, pemilik usaha tidak tahu apakah usahanya untung atau rugi, dan angsuran pun sering tersendat. Solusinya sederhana: gunakan dua tempat penyimpanan yang berbeda, catat setiap pemasukan dan pengeluaran usaha dalam buku kecil, dan tetapkan gaji untuk diri sendiri. Dengan demikian, Anda bisa melihat kondisi usaha secara jujur dan mengambil keputusan berdasarkan angka, bukan perasaan.
4. Gunakan untuk Kegiatan Produktif
Dana kredit mikro desa sebaiknya selalu diarahkan pada kegiatan yang menghasilkan nilai tambah. Membeli mesin penggiling, menambah varian produk, memperbaiki kemasan, atau membuka saluran penjualan baru adalah contoh penggunaan produktif. Sebaliknya, memakai pinjaman untuk kebutuhan konsumtif hanya akan menambah beban tanpa menambah penghasilan. Selain itu, penggunaan yang produktif juga lebih mudah dipertanggungjawabkan bila penyalur pinjaman menanyakan perkembangan usaha Anda.
5. Ikuti Pendampingan dan Pelatihan
Banyak penyalur kredit mikro desa menyediakan pelatihan gratis bagi nasabahnya, mulai dari pencatatan keuangan, pengemasan produk, hingga pemasaran digital. Sayangnya, pelatihan ini sering dianggap merepotkan dan dilewatkan begitu saja. Padahal, satu keterampilan baru, misalnya cara memotret produk agar menarik di media sosial, bisa melipatgandakan penjualan tanpa menambah modal. Oleh karena itu, manfaatkan setiap pendampingan yang tersedia, dan jangan ragu bertanya kepada pendamping bila ada bagian pengelolaan usaha yang belum Anda pahami.
6. Bangun Kelompok Usaha yang Saling Mendukung
Di banyak desa, kredit mikro desa disalurkan melalui kelompok, misalnya kelompok tani, kelompok pengrajin, atau kelompok usaha perempuan. Sistem kelompok memiliki keuntungan besar: anggota saling mengingatkan jadwal angsuran, saling berbagi informasi pasar, dan bisa membeli bahan baku bersama dengan harga lebih murah. Namun, kelompok hanya akan berhasil bila anggotanya saling percaya dan aturan mainnya disepakati sejak awal. Keputusan bersama dalam musyawarah desa dapat menjadi wadah yang baik untuk membahas pembentukan dan pembinaan kelompok usaha semacam ini.
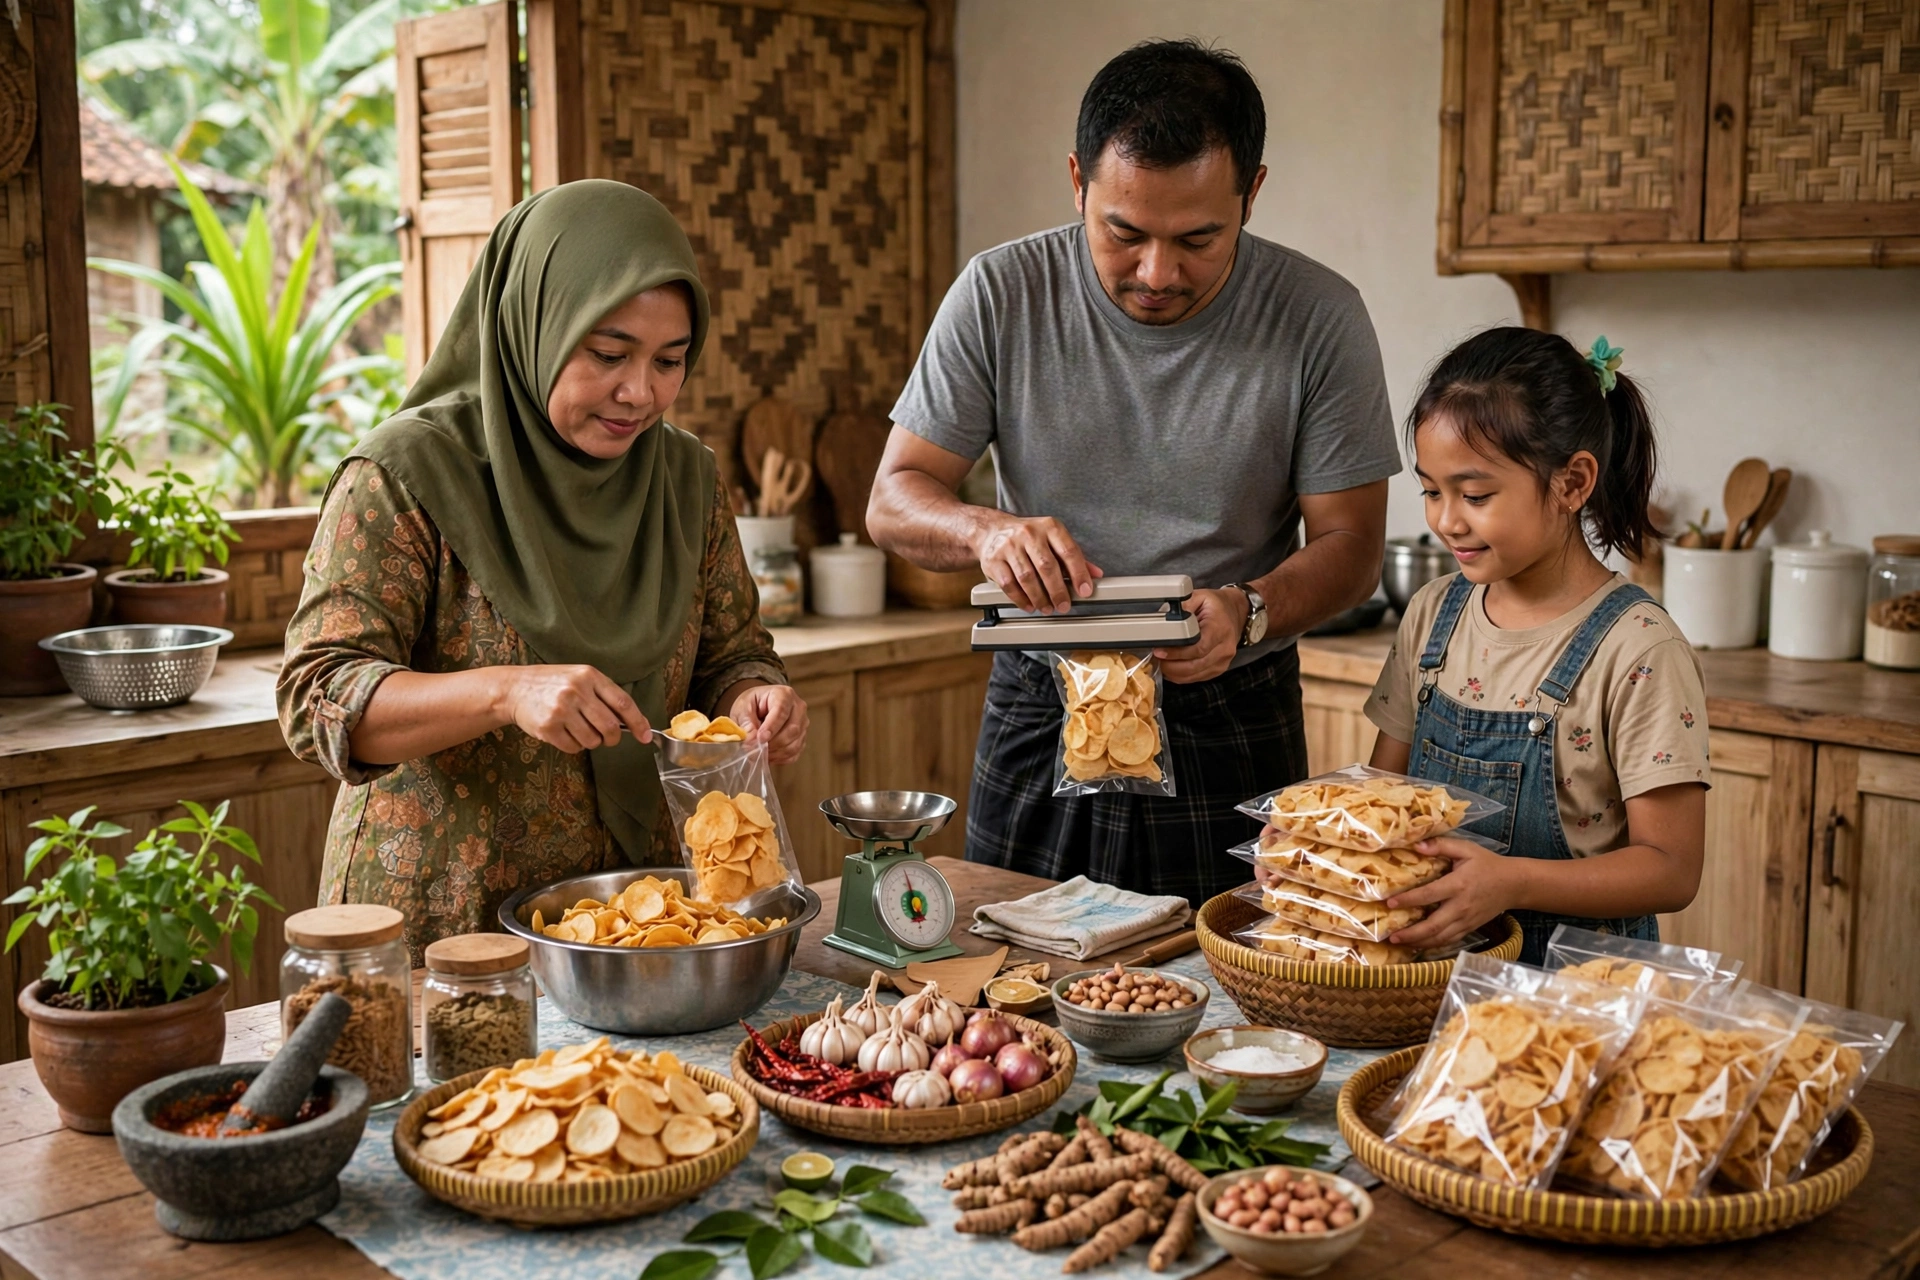
7. Siapkan Rencana Jika Usaha Tersendat
Tidak semua usaha berjalan mulus. Musim hujan yang panjang, kenaikan harga bahan baku, atau berkurangnya pembeli bisa membuat penghasilan menurun sementara. Oleh karena itu, sejak awal sisihkan sebagian kecil keuntungan sebagai dana darurat usaha. Bila angsuran terancam macet, segera komunikasikan dengan penyalur pinjaman sebelum jatuh tempo, karena banyak lembaga yang bersedia mengatur ulang jadwal bila nasabah bersikap terbuka. Meskipun demikian, jangan menjadikan penundaan sebagai kebiasaan, sebab kepercayaan penyalur adalah modal jangka panjang yang nilainya jauh lebih besar daripada satu angsuran.
Risiko dan Cara Mengelolanya
Setiap pinjaman membawa risiko, dan kredit mikro desa tidak terkecuali. Risiko pertama adalah gagal bayar karena usaha merugi atau penghasilan menurun. Risiko kedua adalah penggunaan dana yang menyimpang dari rencana awal. Risiko ketiga adalah terjebak pinjaman bertumpuk dari beberapa sumber sekaligus. Ketiga risiko ini dapat dikelola dengan disiplin yang sama: catat keuangan, pinjam pada satu sumber dalam satu waktu, dan evaluasi usaha secara berkala.
Selain itu, warga perlu waspada terhadap tawaran pinjaman ilegal yang mengatasnamakan kredit mikro. Ciri-cirinya mudah dikenali: proses yang terlalu cepat tanpa verifikasi, bunga yang tidak dijelaskan secara terbuka, dan penagihan yang mengintimidasi. Bila menemukan tawaran semacam itu, warga dapat melaporkannya melalui layanan pengaduan pemerintah di lapor.go.id, agar pihak berwenang dapat menindaklanjutinya. Dengan demikian, warga tidak hanya melindungi diri sendiri, tetapi juga melindungi tetangga dari tawaran serupa.
Peran Pemerintah Desa dan Lembaga Keuangan
Pemerintah desa memiliki posisi strategis dalam keberhasilan kredit mikro desa. Melalui musyawarah desa, pemerintah desa dapat memetakan usaha warga yang layak dibantu, mengundang lembaga keuangan yang legal untuk bermitra, dan menganggarkan pelatihan kewirausahaan dari dana desa sesuai ketentuan yang berlaku. Informasi tentang program pemberdayaan dan pembangunan desa dapat diakses melalui situs resmi Kementerian Desa di kemendesa.go.id.
Di sisi lain, lembaga keuangan penyalur juga memiliki tanggung jawab untuk bersikap transparan. Bunga, biaya administrasi, denda keterlambatan, dan jadwal angsuran harus dijelaskan dengan bahasa yang mudah dipahami sebelum warga menandatangani perjanjian. Warga pun berhak meminta salinan perjanjian dan menyimpannya dengan baik. Bila ada ketentuan yang tidak dipahami, jangan ragu meminta penjelasan sampai benar-benar jelas, karena perjanjian yang ditandatangani akan mengikat kedua belah pihak.
Mencatat Usaha dengan Sistem Informasi Desa
Salah satu tantangan terbesar pelaku usaha mikro adalah pencatatan. Tanpa catatan yang rapi, pelaku usaha sulit membuktikan perkembangan usahanya saat mengajukan pinjaman berikutnya, dan sulit mengetahui produk mana yang paling menguntungkan. Di sinilah sistem informasi desa dapat membantu. Contoh nyatanya adalah PANDA, sistem informasi desa yang membantu pemerintah desa mengelola data warga, usaha, dan layanan secara tertata dalam satu platform.
Melalui pendataan yang baik, pemerintah desa dapat mengetahui jumlah pelaku usaha mikro, jenis usahanya, dan kebutuhan modalnya, sehingga program pembinaan dan penyaluran kredit mikro desa bisa lebih tepat sasaran. Selain itu, pelaku usaha yang tercatat dengan baik akan lebih mudah dihubungkan dengan program pelatihan, pameran produk, dan pasar yang lebih luas. Pembaca yang ingin memahami bagaimana teknologi membantu pengelolaan desa dapat membaca artikel tentang sistem informasi berbasis kecerdasan buatan untuk desa.
Bagi desa yang mengembangkan potensi wisata, kredit mikro desa juga bisa diarahkan untuk usaha pendukung pariwisata, seperti homestay, kuliner khas, dan kerajinan suvenir. Informasi dan inspirasi pengembangan desa wisata dapat ditemukan di jadesta.kemenparekraf.go.id, jaringan desa wisata yang dikelola pemerintah. Meskipun demikian, usaha wisata perlu direncanakan dengan lebih hati-hati, karena pendapatannya cenderung musiman dan sangat bergantung pada kunjungan wisatawan.
Pertanyaan yang Sering Diajukan
Apa syarat umum mengajukan kredit mikro desa?
Umumnya, pemohon adalah warga desa yang memiliki usaha produktif atau rencana usaha yang jelas, memiliki identitas diri, dan bersedia mengikuti pendampingan. Sebagian penyalur tidak mensyaratkan agunan berupa sertifikat tanah, melainkan menggunakan jaminan kelompok atau aset usaha. Namun, syarat pasti berbeda pada setiap lembaga, sehingga sebaiknya ditanyakan langsung sebelum mengajukan.
Berapa besar pinjaman kredit mikro desa?
Nilainya beragam, mulai dari ratusan ribu hingga puluhan juta rupiah, tergantung pada kebijakan penyalur dan kemampuan usaha pemohon. Untuk peminjam pertama, nilainya biasanya kecil, lalu bertambah pada pinjaman berikutnya bila riwayat pembayaran baik. Oleh karena itu, jangan berkecil hati bila pinjaman pertama terasa kecil, karena pinjaman pertama adalah pintu masuk untuk membangun kepercayaan.
Apakah kredit mikro desa cocok untuk usaha yang baru dirintis?
Cocok, asalkan rencana usahanya jelas dan pemohon memahami risikonya. Usaha rintisan sebaiknya memulai dari pinjaman kecil untuk menguji pasar, misalnya memproduksi dalam jumlah terbatas dan melihat respons pembeli. Bila produk terbukti laku, barulah pinjaman berikutnya digunakan untuk memperbesar skala usaha. Dengan demikian, risiko kerugian besar pada tahap awal dapat ditekan.
Apa yang harus dilakukan bila tidak mampu membayar angsuran?
Segera hubungi penyalur pinjaman sebelum jatuh tempo dan jelaskan kondisi usaha dengan jujur. Banyak lembaga yang bersedia memberikan keringanan, seperti penjadwalan ulang atau penundaan sebagian angsuran, terutama bila nasabah memiliki riwayat pembayaran yang baik. Selain itu, mintalah pendampingan untuk mengevaluasi usaha, karena masalah angsuran sering kali berakar pada persoalan usaha yang sebenarnya bisa diperbaiki.
Kesimpulan
Kredit mikro desa adalah alat yang ampuh, tetapi seperti semua alat, hasilnya bergantung pada cara menggunakannya. Dengan rencana tertulis, pinjaman yang sesuai kemampuan, pemisahan uang usaha dan keluarga, penggunaan produktif, pendampingan yang dimanfaatkan, kelompok usaha yang solid, dan rencana cadangan bila usaha tersendat, pinjaman kecil dapat tumbuh menjadi usaha yang mandiri dan berkelanjutan. Selain itu, dukungan pemerintah desa, lembaga keuangan yang transparan, dan pencatatan yang rapi akan membuat manfaatnya terasa lebih luas, bukan hanya bagi satu pelaku usaha, tetapi bagi perekonomian desa secara keseluruhan.
Jika desa Anda sedang menyusun program pemberdayaan usaha warga, mulailah dari pendataan dan pembinaan yang tertata. PANDA, sistem informasi desa dari panda.id, dapat membantu pemerintah desa mengelola data dan layanan desa dalam satu platform yang mudah digunakan. Pada akhirnya, desa yang datanya tertata, usahanya terbina, dan warganya berdaya adalah desa yang siap tumbuh bersama. Pelajari lebih lanjut dan manfaatkan teknologi untuk memajukan usaha warga di desa Anda bersama PANDA.