Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa

Sobat Desa yang baik,
Apa kabar hari ini? Semoga kalian dalam keadaan sehat dan selalu semangat beraktivitas. Kali ini, kita akan mengupas tuntas tentang Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa. Sebelum kita masuk ke pembahasan lebih dalam, sudahkah Sobat Desa memahami tentang topik penting ini?
Pendahuluan
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Akses pembiayaan yang terbatas bagaikan batu sandungan dalam perjalanan pembangunan usaha di desa. Kelangkaan modal membuat pelaku usaha desa kesulitan mengembangkan bisnis, menghambat pertumbuhan ekonomi, dan menciptakan kesenjangan dengan pelaku usaha di perkotaan. Untuk mengatasi dilema ini, dibutuhkan solusi strategis guna meningkatkan akses permodalan yang merata dan adil bagi pelaku usaha di pelosok negeri.
Artikel ini akan mengupas tuntas tantangan pembiayaan yang dihadapi pelaku usaha desa dan menyajikan strategi jitu untuk meningkatkan akses permodalan mereka. Dengan mengeksplorasi beragam pendekatan, mulai dari skema pembiayaan kreatif hingga inovasi teknologi, kita akan menguraikan jalan keluar untuk memberdayakan pelaku usaha desa dan membangkitkan perekonomian pedesaan.
Tantangan Akses Pembiayaan di Desa
Pelaku usaha desa menghadapi sejumlah kendala dalam mengakses pembiayaan. Di antaranya:
- Persyaratan ketat dari lembaga keuangan: Lembaga keuangan umumnya mensyaratkan agunan yang memadai dan riwayat keuangan yang baik, yang sebagian besar tidak dimiliki oleh pelaku usaha desa.
- Jarak geografis: Lokasi desa yang terpencil dan infrastruktur yang terbatas menyulitkan pelaku usaha desa mengakses layanan keuangan di perkotaan.
- Kurangnya informasi dan edukasi: Pelaku usaha desa sering kali tidak memiliki pengetahuan yang cukup tentang skema pembiayaan yang tersedia dan prosedur untuk mengajukan pinjaman.
- Persaingan dengan pelaku usaha perkotaan: Pelaku usaha desa menghadapi persaingan ketat dari pelaku usaha perkotaan yang memiliki akses lebih baik ke permodalan dan pasar.
Strategi Peningkatan Akses Permodalan
Untuk mengatasi tantangan ini, diperlukan strategi peningkatan akses permodalan yang komprehensif, meliputi:
- Skema pembiayaan mikro dan ultra mikro: Pinjaman dengan jumlah kecil dan tenor pendek yang dirancang khusus untuk pelaku usaha desa yang tidak memiliki agunan memadai.
- Pendekatan berbasis komunitas: Kelompok tani, koperasi, dan lembaga keuangan desa dapat memfasilitasi akses permodalan dengan menghimpun dana dari anggota dan memberikan pinjaman secara gotong royong.
- Inovasi teknologi: Platform digital dan aplikasi seluler dapat mempermudah pelaku usaha desa mengakses informasi, mengajukan pinjaman, dan mengelola keuangan mereka.
- Pendampingan dan edukasi: Program pendampingan dan pelatihan dapat membantu pelaku usaha desa memahami pengelolaan keuangan dan mengembangkan proposal pinjaman yang layak.
Peran Teknologi dalam Meningkatkan Akses Pembiayaan
Teknologi memegang peranan penting dalam meningkatkan akses permodalan bagi pelaku usaha desa. Platform digital seperti Puskomedia menyediakan berbagai layanan, termasuk:
- Informasi skema pembiayaan: Basis data komprehensif tentang skema pembiayaan yang tersedia bagi pelaku usaha desa.
- Layanan konsultasi: Akses ke pakar keuangan yang dapat memberikan bimbingan dan dukungan dalam mengajukan pinjaman.
- Fasilitasi akses permodalan: Kolaborasi dengan lembaga keuangan untuk memperlancar proses pengajuan pinjaman dan mengurangi persyaratan yang membebani.
Kesimpulan
Meningkatkan akses permodalan bagi pelaku usaha desa merupakan langkah strategis yang vital untuk mendorong pembangunan ekonomi pedesaan. Dengan mengatasi tantangan dan menerapkan strategi yang efektif, kita dapat memberdayakan pelaku usaha desa, memicu pertumbuhan usaha, dan menciptakan lapangan kerja baru. Dengan memanfaatkan teknologi dan kolaborasi, kita membuka jalan bagi pelaku usaha desa untuk mencapai potensi mereka dan berkontribusi pada kemakmuran bersama.
Soft Selling
Puskomedia, penyedia layanan terdepan dalam pemberdayaan desa, memahami tantangan yang dihadapi pelaku usaha desa dalam mengakses permodalan. Melalui solusi komprehensif kami, kami menawarkan pendampingan lengkap dan terbaik untuk mendukung kebutuhan desa dalam menghadapi tantangan pembiayaan dan meningkatkan akses permodalan. Produk kami, Panda Sistem Informasi Desa (www.panda.id), menyediakan platform terpadu yang memfasilitasi akses informasi, konsultasi pakar, dan fasilitasi permodalan. Bersama Puskomedia, desa-desa di seluruh Indonesia dapat memaksimalkan potensi ekonominya dan mewujudkan kesejahteraan bagi seluruh warganya.
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Source www.sobatpajak.com
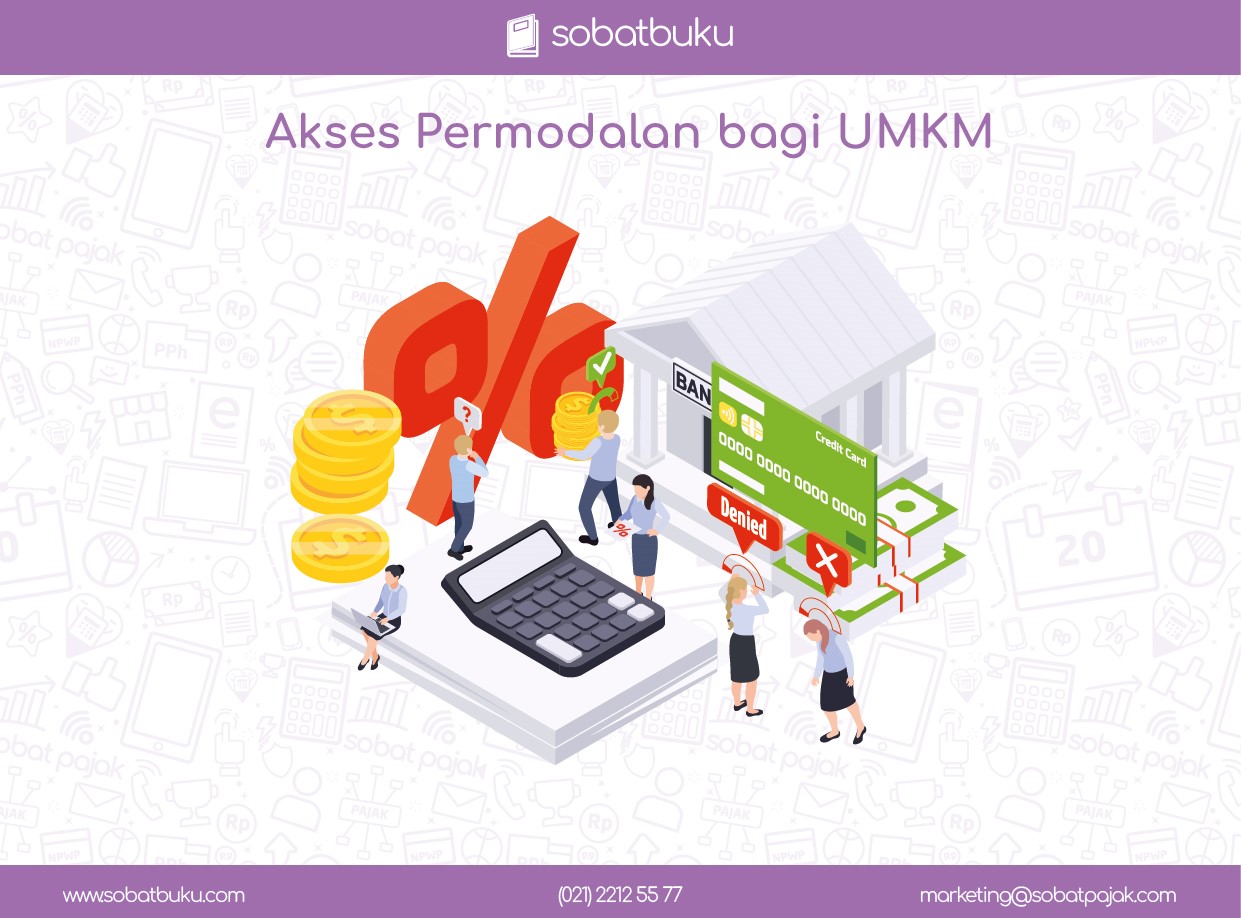
Keterbatasan akses pembiayaan menjadi momok besar bagi pelaku usaha di desa. Tak pelak, keterbatasan ini menghambat pengembangan usaha serta memperlebar kesenjangan ekonomi. Mari kita bahas faktor-faktor penghambat akses pembiayaan di desa lebih dalam.
Identifikasi Hambatan Akses Pembiayaan
Akses pembiayaan di desa terkendala tiga faktor utama, yakni:
1. Keterbatasan Informasi
Informasi terbatas menghambat pelaku usaha mengakses pembiayaan. Sebagian besar tidak mengetahui lembaga pembiayaan yang dapat membantu atau persyaratan yang harus dipenuhi. Akibatnya, banyak yang enggan mengajukan pinjaman karena ketidaktahuan.
2. Birokrasi Pelik
Proses pengajuan pinjaman seringkali berbelit-belit. Pelaku usaha harus melalui prosedur yang panjang, mengisi banyak dokumen, dan memenuhi beragam syarat. Birokrasi yang rumit ini membuat banyak pelaku usaha menyerah sebelum memulai pengajuan.
3. Kurangnya Agunan yang Diakui
Persyaratan agunan kerap menjadi batu sandungan. Pelaku usaha di desa umumnya kesulitan menyediakan agunan yang dapat diterima oleh lembaga pembiayaan. Tanah atau properti yang dimilikinya seringkali tidak memiliki sertifikat hak milik yang sah atau nilainya tidak mencukupi untuk menjadi jaminan.
Menemukan solusi untuk hambatan ini sangat penting untuk meningkatkan akses pembiayaan bagi pelaku usaha di desa. Dengan membuka kran pembiayaan, kita dapat memacu pertumbuhan ekonomi desa dan menciptakan lapangan kerja baru.
Puskomedia: Pendamping Tepat untuk Menghadapi Tantangan Pembiayaan di Desa
Puskomedia hadir sebagai pendamping yang tepat bagi pelaku usaha di desa yang menghadapi tantangan pembiayaan. Layanan kami, Panda Sistem Informasi Desa (www.panda.id), menyediakan pendampingan lengkap untuk mendukung kebutuhan pembiayaan usaha. Kami memahami kendala yang dihadapi pelaku usaha di desa dan siap membantu mencarikan solusi yang tepat.
Dengan Puskomedia sebagai mitra, pelaku usaha di desa dapat:
- Mendapatkan informasi jelas mengenai lembaga pembiayaan dan persyaratan pinjaman.
- Mempersiapkan dokumen dan memenuhi syarat pengajuan pinjaman dengan bimbingan profesional.
- Menemukan skema pembiayaan yang sesuai dengan kebutuhan dan kemampuan usaha.
Bersama Puskomedia, hadapi tantangan pembiayaan dan wujudkan impian mengembangkan usaha Anda di desa. Kami siap menjadi jembatan menuju akses permodalan yang lebih luas dan mudah.
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Akses terhadap permodalan menjadi tantangan pelik yang dihadapi pelaku usaha di desa. Tak ayal, mereka kesulitan mengembangkan usaha karena sumber dana terbatas. Namun, jangan khawatir! Ada sejumlah strategi yang dapat ditempuh untuk meningkatkan akses permodalan bagi pelaku usaha di desa. Apa saja?
Strategi Peningkatan Akses Permodalan
Source www.sobatpajak.com
Salah satu strategi peningkatan akses permodalan adalah edukasi finansial. Pelaku usaha di desa perlu memahami pentingnya mengelola keuangan dengan baik. Mereka harus mampu membuat catatan keuangan, merencanakan anggaran, dan mengidentifikasi peluang investasi. Dengan literasi keuangan yang mumpuni, pelaku usaha dapat meningkatkan daya tariknya di mata lembaga pemberi pinjaman.
Selain edukasi finansial, skema pembiayaan alternatif juga dapat menjadi solusi. Skema ini menawarkan pinjaman dengan bunga lebih rendah dan persyaratan lebih fleksibel dibandingkan pinjaman konvensional. Skema pembiayaan alternatif dapat berupa pinjaman kelompok, pinjaman peer-to-peer, dan pinjaman berbasis syariah. Dengan skema ini, pelaku usaha di desa memiliki peluang lebih besar untuk mendapatkan akses permodalan yang sesuai dengan kebutuhan mereka.
Terakhir, kerja sama dengan lembaga keuangan mikro (LKM) juga dapat menjadi opsi efektif. LKM merupakan lembaga keuangan yang fokus pada penyediaan layanan keuangan bagi pelaku usaha kecil dan mikro. LKM biasanya menawarkan pinjaman dengan plafon yang lebih kecil dan tenor yang lebih pendek dibandingkan bank konvensional. Namun, persyaratan yang ditetapkan oleh LKM lebih fleksibel sehingga dapat diakses oleh pelaku usaha di desa yang belum memiliki riwayat kredit yang memadai.
Dengan menerapkan strategi ini, pelaku usaha di desa akan memiliki akses permodalan yang lebih baik. Akses permodalan yang baik akan mendorong pengembangan usaha, menciptakan lapangan kerja baru, dan meningkatkan kesejahteraan masyarakat di desa.
Untuk itu, Puskomedia hadir sebagai pendamping yang tepat untuk menghadapi tantangan pembiayaan di desa. Puskomedia menyediakan layanan Panda Sistem Informasi Desa (www.panda.id) yang memberikan pendampingan lengkap dan terbaik untuk mendukung kebutuhan desa terkait dengan peningkatan akses permodalan bagi pelaku usaha. Tingkatkan bisnis Anda hari ini bersama Puskomedia!
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Pelaku usaha di desa kerap menghadapi tantangan dalam mengakses permodalan. Berbagai kendala, seperti informasi terbatas dan pemahaman pengelolaan keuangan yang minim, menjadi hambatan bagi mereka dalam mengembangkan usaha. Namun, edukasi finansial dapat menjadi solusi untuk memberdayakan pelaku usaha desa dan mengatasi tantangan ini.
Edukasi Finansial
Edukasi finansial memainkan peran penting dalam meningkatkan akses permodalan bagi pelaku usaha desa. Melalui pendidikan ini, mereka dapat memperoleh pengetahuan tentang pengelolaan keuangan bisnis, memahami seluk-beluk perbankan, dan menguasai teknik-teknik mendapatkan modal.
Pengetahuan tentang pengelolaan keuangan bisnis memungkinkan pelaku usaha untuk merencanakan keuangan usaha mereka dengan baik, membuat laporan keuangan yang memadai, dan mengelola arus kas secara efektif. Pemahaman tentang perbankan membantu mereka memahami berbagai produk dan layanan perbankan, serta mampu memanfaatkannya secara optimal.
Selain itu, penguasaan teknik-teknik mendapatkan modal memberikan pelaku usaha kemampuan untuk mengidentifikasi sumber-sumber permodalan yang sesuai dengan kebutuhan usaha mereka. Mereka dapat mengeksplorasi berbagai skema pinjaman, baik dari lembaga perbankan maupun non-bank, serta mempersiapkan proposal permodalan yang meyakinkan.
Dengan membekali pelaku usaha desa dengan edukasi finansial, mereka akan memiliki bekal yang cukup untuk mengelola keuangan usaha secara profesional dan mengakses modal yang dibutuhkan. Hal ini akan memperkuat usaha mikro, kecil, dan menengah (UMKM) di desa, mendorong pertumbuhan ekonomi, dan menciptakan lapangan kerja.
Puskomedia, melalui layanan Panda Sistem Informasi Desa (www.panda.id), menyediakan pendampingan lengkap dan terbaik bagi desa terkait dengan pembiayaan UMKM. Kami menawarkan layanan edukasi finansial, pendampingan akses permodalan, dan dukungan manajemen keuangan. Bersama kami, desa akan mampu memperkuat UMKM dan meningkatkan perekonomiannya.
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Dunia usaha di pedesaan kerap dihadapkan pada tantangan klasik: keterbatasan akses permodalan. Padahal, sokongan dana segar sangat krusial bagi pertumbuhan dan keberlanjutan bisnis, terutama di era kompetitif seperti sekarang. Menghadapi dilema ini, pemerintah dan lembaga keuangan terus berupaya menggagas solusi inovatif, termasuk skema pembiayaan alternatif.
Skema Pembiayaan Alternatif
Skema pembiayaan alternatif menawarkan pilihan pencairan dana dengan persyaratan yang lebih fleksibel dibandingkan bank konvensional. Salah satu opsi yang kian populer adalah pembiayaan syariah. Berbasis prinsip-prinsip syariah, pembiayaan ini umumnya tidak mengenakan bunga, melainkan menggunakan akad bagi hasil atau jual-beli. Meski demikian, tetap ada biaya administrasi dan margin keuntungan yang perlu diperhitungkan.
Selain pembiayaan syariah, skema peer-to-peer (P2P) lending juga patut dilirik. Sederhananya, P2P lending adalah platform yang mempertemukan pemberi pinjaman (investor) dengan peminjam (pelaku usaha). Skema ini menawarkan suku bunga yang lebih kompetitif dan proses pengajuan yang relatif lebih cepat. Namun, perlu diingat bahwa P2P lending juga memiliki risiko, seperti gagal bayar dari peminjam.
Pilihan alternatif lainnya adalah lembaga keuangan mikro (LKM). LKM fokus melayani pelaku usaha kecil dan menengah di daerah pelosok. Umumnya, LKM memberikan pinjaman dalam jumlah kecil dengan tenor yang relatif pendek. Namun, suku bunga yang diterapkan LKM biasanya lebih tinggi dibandingkan bank konvensional. Jadi, cermatlah dalam mempertimbangkan dan membandingkan berbagai opsi pembiayaan alternatif yang tersedia agar sesuai dengan kebutuhan dan kemampuan usaha Anda.
Apakah Anda tengah menjajaki skema pembiayaan alternatif untuk mendongkrak usaha Anda di desa? Jangan ragu untuk menghubungi Puskomedia. Kami menyediakan layanan dan pendampingan komprehensif terkait akses permodalan bagi pelaku usaha desa. Didukung oleh tim ahli dan pengalaman bertahun-tahun, Puskomedia siap menjadi mitra terpercaya Anda dalam menghadapi tantangan pembiayaan dan meraih kesuksesan bisnis di desa.
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Kerja Sama Lembaga Keuangan Mikro
Source www.sobatpajak.com
Untuk mengatasi kendala pembiayaan yang dihadapi pelaku usaha di desa, kerja sama dengan lembaga keuangan mikro (LKM) menjadi opsi strategis. LKM memiliki jangkauan luas ke pelosok desa dan pemahaman mendalam tentang usaha mikro. Mereka dapat menyediakan berbagai produk pinjaman yang disesuaikan dengan kebutuhan pelaku usaha, seperti pinjaman modal kerja, pinjaman investasi, dan pinjaman konsumtif.
LKM biasanya memiliki persyaratan pinjaman yang lebih fleksibel dibandingkan bank umum. Jangka waktu pinjaman yang ditawarkan juga lebih panjang, sehingga pelaku usaha memiliki waktu yang cukup untuk mengembangkan usahanya. Selain itu, LKM juga memberikan pendampingan dan pelatihan bisnis, yang sangat dibutuhkan oleh pelaku usaha di desa untuk meningkatkan kapasitas usaha mereka.
Dalam menjalankan kerja sama ini, perlu dibangun hubungan yang saling menguntungkan antara pelaku usaha, LKM, dan pemerintah. Pemerintah dapat berperan sebagai fasilitator, memberikan insentif, dan menciptakan lingkungan yang kondusif bagi perkembangan usaha mikro. Pelaku usaha harus menyiapkan proposal pinjaman yang jelas dan meyakinkan, sedangkan LKM perlu melakukan analisis kelayakan dan memberikan layanan yang profesional dan transparan.
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Bagi pelaku usaha di desa, akses permodalan kerap menjadi penghalang yang menghambat laju pertumbuhan bisnis mereka. Pemerintah, lembaga keuangan, dan masyarakat setempat perlu bersinergi dalam mencari solusi kolaboratif untuk mengatasi kesenjangan ini.
Solusi Kolaboratif
Untuk meningkatkan akses pembiayaan di pedesaan, diperlukan peran aktif dari berbagai pemangku kepentingan. Pemerintah dapat menyediakan skema kredit khusus dengan bunga rendah dan persyaratan yang lebih longgar bagi usaha mikro dan kecil di desa. Lembaga keuangan, seperti bank dan koperasi, diharapkan memainkan peran lebih besar dengan membuka cabang atau menyediakan layanan keuangan digital di daerah-daerah terpencil.
Salah satu langkah penting dalam solusi kolaboratif adalah penguatan kapasitas pelaku usaha. Masyarakat setempat, melalui kelompok tani, asosiasi UMKM, dan lembaga swadaya masyarakat, dapat memberikan pelatihan dan pendampingan bisnis bagi para pelaku usaha di desa. Hal ini akan meningkatkan literasi keuangan dan kemampuan mereka dalam mengelola keuangan dan mengajukan pinjaman.
Adapun pihak ketiga, seperti perguruan tinggi dan lembaga penelitian, dapat berkontribusi dengan menyediakan riset dan pengembangan terkait peluang usaha dan potensi pembiayaan di pedesaan. Hasil penelitian tersebut akan menjadi dasar bagi pemerintah dan lembaga keuangan dalam merancang program dan kebijakan yang lebih tepat sasaran.
Selain itu, diperlukan upaya untuk meningkatkan infrastruktur permodalan di desa. Pemerintah dapat membangun pusat layanan keuangan yang menyediakan berbagai informasi dan fasilitasi akses pembiayaan bagi pelaku usaha. Publikasi dan penyebaran informasi terkait skema pembiayaan pemerintah dan lembaga keuangan juga sangat penting untuk meningkatkan kesadaran masyarakat.
Dengan sinergi antara pemerintah, lembaga keuangan, dan masyarakat, tantangan pembiayaan di pedesaan dapat diatasi secara efektif. Hal ini akan membuka peluang bagi pelaku usaha desa untuk mengembangkan usaha mereka, menciptakan lapangan kerja baru, dan meningkatkan kesejahteraan masyarakat secara keseluruhan.
Puskomedia siap menjadi pendamping Anda dalam menghadapi tantangan pembiayaan dan meningkatkan akses permodalan bagi pelaku usaha di desa. Dengan layanan Panda Sistem Informasi Desa (www.panda.id), kami menyediakan pendampingan lengkap dan terbaik untuk mendukung kebutuhan desa Anda. Bersama Puskomedia, Anda dapat mewujudkan desa yang lebih sejahtera dan mandiri secara ekonomi.
Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa
Memperoleh akses permodalan menjadi batu sandungan besar bagi pengembangan usaha di desa. Untuk mengatasinya, diperlukan strategi komprehensif yang melibatkan edukasi, skema alternatif, kerja sama, dan solusi kolaboratif. Strategi ini bertujuan untuk memperluas akses pelaku usaha di desa terhadap sumber-sumber pendanaan, meningkatkan literasi keuangan, dan membangun ekosistem pembiayaan yang mendukung.
Skema Alternatif dan Kolaboratif
Selain skema pembiayaan konvensional dari perbankan, pemerintah dan lembaga non-profit telah mengembangkan skema alternatif untuk meningkatkan akses pelaku usaha di desa. Skema ini meliputi bantuan modal usaha, pinjaman berbunga rendah, dan hibah. Kerja sama dengan LSM dan lembaga keuangan mikro juga dapat memperluas jangkauan pembiayaan ke desa-desa terpencil yang belum tersentuh oleh perbankan.
Edukasi dan Literasi Keuangan
Kurangnya literasi keuangan menjadi penghambat utama bagi pelaku usaha di desa untuk mengakses pembiayaan. Edukasi tentang tata cara mengajukan pinjaman, pengelolaan keuangan, dan perencanaan bisnis sangat penting untuk meningkatkan kesiapan mereka. Pelatihan dan pendampingan yang berkelanjutan dari lembaga keuangan dan organisasi pemberdayaan dapat membantu pelaku usaha memahami seluk-beluk pembiayaan dan memanfaatkannya secara efektif.
Kolaborasi dan Solusi Terintegrasi
Membangun ekosistem pembiayaan yang mendukung di desa membutuhkan kolaborasi antara berbagai pemangku kepentingan. Pemerintah, institusi keuangan, koperasi, dan organisasi masyarakat sipil dapat bekerja sama untuk menciptakan solusi komprehensif yang memenuhi kebutuhan spesifik pelaku usaha di desa. Kolaborasi ini dapat meliputi pembiayaan berbasis desa, pengembangan sistem jaminan, dan mekanisme penyaluran bantuan teknis.
Menjembatani Kesenjangan Permodalan
Dengan menerapkan strategi yang komprehensif dan melibatkan berbagai pemangku kepentingan, kesenjangan permodalan yang dihadapi pelaku usaha di desa dapat dijembatani. Akses yang lebih baik terhadap pembiayaan akan memberdayakan mereka untuk memulai atau mengembangkan usaha, menciptakan lapangan kerja, dan berkontribusi pada pertumbuhan ekonomi desa. Inisiatif ini tidak hanya akan meningkatkan kesejahteraan masyarakat desa tetapi juga memperkuat fondasi pembangunan ekonomi nasional.
Bagi Anda yang membutuhkan pendampingan terkait Menghadapi Tantangan Pembiayaan: Strategi Peningkatan Akses Permodalan bagi Pelaku Usaha di Desa, Puskomedia hadir sebagai solusi tepat. Dengan layanan Panda Sistem Informasi Desa (www.panda.id), kami memberikan pendampingan lengkap dan terbaik untuk mendukung kebutuhan desa terkait permodalan, mulai dari edukasi, penyediaan skema alternatif, hingga fasilitasi kolaborasi. Bersama Puskomedia, wujudkan desa mandiri dan sejahtera!
Hai, Sobat Desa!
Kami di Panda.id ingin mengajak kalian untuk membagikan artikel menarik ini ke teman dan keluarga kalian. Artikel ini membahas pentingnya teknologi bagi masyarakat pedesaan. Dengan membagikan artikel ini, kalian membantu menyebarkan kesadaran tentang manfaat teknologi dalam meningkatkan kehidupan di desa.
Jangan lupa juga membaca artikel-artikel menarik lainnya di Panda.id yang membahas tentang teknologi pedesaan, seperti:
* Cara Mengembangkan Bisnis Pertanian Menggunakan Teknologi
* Manfaat Menggunakan Aplikasi Seluler untuk Petani
* Teknologi Inovatif untuk Meningkatkan Pendidikan di Pedesaan
Dengan membaca artikel-artikel ini, kalian akan mendapatkan wawasan berharga tentang bagaimana teknologi dapat membantu mengatasi tantangan yang dihadapi oleh masyarakat pedesaan.
Mari bersama-sama kita manfaatkan teknologi untuk memajukan desa-desa kita!