Pengendalian internal BUMDes adalah fondasi yang menentukan apakah Badan Usaha Milik Desa benar-benar menyejahterakan warga atau justru menjadi sumber masalah baru. Banyak BUMDes memiliki usaha yang menjanjikan, misalnya unit simpan pinjam, toko desa, pengelolaan air bersih, hingga pariwisata. Namun, tanpa pengendalian internal BUMDes yang rapi, keuntungan usaha bisa bocor lewat pencatatan yang berantakan, kas yang tidak terkontrol, dan keputusan yang diambil tanpa jejak pertanggungjawaban. Oleh karena itu, artikel ini membahas cara membangun pengendalian internal BUMDes secara sederhana, praktis, dan bisa langsung diterapkan oleh pengurus desa.
Selain itu, pengendalian internal BUMDes bukan sekadar urusan administrasi. Ia adalah bentuk perlindungan bagi pengurus, pemerintah desa, dan seluruh warga. Ketika setiap rupiah tercatat, setiap transaksi bisa dilacak, dan setiap keputusan bisa dipertanggungjawabkan, kepercayaan warga pun tumbuh. Dengan demikian, BUMDes bisa berkembang lebih sehat, mendapat dukungan warga, dan menarik mitra usaha yang serius.
Daftar Isi
Apa Itu Pengendalian Internal BUMDes?
Pengendalian internal BUMDes adalah rangkaian kebijakan, prosedur, dan kebiasaan kerja yang memastikan seluruh kegiatan usaha berjalan tertib, jujur, dan sesuai aturan. Misalnya, uang kas tidak boleh dipegang satu orang tanpa pencatatan, setiap pengeluaran harus disertai bukti, dan laporan keuangan harus dibuat secara berkala. Dengan kata lain, pengendalian internal BUMDes adalah sistem pengaman yang bekerja setiap hari, bukan hanya saat ada pemeriksaan.
Meski demikian, banyak pengurus mengira pengendalian internal BUMDes hanya cocok untuk perusahaan besar. Padahal, justru usaha kecil seperti BUMDes paling membutuhkan sistem sederhana yang konsisten. Sebuah buku kas yang rapi, pemisahan tugas yang jelas, dan musyawarah rutin sudah termasuk pengendalian internal BUMDes yang efektif. Kuncinya bukan pada kerumitan sistem, melainkan pada kedisiplinan menjalankannya.
Pengendalian internal BUMDes yang baik mencakup lima unsur utama. Pertama, lingkungan pengendalian, yaitu sikap jujur dan disiplin dari pengurus. Kedua, penilaian risiko, yaitu kemampuan mengenali titik rawan kebocoran. Ketiga, aktivitas pengendalian, seperti otorisasi berjenjang dan rekonsiliasi kas. Keempat, informasi dan komunikasi, yaitu laporan yang mudah dipahami warga. Kelima, pemantauan, yaitu evaluasi berkala atas seluruh sistem tersebut. Apabila kelima unsur ini berjalan, BUMDes memiliki pagar pengaman yang kuat.
Mengapa Pengawasan Internal Itu Penting?
Pengawasan internal yang lemah adalah pintu masuk berbagai masalah. Contohnya, kas usaha tercampur dengan uang pribadi pengurus, piutang tidak tertagih karena tidak dicatat, atau stok barang hilang tanpa diketahui penyebabnya. Akibatnya, BUMDes merugi padahal usahanya sebenarnya laku. Oleh karena itu, pengendalian internal BUMDes menjadi kebutuhan mendesak, bukan sekadar pelengkap.
Selain mencegah kerugian, pengendalian internal BUMDes juga melindungi pengurus dari fitnah. Ketika semua transaksi tercatat dan bisa ditunjukkan buktinya, pengurus tidak mudah dituduh menyelewengkan dana. Sebaliknya, warga yang melihat laporan keuangan yang transparan akan lebih percaya dan lebih bersemangat mendukung usaha desa. Dengan demikian, pengawasan internal justru mempermudah kerja pengurus, bukan mempersulitnya.
Pengendalian internal BUMDes juga penting karena BUMDes mengelola modal yang berasal dari dana desa dan kekayaan warga. Dana tersebut adalah amanah publik. Karena itu, pemerintah desa wajib memastikan pengelolaannya akuntabel. Informasi resmi tentang pembinaan desa dapat dipantau melalui situs Kementerian Desa dan Pembangunan Daerah Tertinggal, sementara warga yang menemukan kejanggalan dapat menyampaikannya lewat kanal LAPOR! sebagai sarana pengaduan layanan publik.
7 Cara Ampuh Membangun Pengendalian Internal BUMDes
Berikut tujuh langkah praktis yang bisa diterapkan secara bertahap. Tidak perlu menunggu sistem sempurna; mulailah dari langkah yang paling mudah, lalu kembangkan sedikit demi sedikit.
1. Pisahkan Tugas dan Wewenang
Langkah pertama dalam pengendalian internal BUMDes adalah pemisahan tugas. Orang yang menerima uang tidak boleh menjadi orang yang sama yang mencatat dan menyetujui pengeluaran. Misalnya, bendahara menerima dan menyimpan kas, sekretaris mencatat transaksi, dan direktur menyetujui pengeluaran di atas batas tertentu. Meskipun pengurus BUMDes jumlahnya terbatas, pemisahan sederhana seperti ini sudah sangat membantu mencegah kesalahan dan kecurangan.
2. Buat Buku Kas yang Rapi dan Konsisten
Buku kas adalah jantung pengendalian internal BUMDes. Setiap pemasukan dan pengeluaran harus dicatat pada hari yang sama, lengkap dengan tanggal, keterangan, dan bukti pendukung seperti kuitansi atau nota. Pada akhir hari, saldo kas di buku harus dicocokkan dengan uang fisik yang ada. Apabila terjadi selisih, selisih itu harus segera ditelusuri, bukan dibiarkan menumpuk hingga akhir bulan. Kebiasaan kecil ini mencegah masalah besar di kemudian hari.
3. Tetapkan Batas Otorisasi Pengeluaran
Tidak semua pengeluaran boleh diputuskan sendiri oleh satu orang. Tetapkan batas yang jelas, misalnya pengeluaran di bawah lima ratus ribu rupiah cukup disetujui direktur, sedangkan pengeluaran di atas batas tersebut harus disetujui melalui rapat pengurus atau diketahui kepala desa. Aturan ini adalah bagian penting dari pengendalian internal BUMDes karena setiap pengeluaran besar selalu melewati lebih dari satu pasang mata.
4. Gunakan Rekening Bank untuk Transaksi Besar
Uang tunai yang menumpuk di laci adalah risiko. Oleh karena itu, simpan dana BUMDes di rekening bank atas nama BUMDes, dan gunakan transfer bank untuk transaksi bernilai besar. Selain lebih aman, mutasi rekening menjadi bukti tambahan yang memperkuat pengendalian internal BUMDes. Kas tunai di tangan bendahara cukup dibatasi untuk kebutuhan operasional harian dengan jumlah maksimal yang disepakati bersama.
5. Susun Laporan Keuangan Bulanan yang Mudah Dibaca
Laporan keuangan tidak harus rumit. Laporan sederhana yang memuat pemasukan, pengeluaran, saldo kas, piutang, dan utang sudah cukup sebagai alat pengendalian internal BUMDes. Yang terpenting, laporan dibuat setiap bulan, dibahas dalam rapat pengurus, dan disampaikan kepada pemerintah desa serta perwakilan warga. Laporan yang rutin dibahas akan cepat mengungkap masalah sebelum membesar.
6. Lakukan Pemeriksaan Rutin dan Mendadak
Pengendalian internal BUMDes tidak akan berjalan tanpa pemeriksaan. Jadwalkan pemeriksaan kas dan stok secara berkala, misalnya setiap akhir bulan, dan sesekali lakukan pemeriksaan mendadak. Pemeriksaan bisa dilakukan oleh pengawas BUMDes atau tim yang ditunjuk pemerintah desa. Tujuannya bukan mencari kesalahan orang, melainkan memastikan sistem berjalan dan memberi rasa aman bagi semua pihak.
7. Libatkan Warga Melalui Musyawarah Terbuka
Pengawasan terbaik adalah pengawasan bersama. Sampaikan laporan usaha BUMDes dalam musyawarah desa secara terbuka, termasuk keuntungan, kerugian, dan rencana usaha berikutnya. Ketika warga memahami kondisi BUMDes, mereka akan ikut menjaga dan memberi masukan. Di sinilah teknologi membantu: sistem informasi desa seperti PANDA dapat dimanfaatkan untuk mendokumentasikan data usaha, laporan, dan kegiatan desa secara rapi dan mudah diakses. Artikel tentang pemanfaatan teknologi untuk desa juga dapat dibaca pada sistem informasi berbasis kecerdasan buatan untuk desa sebagai gambaran bagaimana data desa dikelola lebih modern.
Peran Pelatihan Manajemen Keuangan Sederhana
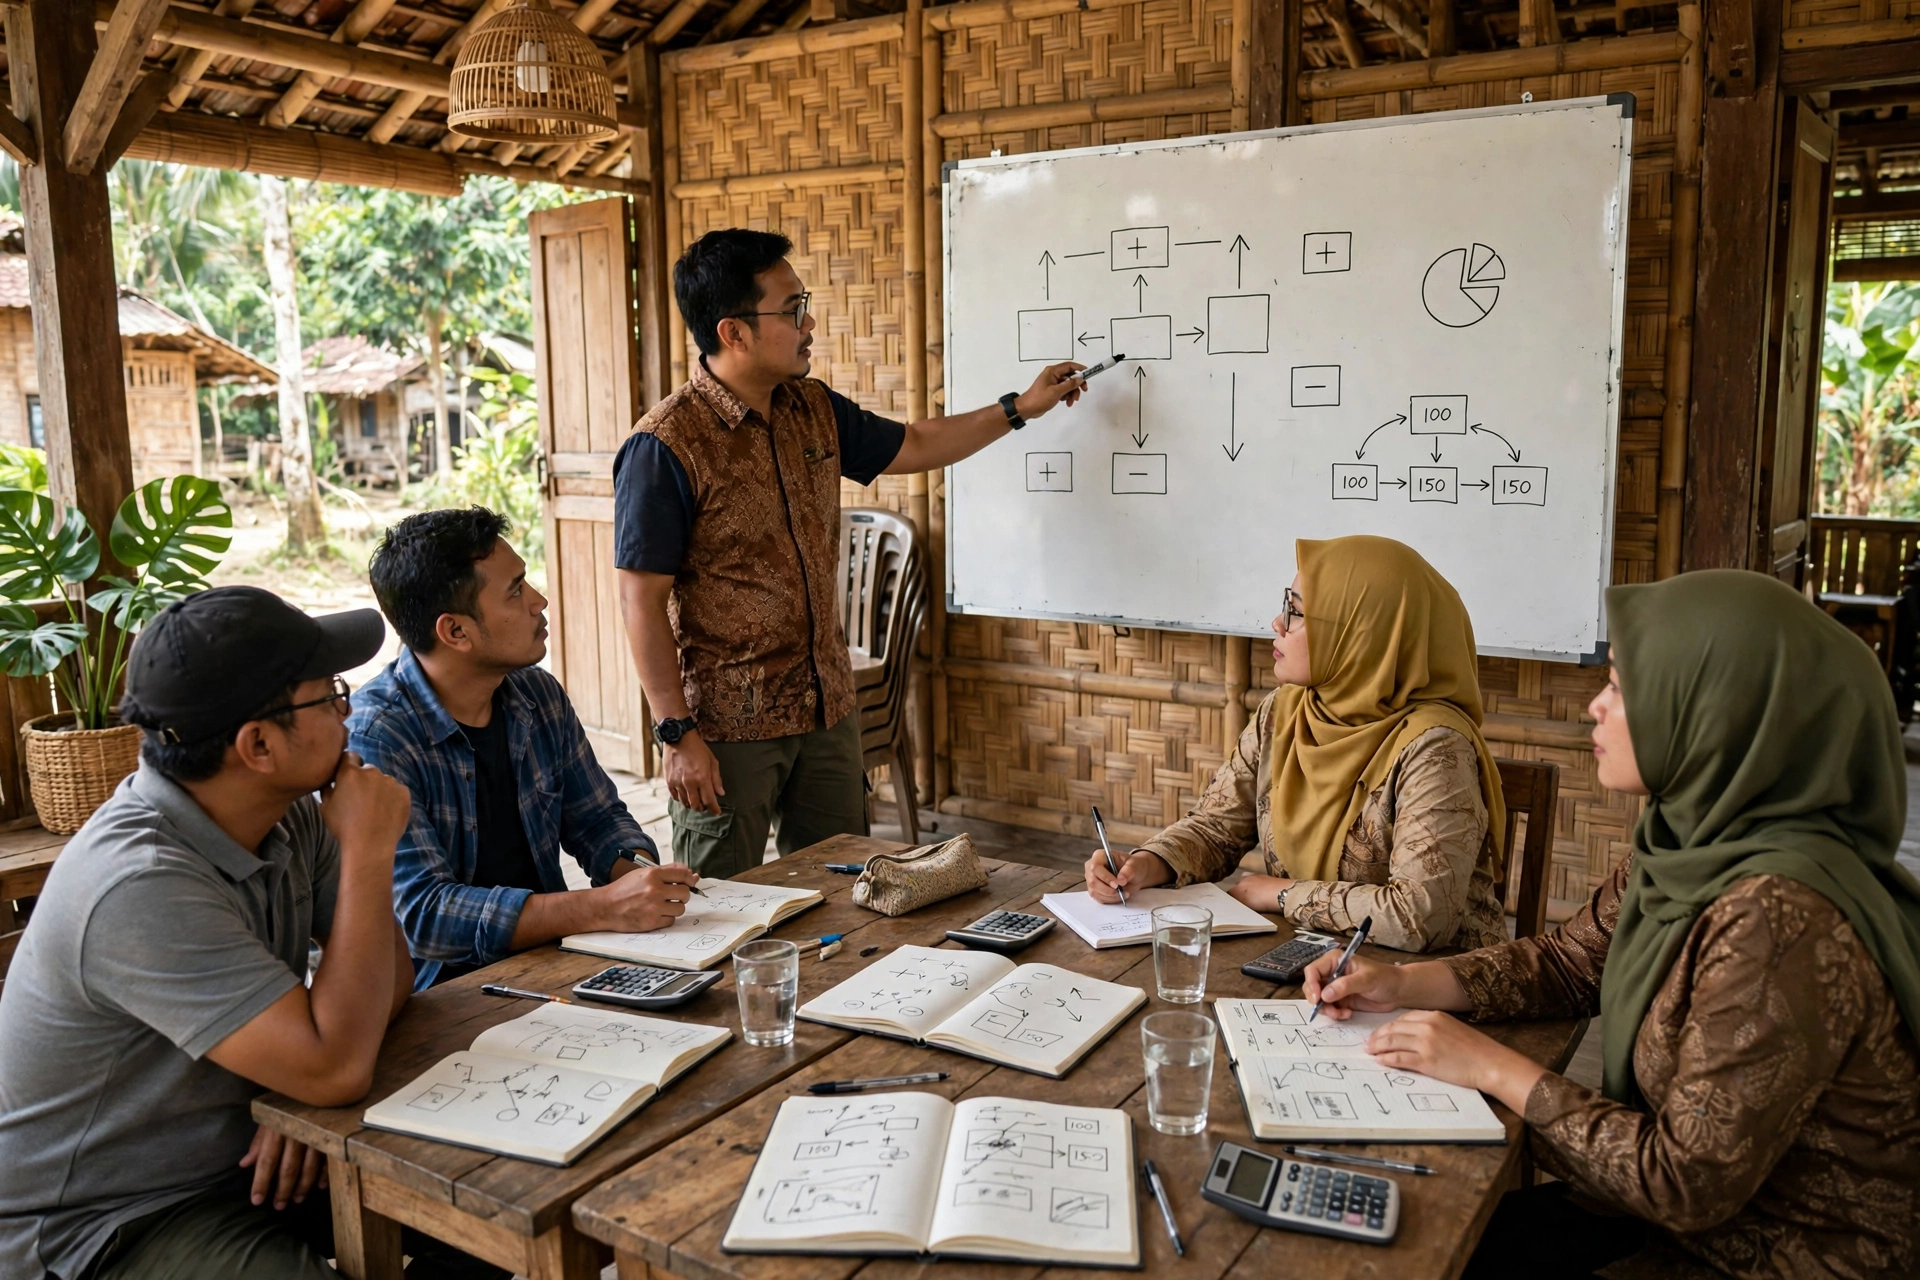
Semua langkah di atas hanya akan berjalan jika pengurus memahami cara menjalankannya. Inilah peran pelatihan manajemen keuangan sederhana. Pelatihan tidak perlu menggunakan istilah akuntansi yang rumit; cukup ajarkan cara mencatat kas, menyusun laporan bulanan, membedakan uang usaha dan uang pribadi, serta memahami bukti transaksi. Apabila pengurus paham, pengendalian internal BUMDes akan berjalan sebagai kebiasaan, bukan beban.
Pelatihan sebaiknya dilakukan secara berkala, bukan sekali saja. Misalnya, setiap pergantian pengurus atau setiap awal tahun usaha, adakan penyegaran selama satu hingga dua hari. Materinya bisa disesuaikan dengan jenis usaha BUMDes, apakah simpan pinjam, perdagangan, atau jasa. Selain itu, libatkan pendamping desa atau tenaga ahli dari pemerintah daerah agar materi pelatihan sesuai aturan yang berlaku. Informasi pembinaan dan pendampingan desa dapat dirujuk melalui Kementerian Desa dan Pembangunan Daerah Tertinggal, sedangkan praktik pengawasan keuangan publik dapat dipelajari dari lembaga audit negara melalui Badan Pemeriksa Keuangan.
Namun, pelatihan saja tidak cukup tanpa pendampingan setelahnya. Setelah pelatihan, pengurus perlu didampingi selama beberapa bulan pertama, misalnya melalui kunjungan rutin pendamping atau konsultasi lewat grup komunikasi. Dengan demikian, kesalahan pencatatan bisa segera diperbaiki dan kepercayaan diri pengurus meningkat. Pada akhirnya, pengendalian internal BUMDes yang kuat lahir dari pengurus yang terlatih dan terus didampingi.
Contoh Penerapan di Lapangan
Bayangkan sebuah BUMDes yang mengelola toko desa dan unit simpan pinjam. Sebelum menerapkan pengendalian internal BUMDes, kas toko sering tercampur dengan uang pribadi, piutang anggota tidak tercatat, dan laporan hanya dibuat setahun sekali. Setelah perbaikan, pengurus memisahkan tugas kasir dan pencatat, menetapkan batas kas tunai, dan menyusun laporan setiap bulan. Hasilnya, selisih kas menurun drastis, piutang tertagih lebih tertib, dan warga mulai percaya menitipkan modal usaha.
Contoh lain, BUMDes pengelola air bersih menetapkan aturan bahwa setiap pembayaran pelanggan dicatat dengan kuitansi bernomor urut, dan petugas lapangan tidak boleh menerima pembayaran tanpa menyerahkan bukti. Setiap minggu, bendahara mencocokkan kuitansi dengan setoran. Meskipun sederhana, aturan ini adalah pengendalian internal BUMDes yang sangat efektif. Kebocoran yang dulu tidak terdeteksi kini langsung terlihat dari nomor kuitansi yang hilang atau setoran yang kurang.
Meskipun demikian, penerapan di lapangan tidak selalu mulus. Ada pengurus yang merasa aturan baru merepotkan, ada pula warga yang belum terbiasa membaca laporan. Kuncinya adalah memulai dari aturan yang paling mudah, menjelaskan manfaatnya dengan bahasa sehari-hari, dan memberi contoh bahwa pengurus sendiri patuh pada aturan. Ketika manfaatnya terasa, resistensi biasanya berkurang dengan sendirinya.
Tantangan dan Solusinya
Tantangan pertama adalah keterbatasan sumber daya manusia. Banyak BUMDes dikelola pengurus yang merangkap banyak peran. Solusinya, prioritaskan pemisahan tugas pada titik paling rawan, yaitu penerimaan dan pengeluaran kas, sambil secara bertahap menambah pengurus atau relawan pencatat. Tantangan kedua adalah godaan mencampur uang usaha dengan kebutuhan mendesak. Solusinya, tetapkan dana talangan resmi dengan prosedur peminjaman yang jelas, bukan mengambil kas secara diam-diam.
Tantangan ketiga adalah dokumen yang hilang atau tidak lengkap. Solusinya, sediakan map arsip sederhana per bulan dan biasakan memotret bukti transaksi sebagai cadangan digital. Tantangan keempat adalah pengawasan yang hanya formalitas. Solusinya, pengawas BUMDes harus benar-benar memeriksa dokumen dan menanyakan hal yang tidak jelas, bukan sekadar menandatangani laporan. Dengan langkah-langkah ini, pengendalian internal BUMDes tetap berjalan meski sumber daya terbatas.
Pertanyaan yang Sering Diajukan
Apa itu pengendalian internal BUMDes?
Pengendalian internal BUMDes adalah sistem kebijakan dan prosedur sederhana yang memastikan keuangan dan kegiatan usaha BUMDes tercatat rapi, terkontrol, dan bisa dipertanggungjawabkan kepada warga.
Apakah BUMDes kecil juga perlu pengendalian internal?
Ya, justru BUMDes kecil sangat membutuhkannya. Sistem yang sederhana seperti buku kas rapi, pemisahan tugas, dan laporan bulanan sudah cukup untuk mencegah kebocoran dan membangun kepercayaan warga.
Siapa yang mengawasi BUMDes?
Pengawasan dilakukan berlapis: pengawas internal BUMDes, pemerintah desa melalui musyawarah desa, pendamping desa, dan pemerintah daerah. Warga juga berperan melalui keterbukaan laporan dan kanal pengaduan resmi.
Bagaimana cara memulai perbaikan pengendalian internal BUMDes?
Mulailah dari tiga hal: pisahkan tugas kas dan pencatatan, tertibkan buku kas harian, dan susun laporan bulanan. Setelah itu, adakan pelatihan manajemen keuangan sederhana dan evaluasi sistem setiap tiga bulan.
Kesimpulan
Pengendalian internal BUMDes bukanlah birokrasi yang menghambat usaha, melainkan pagar pengaman yang membuat usaha desa tumbuh sehat dan dipercaya warga. Melalui pemisahan tugas, buku kas yang rapi, batas otorisasi, rekening bank, laporan bulanan, pemeriksaan rutin, dan musyawarah terbuka, BUMDes dapat mengelola amanah warga dengan lebih baik. Ditambah pelatihan manajemen keuangan sederhana yang berkelanjutan, pengurus akan semakin percaya diri menjalankan sistem ini.
Oleh karena itu, mulailah hari ini dari langkah paling sederhana: rapikan buku kas, pisahkan tugas, dan laporkan usaha secara terbuka. Pada akhirnya, BUMDes yang transparan akan lebih mudah berkembang, menarik mitra, dan benar-benar menjadi motor ekonomi desa. Untuk mengelola data, laporan, dan kegiatan desa secara lebih rapi dan modern, pemerintah desa dapat memanfaatkan PANDA, sistem informasi desa yang membantu desa mendokumentasikan dan mengelola informasinya dalam satu platform terpadu.