Akses finansial inklusif adalah kunci agar warga desa bisa menabung, meminjam modal usaha, dan menerima bantuan pemerintah dengan aman dan mudah. Selama ini, banyak warga desa yang masih menyimpan uang tunai di rumah, meminjam dari rentenir, atau tidak memiliki rekening bank sama sekali. Padahal, ketika akses finansial inklusif terbuka lebar, ekonomi desa bergerak lebih cepat: pedagang kecil bisa menambah stok dagangan, petani bisa membeli bibit unggul tepat waktu, dan keluarga bisa merencanakan masa depan dengan lebih tenang. Oleh karena itu, kolaborasi antara lembaga keuangan dan pemerintah desa menjadi sangat penting untuk mewujudkan akses finansial inklusif yang merata hingga ke pelosok.
Artikel ini membahas pengertian akses finansial inklusif, alasan mengapa hal ini penting bagi desa, serta tujuh cara ampuh yang bisa dilakukan bersama oleh lembaga keuangan, pemerintah desa, dan warga.
Daftar Isi
Pengertian Akses Finansial Inklusif
Akses finansial inklusif berarti setiap warga, termasuk warga desa yang tinggal jauh dari kota, dapat menggunakan layanan keuangan formal dengan mudah, aman, dan terjangkau. Layanan itu meliputi rekening tabungan, pinjaman modal usaha, asuransi, hingga pembayaran digital. Dengan demikian, akses finansial inklusif bukan sekadar soal memiliki rekening bank, melainkan soal apakah layanan tersebut benar-benar bisa dipakai warga dalam kehidupan sehari-hari.
Misalnya, seorang petani yang memiliki rekening tetapi harus menempuh perjalanan dua jam ke kantor bank terdekat sebenarnya belum sepenuhnya menikmati akses finansial inklusif. Sebaliknya, ketika petani itu bisa menabung dan mentransfer uang lewat agen bank di desanya sendiri, barulah akses finansial inklusif benar-benar terwujud. Oleh karena itu, jarak, biaya, dan kemudahan penggunaan menjadi ukuran penting dalam menilai inklusi keuangan di desa.
Di Indonesia, pemerintah bersama Otoritas Jasa Keuangan terus mendorong perluasan akses finansial inklusif melalui berbagai program, mulai dari rekening sederhana hingga layanan keuangan digital. Informasi resmi mengenai program ini dapat dibaca di situs Otoritas Jasa Keuangan.
Mengapa Akses Finansial Inklusif Penting bagi Desa
Akses finansial inklusif membawa banyak manfaat bagi desa. Pertama, warga bisa menyimpan uang dengan aman di lembaga resmi, sehingga tidak lagi khawatir kehilangan uang tunai di rumah. Kedua, pelaku usaha kecil bisa memperoleh modal dengan bunga yang wajar, sehingga usaha mereka bisa berkembang dan membuka lapangan kerja baru di desa. Ketiga, penyaluran bantuan sosial menjadi lebih tepat sasaran karena dana masuk langsung ke rekening penerima.
Selain itu, akses finansial inklusif juga memperkuat ketahanan ekonomi keluarga. Ketika ada kebutuhan mendesak, seperti biaya berobat atau biaya sekolah, keluarga yang memiliki tabungan dan akses pinjaman resmi tidak perlu terjebak utang berbunga tinggi dari rentenir.
Di sisi lain, desa yang warganya sudah terhubung dengan layanan keuangan formal akan lebih mudah merencanakan pembangunan. Data transaksi dan tabungan warga dapat menjadi gambaran nyata tentang kondisi ekonomi desa, sehingga pemerintah desa bisa menyusun program yang tepat sasaran. Oleh karena itu, memperluas akses finansial inklusif adalah investasi jangka panjang bagi kemandirian desa.
Cara 1: Memperkuat Lembaga Keuangan Mikro Desa
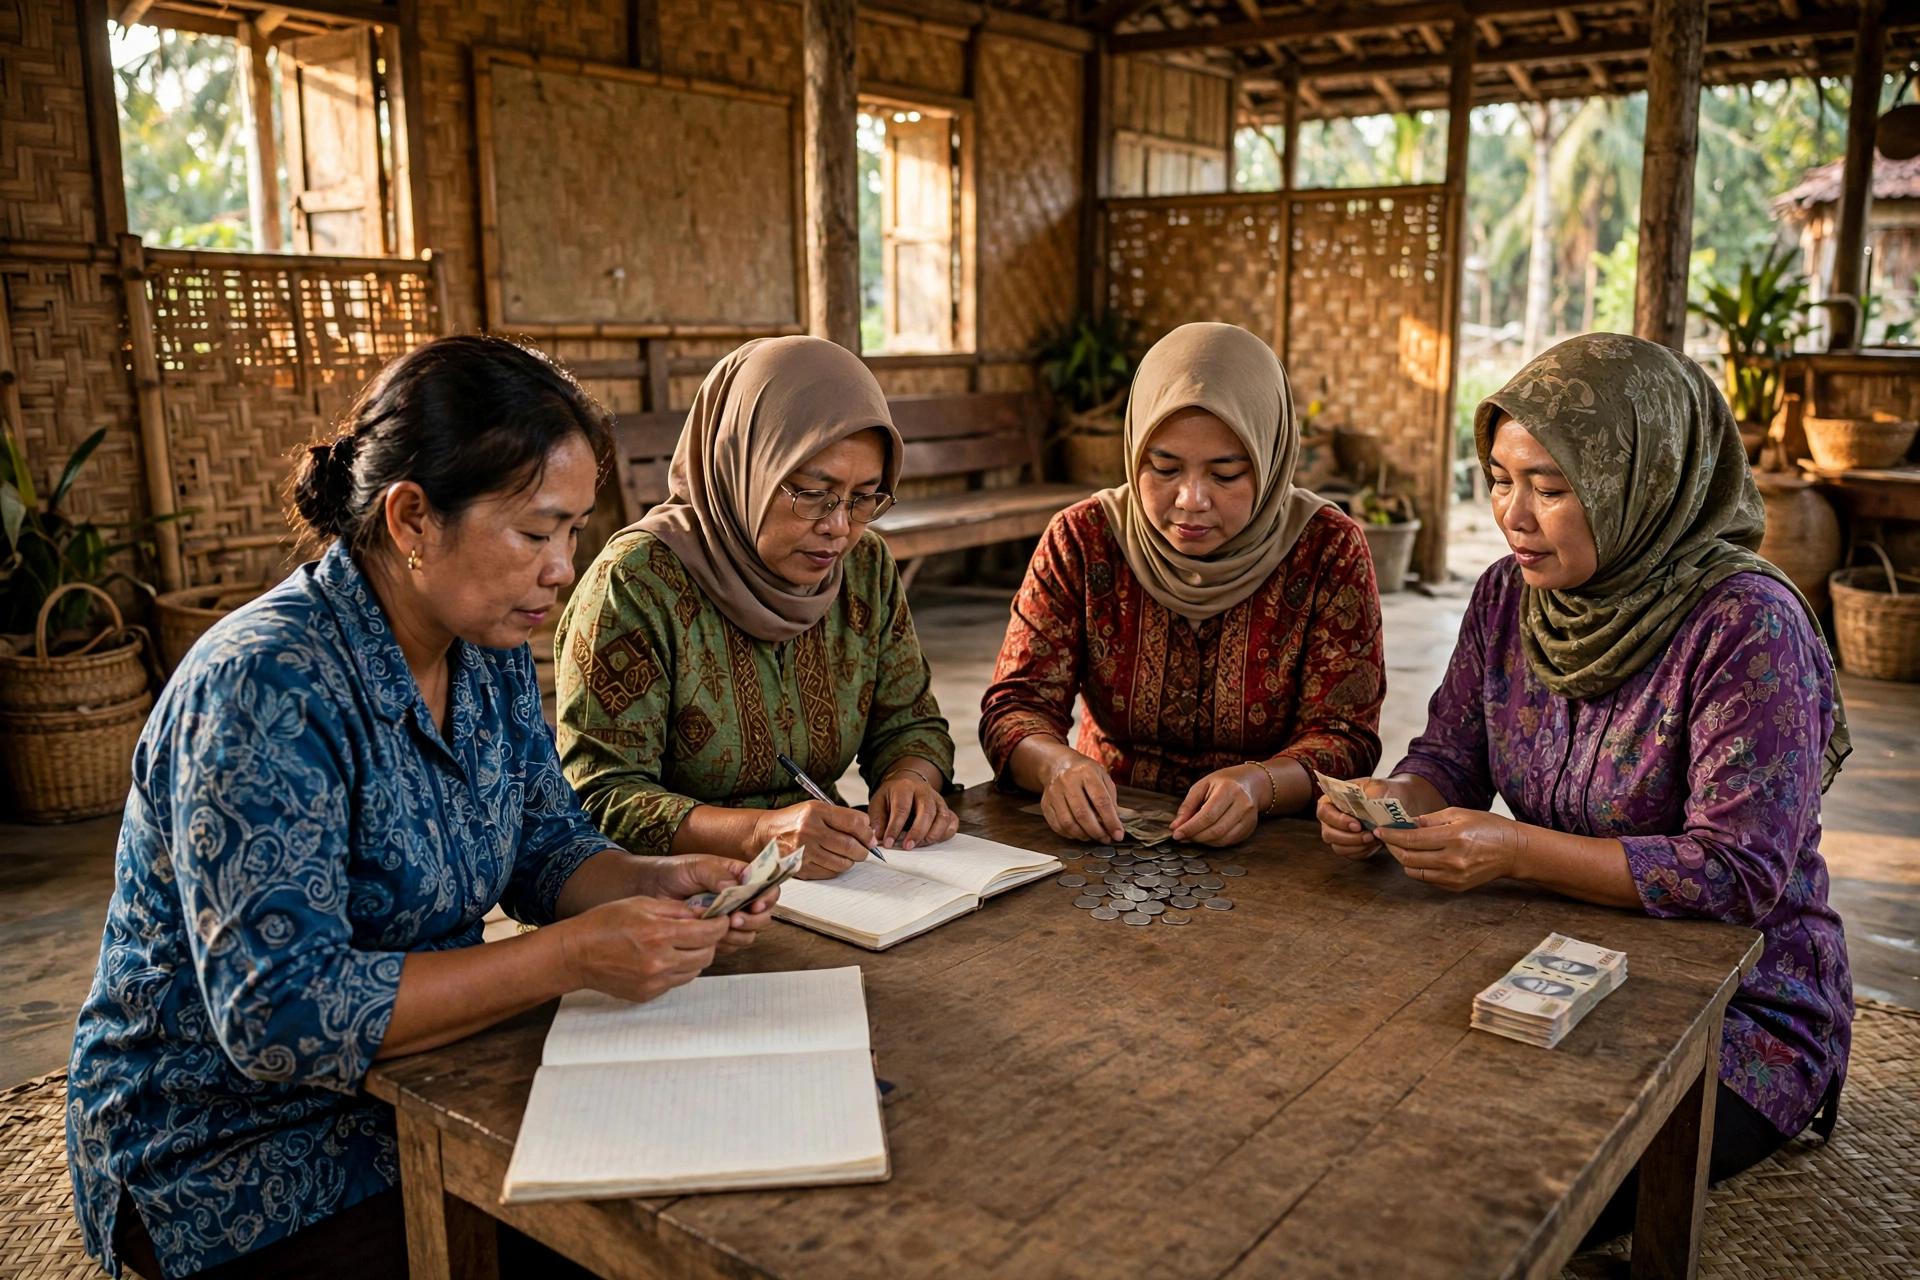
Langkah pertama adalah memperkuat lembaga keuangan mikro yang sudah ada di desa, seperti koperasi simpan pinjam, BUMDes, dan kelompok arisan produktif. Lembaga-lembaga ini paling dekat dengan warga dan paling memahami karakter ekonomi desa. Namun, banyak di antaranya masih dikelola secara sederhana tanpa pencatatan yang rapi.
Pemerintah desa bersama lembaga keuangan formal dapat membantu memperkuat tata kelola lembaga mikro ini, misalnya melalui pelatihan pencatatan keuangan dan bantuan sistem pencatatan digital. Ketika lembaga keuangan mikro desa dikelola secara profesional dan transparan, kepercayaan warga akan meningkat.
Selain itu, lembaga keuangan mikro yang sehat dapat menjadi jembatan menuju layanan bank formal. Warga yang terbiasa menabung di koperasi desa akan lebih siap membuka rekening bank, mengajukan pinjaman usaha, dan menggunakan layanan keuangan lainnya. Dengan demikian, penguatan lembaga mikro adalah fondasi akses finansial inklusif di desa.
Cara 2: Mengoptimalkan BUMDes sebagai Agen Keuangan
Badan Usaha Milik Desa atau BUMDes dapat berperan sebagai agen layanan keuangan di desa. Melalui kerja sama dengan bank, BUMDes bisa melayani setoran tunai, penarikan, transfer, hingga pembayaran tagihan tanpa warga harus pergi ke kota. Model agen seperti ini sudah terbukti efektif menjangkau daerah terpencil di berbagai wilayah Indonesia.
Agar peran ini berjalan baik, pengurus BUMDes perlu mendapatkan pelatihan dan pendampingan dari bank mitra. Mereka harus memahami prosedur layanan, keamanan transaksi, dan pencatatan yang benar.
Meskipun demikian, keberhasilan BUMDes sebagai agen keuangan sangat bergantung pada kepercayaan warga. Oleh karena itu, transparansi menjadi kunci: setiap transaksi harus tercatat, ada bukti yang jelas, dan laporan keuangan BUMDes dibuka secara berkala dalam musyawarah desa.
Cara 3: Memperluas Layanan Perbankan Digital
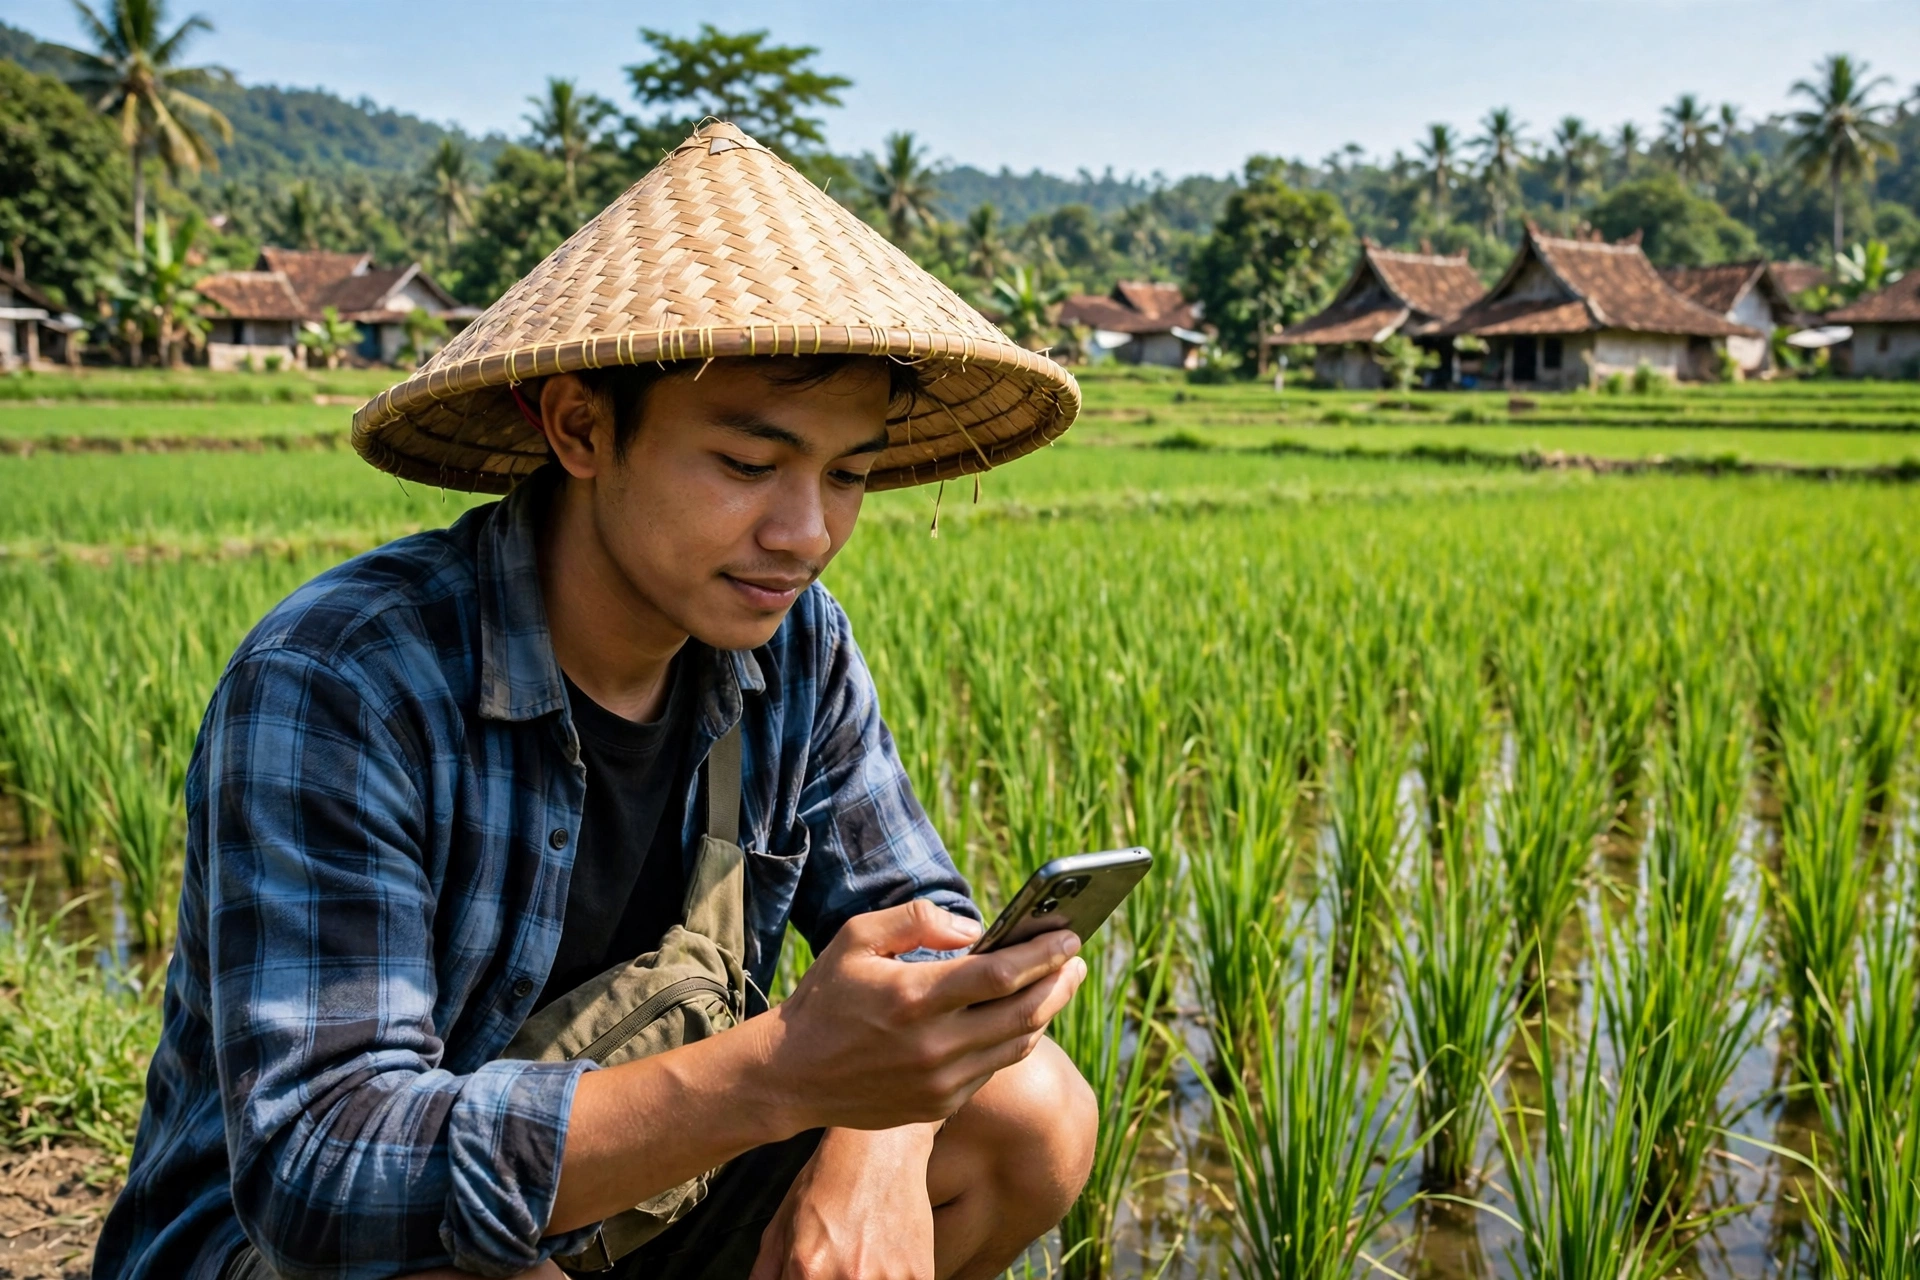
Perbankan digital adalah jalan tercepat untuk memperluas akses finansial inklusif di desa. Melalui ponsel, warga bisa membuka rekening, mentransfer uang, membayar tagihan, dan menerima bantuan sosial tanpa harus datang ke kantor bank. Namun, layanan ini hanya bermanfaat jika warga memiliki ponsel, sinyal internet yang memadai, dan kemampuan menggunakannya.
Oleh karena itu, bank dan pemerintah perlu bekerja sama menyediakan pendampingan digital di desa, misalnya pelatihan penggunaan aplikasi perbankan bagi warga dan layanan bantuan di balai desa.
Di sisi lain, keamanan digital juga harus menjadi perhatian. Warga perlu diedukasi tentang bahaya penipuan daring, seperti pesan palsu yang meminta kode rahasia atau tautan mencurigakan.
Cara 4: Meningkatkan Literasi Keuangan Warga
Teknologi dan lembaga keuangan tidak akan bermanfaat jika warga tidak memahami cara menggunakannya. Oleh karena itu, literasi keuangan menjadi cara keempat yang sangat penting. Literasi keuangan berarti warga memahami cara menabung, membedakan pinjaman resmi dan pinjaman ilegal, menghitung bunga, serta merencanakan keuangan keluarga.
Program literasi keuangan bisa dilakukan dengan cara yang sederhana dan dekat dengan kehidupan warga, misalnya penyuluhan di balai desa, pelatihan bagi ibu-ibu PKK, atau pendampingan kelompok usaha kecil. Materi yang disampaikan sebaiknya menggunakan contoh nyata dari kehidupan sehari-hari, seperti cara mengatur hasil panen dan cara menyiapkan dana pendidikan anak.
Selain itu, literasi keuangan sebaiknya menyasar generasi muda sejak dini. Sekolah dan karang taruna bisa dilibatkan untuk mengenalkan pentingnya menabung dan berwirausaha. Ketika generasi muda desa sudah melek keuangan, akses finansial inklusif akan tumbuh secara alami dari bawah.
Cara 5: Mempermudah Akses Kredit Usaha Rakyat
Kredit Usaha Rakyat atau KUR adalah program pemerintah yang memberikan pinjaman modal usaha dengan bunga rendah bagi pelaku usaha kecil, termasuk di desa. Namun, banyak warga desa yang belum memanfaatkannya karena tidak tahu cara mengajukan, takut dengan persyaratan, atau tidak memiliki agunan.
Untuk mengatasi hal ini, bank penyalur KUR perlu hadir lebih dekat dengan warga desa, misalnya melalui sosialisasi di balai desa dan pendampingan pengajuan berkas. Pemerintah desa dapat membantu dengan menyediakan surat keterangan usaha dan mendata pelaku usaha kecil yang membutuhkan modal.
Meskipun demikian, kemudahan akses harus diimbangi dengan tanggung jawab. Warga perlu memahami bahwa pinjaman harus digunakan untuk usaha produktif dan dibayar tepat waktu. Pendampingan pasca-pencairan, seperti pelatihan pengelolaan usaha, akan membantu penerima KUR mengembangkan usahanya.
Cara 6: Membangun Kemitraan Pemerintah dan Bank
Tidak ada satu pihak pun yang bisa mewujudkan akses finansial inklusif sendirian. Bank memiliki produk dan jaringan, pemerintah desa memiliki kedekatan dengan warga dan data yang akurat, sedangkan lembaga keuangan mikro memiliki kepercayaan komunitas. Oleh karena itu, kemitraan yang terstruktur di antara ketiganya menjadi cara keenam yang sangat menentukan.
Kemitraan ini bisa diwujudkan dalam bentuk perjanjian kerja sama yang jelas, misalnya bank menyediakan agen layanan di desa, pemerintah desa menyediakan tempat dan mendata warga sasaran, serta lembaga mikro menjadi mitra pendamping.
Contoh nyata kolaborasi seperti ini dapat dilihat dari berbagai program pemberdayaan desa yang mengintegrasikan layanan keuangan dengan pendataan warga. Sistem informasi desa yang baik membantu pemerintah desa mengetahui siapa saja warga yang belum memiliki rekening dan siapa pelaku usaha yang butuh modal. Platform seperti PANDA menunjukkan bagaimana data desa yang tertata dapat menjadi dasar pengambilan keputusan yang lebih tepat. Informasi mengenai program pembangunan desa juga dapat dipantau melalui situs Kementerian Desa dan Pembangunan Daerah Tertinggal.
Cara 7: Memanfaatkan Data Desa untuk Pemetaan Kebutuhan
Cara ketujuh adalah memanfaatkan data desa untuk memetakan kebutuhan keuangan warga secara akurat. Tanpa data yang baik, program inklusi keuangan bisa salah sasaran: bantuan jatuh ke warga yang tidak membutuhkan, sementara warga yang benar-benar membutuhkan justru terlewat. Oleh karena itu, pendataan yang rapi menjadi fondasi penting.
Pemerintah desa dapat memanfaatkan sistem informasi desa untuk mencatat data kependudukan, mata pencaharian, dan kondisi ekonomi warga. Data ini kemudian dapat digunakan untuk menentukan prioritas, misalnya kelompok usaha mana yang paling membutuhkan modal dan keluarga mana yang perlu didampingi literasi keuangannya.
Namun, pemanfaatan data harus dilakukan dengan tetap menjaga privasi warga. Data pribadi hanya boleh digunakan untuk kepentingan pelayanan dan tidak boleh disebarluaskan tanpa izin. Pemerintah desa perlu memastikan sistem pencatatan yang digunakan aman dan hanya diakses oleh petugas yang berwenang. Dengan demikian, data desa menjadi aset yang memperkuat akses finansial inklusif, bukan sumber masalah baru.
Untuk memahami bagaimana data dan teknologi dapat memperkuat desa secara menyeluruh, baca juga artikel tentang sistem informasi berbasis kecerdasan buatan untuk desa.
Peran Pemerintah Desa
Pemerintah desa memegang peran sentral dalam mewujudkan akses finansial inklusif. Pertama, pemerintah desa menjadi penghubung antara warga dan lembaga keuangan, karena merekalah yang paling mengenal kondisi warga. Kedua, pemerintah desa dapat mengalokasikan Dana Desa untuk program pendukung, seperti pelatihan literasi keuangan, penyediaan sarana layanan agen bank, dan penguatan BUMDes.
Ketiga, pemerintah desa berperan sebagai penjamin transparansi. Setiap kerja sama dengan lembaga keuangan harus dibahas dalam musyawarah desa dan dilaporkan secara terbuka kepada warga.
Selain itu, pemerintah desa juga perlu memastikan bahwa program yang dijalankan tidak berhenti di tengah jalan. Evaluasi berkala dan keterbukaan terhadap masukan warga adalah kunci keberlanjutan. Jika ada warga yang merasa dirugikan oleh layanan keuangan, pemerintah desa harus siap membantu dan menjadi saluran pengaduan. Warga juga dapat menyampaikan keluhan terkait layanan publik melalui LAPOR!, layanan aspirasi dan pengaduan resmi pemerintah.
Tantangan dan Solusi
Tantangan pertama adalah infrastruktur: masih ada desa yang sinyal internetnya lemah dan akses transportasinya sulit. Solusinya adalah memprioritaskan layanan agen luring, seperti agen bank keliling dan BUMDes sebagai titik layanan, sambil menunggu perbaikan infrastruktur digital.
Tantangan kedua adalah rendahnya literasi keuangan dan literasi digital warga. Solusinya adalah program edukasi yang berkelanjutan dan menggunakan bahasa serta contoh yang mudah dipahami warga.
Tantangan ketiga adalah kepercayaan. Sebagian warga masih ragu menyimpan uang di bank karena takut biaya administrasi atau takut uangnya hilang. Solusinya adalah transparansi biaya, sosialisasi yang jujur, dan testimoni dari warga yang sudah merasakan manfaatnya.
Tantangan keempat adalah koordinasi antar-pihak yang sering berjalan sendiri-sendiri. Solusinya adalah forum koordinasi desa yang melibatkan pemerintah desa, bank, BUMDes, dan perwakilan warga secara berkala.
Pertanyaan yang Sering Diajukan
Apa itu akses finansial inklusif?
Akses finansial inklusif adalah kondisi ketika setiap warga, termasuk warga desa, dapat menggunakan layanan keuangan formal seperti tabungan, pinjaman, dan pembayaran digital dengan mudah, aman, dan terjangkau.
Mengapa warga desa sulit mengakses layanan keuangan?
Penyebabnya antara lain jarak ke kantor bank yang jauh, kurangnya informasi, rendahnya literasi keuangan, serta persyaratan yang dianggap rumit. Oleh karena itu, diperlukan agen layanan di desa dan pendampingan bagi warga.
Apa peran BUMDes dalam akses finansial inklusif?
BUMDes dapat menjadi agen layanan keuangan, misalnya melayani setoran, penarikan, dan pembayaran tagihan atas kerja sama dengan bank. BUMDes juga dapat memperkuat lembaga keuangan mikro desa dan menjadi pusat edukasi keuangan warga.
Bagaimana cara warga desa mengajukan Kredit Usaha Rakyat?
Warga dapat mengajukan KUR ke bank penyalur dengan membawa identitas diri dan surat keterangan usaha dari pemerintah desa. Pendampingan dari pemerintah desa dan bank akan membantu proses pengajuan berjalan lebih mudah.
Kesimpulan
Akses finansial inklusif adalah fondasi penting bagi kemandirian ekonomi desa. Melalui tujuh cara di atas — memperkuat lembaga keuangan mikro, mengoptimalkan BUMDes, memperluas perbankan digital, meningkatkan literasi keuangan, mempermudah KUR, membangun kemitraan, dan memanfaatkan data desa — kolaborasi antara lembaga keuangan dan pemerintah desa dapat membuka jalan bagi warga desa menuju kehidupan ekonomi yang lebih baik.
Pada akhirnya, keberhasilan akses finansial inklusif tidak hanya diukur dari jumlah rekening yang dibuka, melainkan dari perubahan nyata dalam kehidupan warga: usaha kecil yang berkembang, keluarga yang lebih sejahtera, dan desa yang semakin mandiri. Oleh karena itu, mari bersama-sama mendorong inklusi keuangan di desa, dimulai dari langkah kecil yang konsisten.
Untuk mendukung tata kelola desa yang lebih baik, mulai dari pendataan warga hingga transparansi layanan, kunjungi panda.id — platform sistem informasi desa yang membantu pemerintah desa melayani warga dengan lebih cepat, rapi, dan terpercaya.