Akses keuangan desa adalah kunci agar warga pedesaan bisa menabung, meminjam modal usaha, dan menerima bantuan pemerintah dengan aman serta tepat waktu. Sayangnya, hingga hari ini masih banyak desa yang jauh dari kantor bank, minim sinyal internet, dan warganya belum terbiasa memakai layanan keuangan formal. Oleh karena itu, kolaborasi antara lembaga keuangan dan pemerintah menjadi jalan paling realistis untuk menutup kesenjangan ini. Artikel ini membahas 7 cara ampuh kolaborasi tersebut, lengkap dengan peran masing-masing pihak, dampaknya bagi warga, serta tantangan yang masih harus diatasi bersama.
Daftar Isi
Mengapa Akses Keuangan Desa Penting
Di desa, uang tunai masih menjadi raja. Petani menjual hasil panen lalu menyimpan uangnya di rumah, pedagang kecil meminjam modal ke tengkulak dengan bunga tinggi, dan keluarga yang menerima bantuan sosial kadang harus menempuh perjalanan jauh hanya untuk mencairkan dana. Kondisi seperti ini membuat ekonomi desa berjalan lambat, padahal akses keuangan desa yang baik bisa mempercepat perputaran uang di desa.
Selain itu, tanpa rekening bank, warga sulit membangun riwayat keuangan. Padahal riwayat inilah yang menjadi syarat utama untuk mengajukan pinjaman produktif, mengikuti program pemerintah, hingga mendapatkan perlindungan asuransi mikro. Dengan demikian, akses keuangan desa bukan sekadar soal punya rekening, melainkan soal membuka pintu menuju kesejahteraan yang lebih merata.
Data menunjukkan desa yang warganya sudah menikmati akses keuangan desa cenderung lebih cepat pulih dari guncangan ekonomi, misalnya saat gagal panen atau harga komoditas anjlok. Tabungan menjadi bantalan, kredit menjadi modal bangkit, dan transfer bantuan menjadi lebih cepat sampai. Meskipun demikian, jalan menuju kondisi ideal itu tidak bisa ditempuh oleh satu pihak saja.
Peran Pemerintah dalam Inklusi Keuangan Desa
Pemerintah memegang peran sebagai pembuat aturan sekaligus fasilitator. Melalui regulasi yang jelas, pemerintah melindungi konsumen layanan keuangan dan memberi kepastian bagi lembaga keuangan untuk beroperasi di daerah pedesaan. Persaingan yang sehat pun terdorong, sehingga layanan menjadi lebih murah dan berkualitas.
Di sisi lain, pemerintah juga menyalurkan berbagai program yang hanya bisa berjalan optimal bila warga sudah terhubung dengan sistem keuangan formal. Bantuan sosial, subsidi pupuk, hingga dana desa, semuanya membutuhkan rekening dan data penerima yang akurat. Karena itu, pemerintah berkepentingan besar untuk memperluas akses keuangan desa secara sistematis, bukan sekadar proyek sesaat.
Pemerintah desa sendiri punya peran yang tidak kalah penting. Melalui musyawarah desa, perangkat desa dapat memetakan warga yang belum memiliki rekening, usaha mikro yang butuh modal, dan kelompok rentan yang perlu didampingi. Hasil pemetaan ini kemudian menjadi dasar kerja sama dengan lembaga keuangan, sehingga program yang datang benar-benar tepat sasaran.
Peran Lembaga Keuangan Desa
Lembaga keuangan, mulai dari bank, koperasi, hingga lembaga keuangan mikro, adalah penyedia layanan yang langsung bersentuhan dengan warga. Mereka menyediakan tabungan, kredit usaha, pembiayaan mikro, hingga layanan pembayaran digital. Tanpa kehadiran mereka di desa, program pemerintah sebesar apa pun akan sulit menjangkau warga.
Namun, membuka layanan di daerah terpencil bukan perkara murah: biaya operasional tinggi, nasabah masih sedikit, dan risiko kredit dianggap besar. Karena itu, lembaga keuangan membutuhkan dukungan pemerintah berupa insentif, jaminan, dan data akurat agar berani masuk ke desa. Di sinilah kolaborasi menjadi kunci: pemerintah menurunkan risiko, lembaga keuangan menghadirkan layanan.
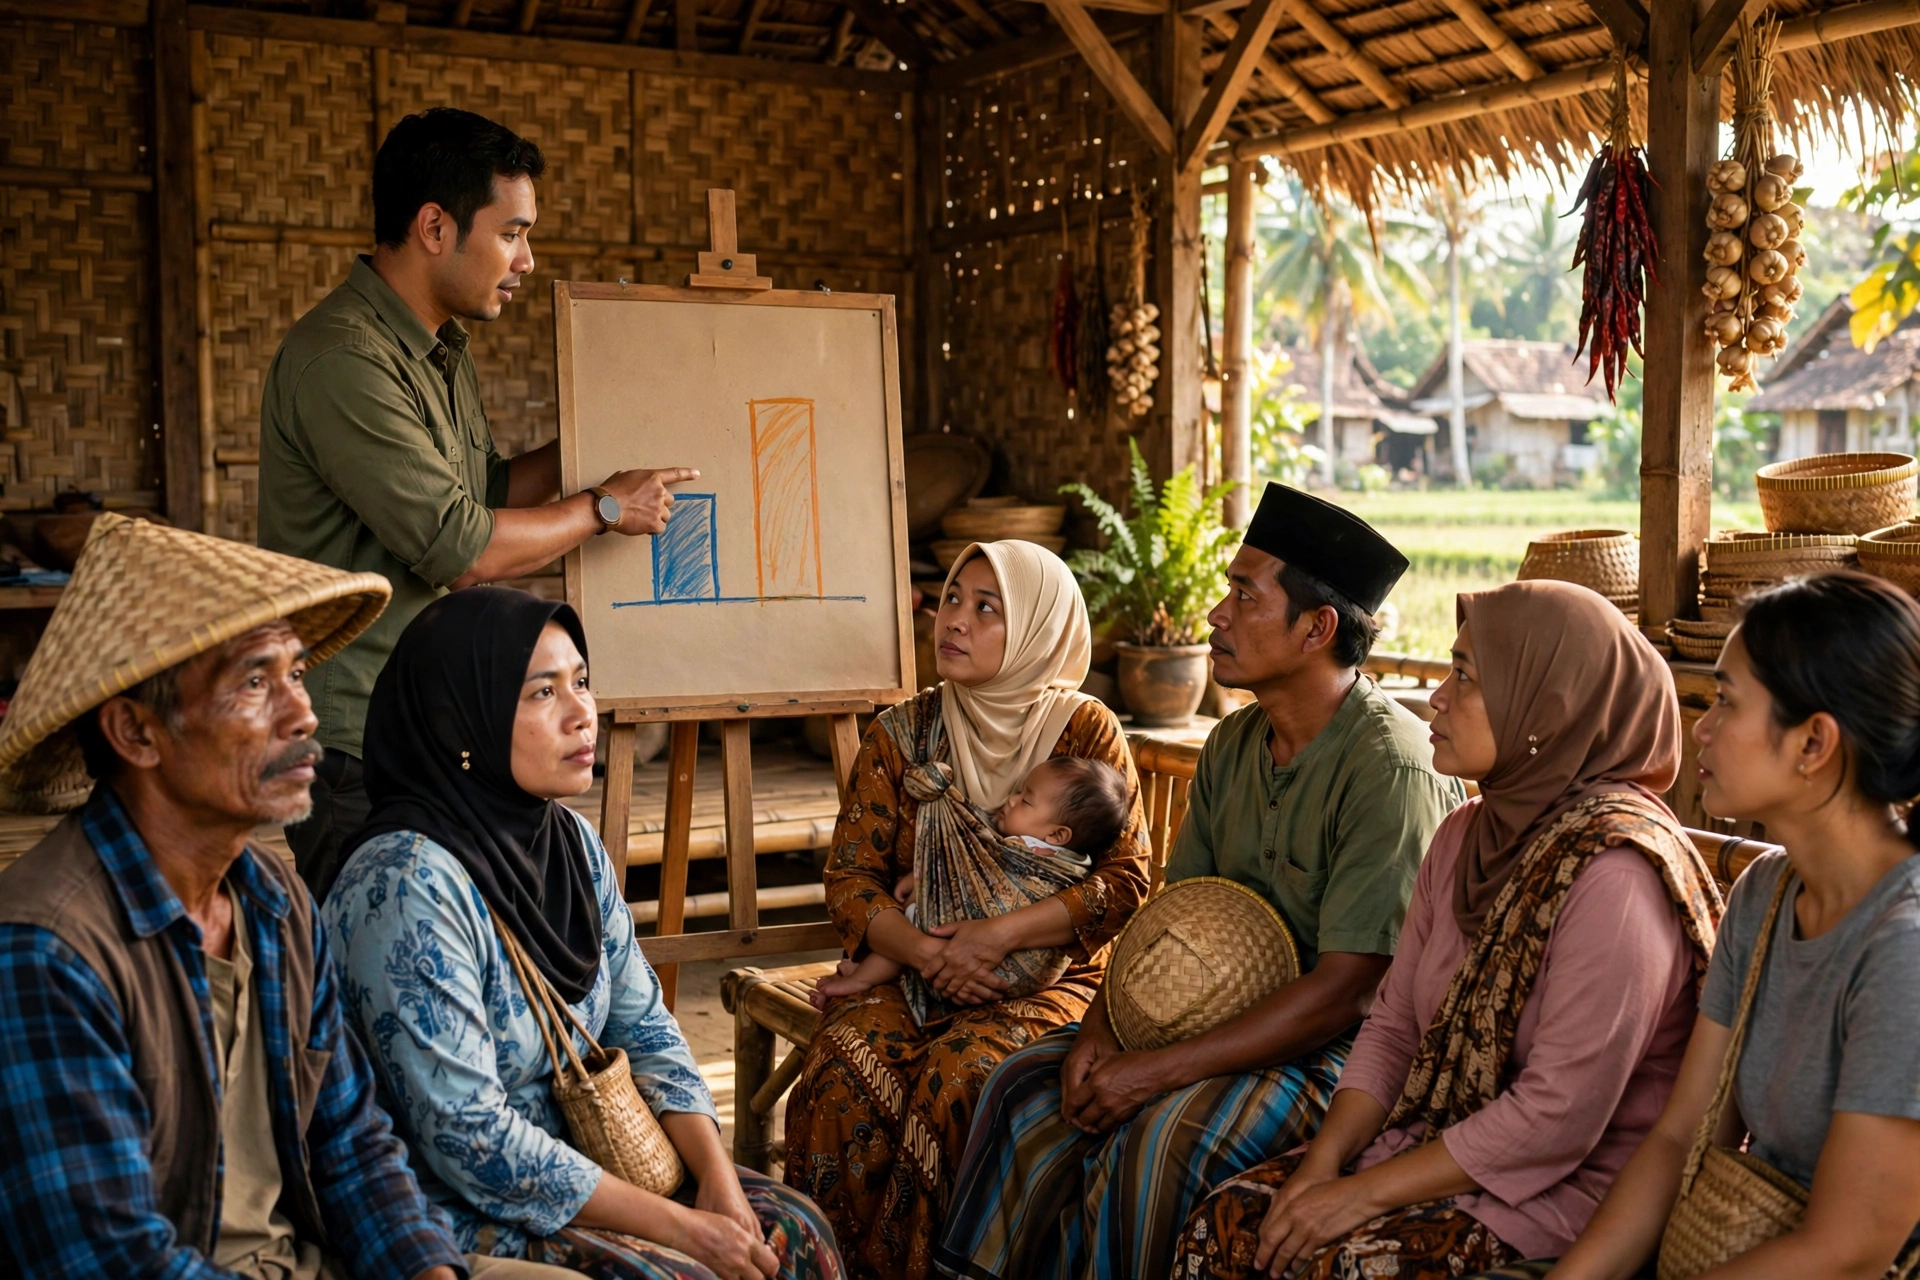
Sebagai contoh, sistem informasi desa seperti PANDA membantu pemerintah desa mengelola data penduduk dan usaha secara rapi. Data yang tertata ini memudahkan lembaga keuangan menilai kelayakan calon nasabah, sehingga penyaluran kredit menjadi lebih cepat dan lebih aman.
7 Cara Ampuh Kolaborasi Lembaga Keuangan dan Pemerintah
Kolaborasi yang berhasil selalu bertumpu pada pembagian peran yang jelas. Berikut tujuh cara yang terbukti efektif memperluas akses keuangan desa di berbagai daerah.
1. Menghadirkan Agen Layanan Keuangan di Desa
Tidak semua desa bisa memiliki kantor cabang bank. Solusinya adalah agen layanan keuangan, yaitu warga atau warung yang ditunjuk sebagai perpanjangan tangan bank. Melalui agen, warga bisa menabung, menarik tunai, membayar tagihan, dan mentransfer uang tanpa harus pergi ke kota.
Pemerintah dapat mendorong program ini dengan memberi insentif, misalnya keringanan pajak atau subsidi operasional bagi bank yang membuka jaringan agen di daerah tertinggal. Selain itu, pemerintah desa dapat menyediakan ruang di balai desa sebagai titik layanan agen, sehingga warga merasa aman dan nyaman bertransaksi. Dengan cara ini, jarak fisik yang selama ini menjadi penghalang perlahan teratasi.
2. Menyalurkan Kredit Usaha Rakyat dan Pembiayaan Mikro
Kredit Usaha Rakyat (KUR) adalah salah satu program kolaborasi yang paling dikenal. Pemerintah memberikan subsidi bunga dan jaminan, sementara bank menyalurkan kredit berbunga rendah kepada pelaku usaha mikro dan kecil, termasuk petani dan pedagang desa. Skema ini terbukti membantu banyak usaha kecil naik kelas.
Agar KUR tepat sasaran, pendampingan menjadi syarat mutlak. Perangkat desa dan penyuluh dapat membantu warga menyusun rencana usaha sederhana, sehingga pinjaman benar-benar dipakai untuk kegiatan produktif, bukan konsumsi. Lembaga keuangan pun lebih tenang karena risiko gagal bayar menurun. Pada akhirnya, kolaborasi ini menciptakan lingkaran yang sehat: usaha tumbuh, pinjaman lunas, dan akses keuangan desa semakin dipercaya warga.
3. Meningkatkan Literasi Keuangan dan Pelatihan Warga
Banyak warga desa sebenarnya sudah punya uang untuk ditabung, tetapi belum percaya pada bank atau belum memahami produk keuangan. Oleh karena itu, kampanye literasi keuangan menjadi fondasi dari seluruh upaya inklusi. Lembaga keuangan dapat menyediakan materi dan narasumber, sementara pemerintah menyediakan tempat, peserta, dan dukungan anggaran.
Pelatihan yang efektif tidak berhenti pada teori. Warga perlu diajak praktik langsung: membuka rekening, mencoba transfer lewat ponsel, hingga menghitung cicilan pinjaman. Misalnya, pelatihan di balai desa yang diikuti ibu-ibu pelaku UMKM terbukti lebih berdampak daripada sekadar pembagian brosur. Dengan pemahaman yang baik, warga tidak hanya menjadi nasabah, tetapi juga nasabah yang cerdas, dan akses keuangan desa pun tumbuh dengan sehat, terlindungi dari jeratan pinjaman ilegal.
4. Mendigitalisasi Layanan Keuangan Desa
Pembayaran digital adalah lompatan besar bagi desa. Bantuan sosial yang dulu dicairkan tunai kini bisa masuk langsung ke rekening penerima. Pedagang di pasar desa bisa menerima pembayaran lewat kode QR, dan petani bisa menjual hasil panen secara daring. Namun, semua ini hanya mungkin bila infrastruktur dan pendampingan tersedia, karena akses keuangan desa yang inklusif membutuhkan keduanya.
Di sinilah peran pemerintah membangun jaringan internet desa dan peran lembaga keuangan menyediakan aplikasi yang mudah dipakai. Pemerintah juga dapat mendorong pembayaran nontunai untuk layanan desa, misalnya iuran dan retribusi, agar warga terbiasa bertransaksi digital. Untuk mengetahui program dan layanan resmi yang tersedia, warga dapat mengunjungi Kementerian Desa dan Pembangunan Daerah Tertinggal. Sementara itu, informasi mengenai perlindungan konsumen keuangan dapat dibaca di Otoritas Jasa Keuangan.
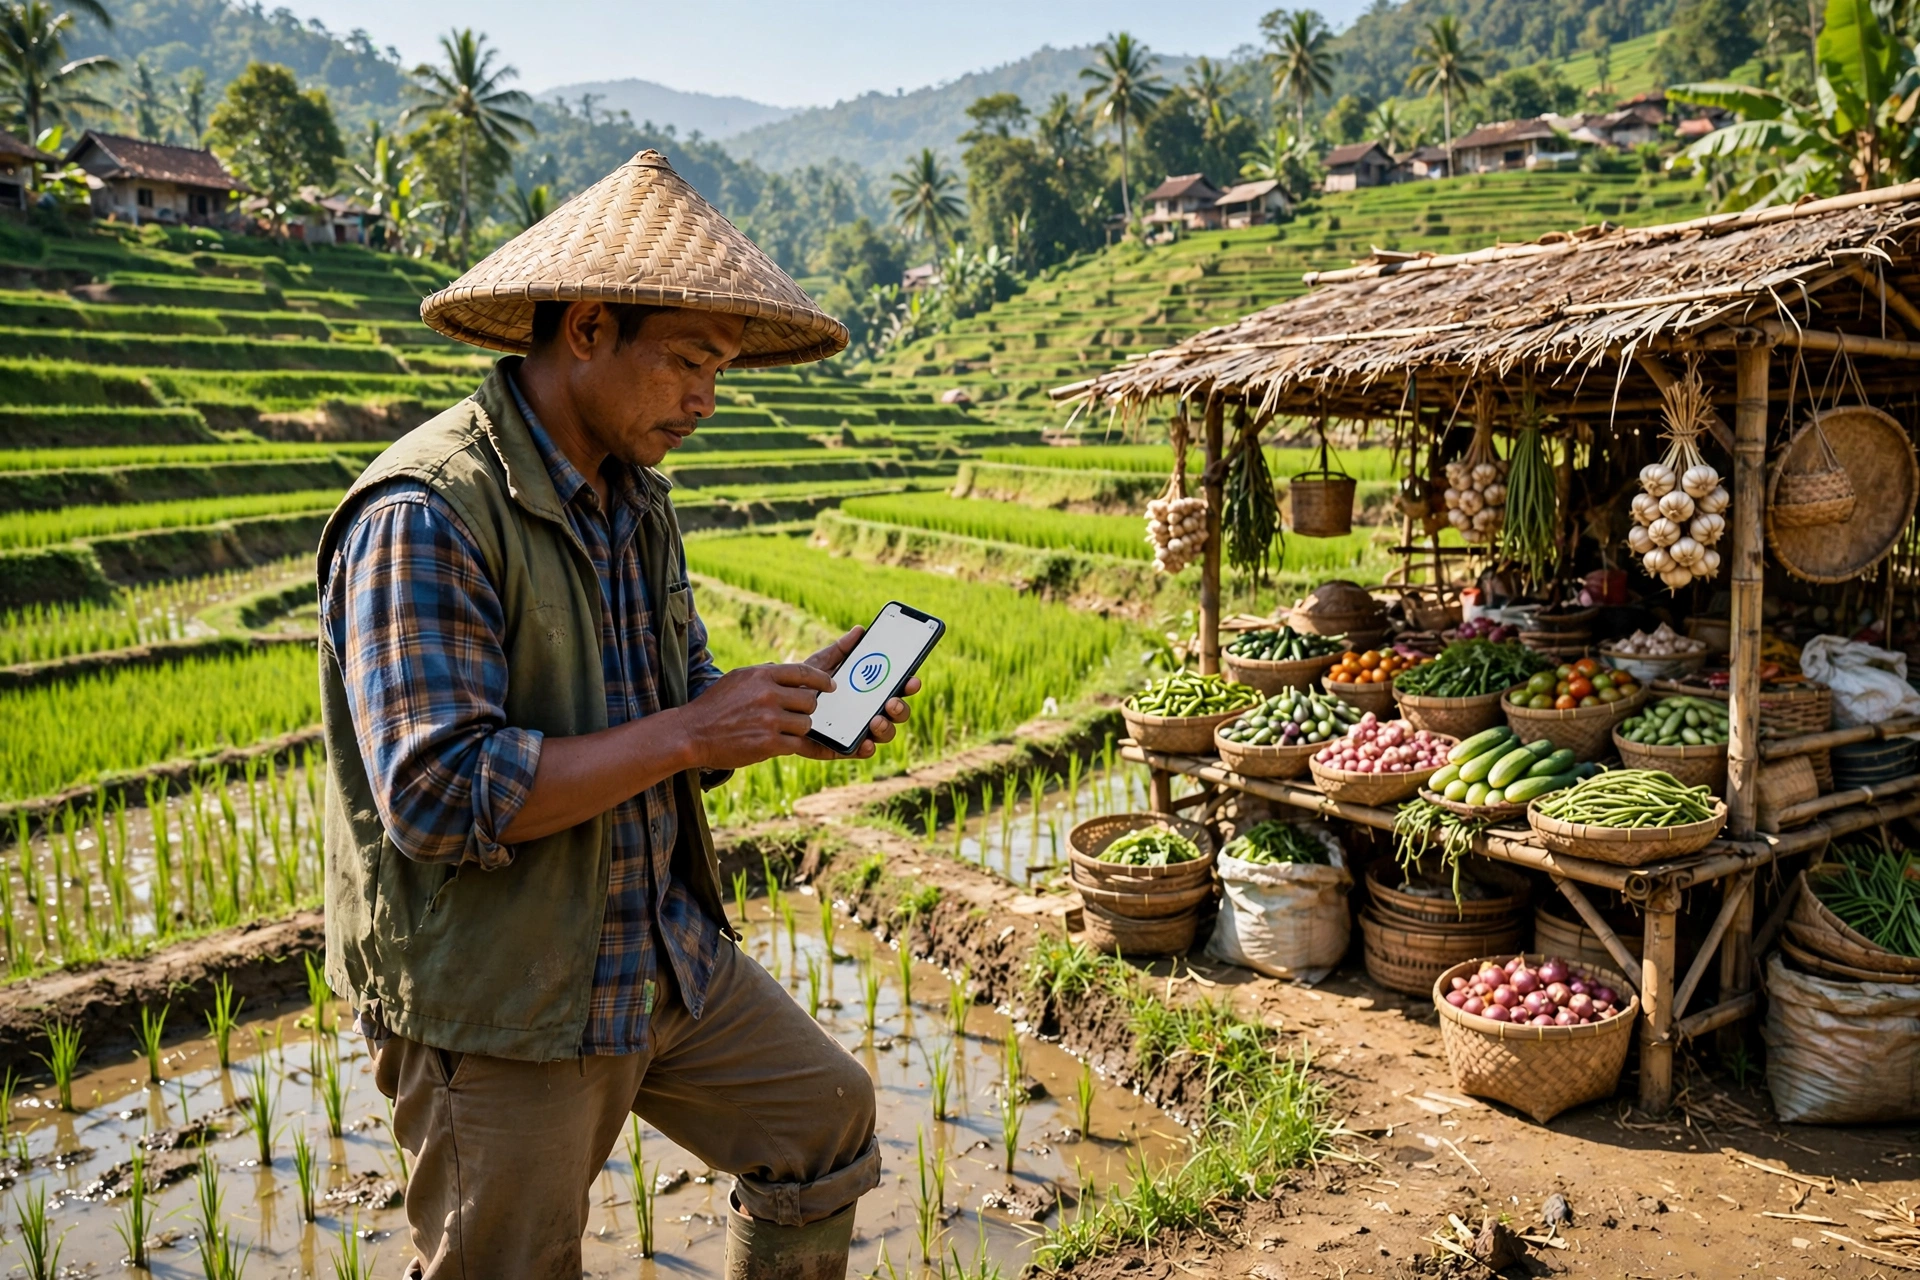
Selain itu, sistem informasi desa yang dikelola dengan baik, seperti PANDA, membuat data penerima bantuan dan data usaha desa selalu mutakhir. Data yang akurat inilah yang menjadi jembatan antara program pemerintah dan layanan lembaga keuangan.
5. Memberikan Subsidi dan Jaminan bagi Warga Rentan
Tidak semua warga desa siap langsung mengakses kredit komersial. Kelompok miskin, penyandang disabilitas, dan usaha rintisan membutuhkan jembatan berupa subsidi bunga, pinjaman lunak, atau jaminan pinjaman dari pemerintah. Dengan dukungan ini, lembaga keuangan berani menyalurkan pembiayaan kepada segmen yang selama ini dianggap terlalu berisiko.
Skema subsidi dan jaminan seperti ini harus transparan dan berbasis data agar akses keuangan desa benar-benar menjangkau warga yang membutuhkan. Penerima subsidi dipilih dari data desa yang terverifikasi, bukan dari kedekatan personal. Pemerintah desa dapat mengumumkan kriteria dan daftar penerima di papan informasi atau kanal resmi desa, sehingga tidak timbul kecurigaan. Jika warga menemukan kejanggalan dalam penyaluran bantuan, laporan dapat disampaikan melalui LAPOR!, kanal pengaduan resmi pemerintah.
6. Memperkuat Koperasi dan BUMDes sebagai Ujung Tombak
Koperasi dan Badan Usaha Milik Desa (BUMDes) adalah lembaga keuangan yang paling dekat dengan warga. Mereka memahami karakter desa, mengenal nasabahnya satu per satu, dan keuntungannya kembali ke desa. Karena itu, memperkuat koperasi dan BUMDes adalah cara yang sangat efektif untuk memperluas akses keuangan desa.
Pemerintah dapat membantu melalui pelatihan manajemen, pendampingan tata kelola, dan akses permodalan. Sementara itu, bank dapat bermitra dengan koperasi dan BUMDes sebagai agen penyalur atau mitra pembiayaan. Kerja sama semacam ini sudah terbukti di banyak desa: koperasi yang sehat menjadi penyalur kredit mikro yang disiplin, sementara BUMDes yang kuat membuka unit simpan pinjam yang melayani warga dengan bunga wajar.
7. Memanfaatkan Data Desa yang Akurat untuk Penyaluran Tepat Sasaran
Semua cara di atas akan timpang tanpa data yang akurat. Data penduduk, data usaha mikro, dan data kelompok rentan adalah bahan bakar bagi lembaga keuangan untuk menilai risiko dan bagi pemerintah untuk merancang program. Desa yang datanya rapi akan lebih cepat mendapat program, karena penyalur tidak perlu lagi melakukan pendataan dari nol.
Oleh karena itu, pemerintah desa perlu rutin memperbarui data melalui musyawarah dan pendataan berkala. Lembaga keuangan pun dapat membantu dengan sistem pencatatan sederhana yang mudah dipakai perangkat desa. Dengan data yang terpercaya, penyaluran bantuan menjadi tepat sasaran, kredit menjadi lebih aman, dan evaluasi program menjadi lebih mudah dilakukan.
Dampak Nyata bagi Warga Desa
Ketika kolaborasi berjalan baik, dampaknya terasa langsung. Petani bisa meminjam modal untuk bibit unggul dan pupuk tepat waktu, sehingga hasil panen meningkat. Pedagang kecil bisa mengembangkan warungnya tanpa bergantung pada tengkulak, dan ibu rumah tangga bisa menabung untuk biaya sekolah anak.
Selain itu, akses keuangan desa yang membaik juga memperkuat ketahanan desa secara keseluruhan. Saat harga komoditas jatuh atau bencana melanda, warga yang punya tabungan dan akses kredit darurat bisa bangkit lebih cepat. Usaha mikro yang tadinya informal mulai tercatat, sehingga bisa naik kelas dan membuka lapangan kerja baru bagi tetangganya.
Yang tidak kalah penting, kolaborasi ini menumbuhkan kepercayaan. Warga yang tadinya takut ke bank menjadi terbiasa, perangkat desa yang tadinya kesulitan mendata menjadi terbantu, dan lembaga keuangan yang tadinya ragu masuk desa menemukan pasar baru yang loyal. Kepercayaan inilah modal sosial yang membuat program berikutnya lebih mudah dijalankan.
Tantangan dan Solusi
Meskipun demikian, jalan menuju inklusi keuangan desa masih dipenuhi tantangan. Infrastruktur internet di sebagian desa masih lemah, sehingga layanan digital tersendat. Literasi keuangan warga masih rendah, dan sebagian warga masih terjebak pinjaman daring ilegal yang menjanjikan proses cepat tanpa agunan.
Solusinya harus dikerjakan berlapis. Pertama, infrastruktur digital desa harus terus dibangun agar layanan keuangan daring menjangkau semua wilayah. Kedua, edukasi keuangan perlu masuk ke sekolah, kelompok tani, dan kelompok ibu-ibu, bukan hanya lewat spanduk. Ketiga, pinjaman ilegal harus ditindak tegas, disertai alternatif pembiayaan legal yang mudah diakses.
Tantangan lain adalah keberlanjutan program. Banyak program inklusi berhenti saat anggaran proyek habis. Oleh karena itu, kolaborasi perlu dituangkan dalam kesepakatan jangka panjang antara pemerintah daerah, bank, dan pemerintah desa, dengan indikator yang jelas dan evaluasi berkala. Dengan begitu, akses keuangan desa bukan sekadar program sesaat, melainkan sistem yang terus hidup dan berkembang.
Pertanyaan yang Sering Diajukan (FAQ)
Apa yang dimaksud dengan akses keuangan desa?
Akses keuangan desa adalah kemudahan warga desa dalam menggunakan layanan keuangan formal, seperti tabungan, kredit usaha, pembayaran digital, dan asuransi mikro, tanpa terkendala jarak, biaya, atau kurangnya pemahaman.
Mengapa kolaborasi pemerintah dan lembaga keuangan penting?
Karena tidak ada satu pihak yang bisa bekerja sendiri. Pemerintah menyediakan regulasi, insentif, dan data, sementara lembaga keuangan menghadirkan layanan dan produk. Tanpa kolaborasi, layanan keuangan sulit menjangkau desa secara berkelanjutan.
Bagaimana cara warga desa mendapatkan Kredit Usaha Rakyat (KUR)?
Warga dapat mengajukan KUR melalui bank penyalur dengan membawa identitas diri dan rencana usaha sederhana. Pemerintah desa dan penyuluh dapat membantu menyiapkan dokumen dan pendampingan, sehingga pengajuan lebih mudah disetujui.
Apa yang bisa dilakukan pemerintah desa untuk memperluas akses keuangan desa?
Pemerintah desa dapat memetakan warga yang belum memiliki rekening melalui musyawarah desa, menyediakan ruang untuk agen layanan keuangan, mengadakan pelatihan literasi keuangan, dan menjaga data desa selalu mutakhir agar program tepat sasaran.
Kesimpulan
Kolaborasi antara lembaga keuangan dan pemerintah adalah kunci utama memperluas akses keuangan desa. Tujuh cara di atas, mulai dari menghadirkan agen layanan keuangan, menyalurkan KUR, meningkatkan literasi, mendigitalisasi layanan, memberikan subsidi dan jaminan, memperkuat koperasi dan BUMDes, hingga memanfaatkan data desa yang akurat, saling melengkapi satu sama lain. Tidak ada satu cara yang berdiri sendiri; semuanya harus berjalan bersama agar hasilnya berkelanjutan.
Pada akhirnya, tujuan inklusi keuangan bukan sekadar angka statistik, melainkan kehidupan warga desa yang lebih sejahtera: petani yang punya modal, pedagang yang bisa berkembang, dan keluarga yang punya bantalan saat masa sulit. Desa yang warganya terhubung dengan layanan keuangan adalah desa yang siap maju dan mandiri.
Ingin mengelola data desa Anda dengan lebih rapi agar program keuangan tepat sasaran? Kunjungi panda.id dan temukan bagaimana sistem informasi desa PANDA membantu perangkat desa mengelola data penduduk, usaha, dan layanan secara terpadu. Mulailah dari data yang tertata, dan biarkan kolaborasi yang baik membawa desa Anda melangkah lebih jauh.