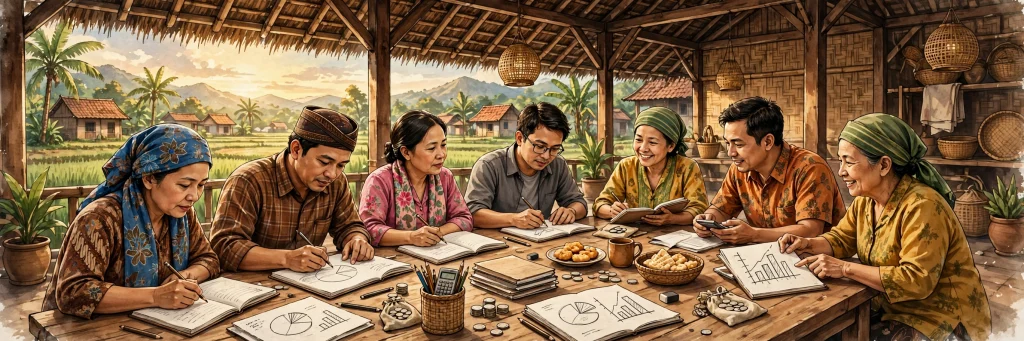
Pelatihan UMKM desa adalah kunci untuk membangun pondasi keuangan yang kokoh bagi pelaku usaha di perdesaan. Banyak usaha kecil di desa sebenarnya memiliki produk yang bagus dan pelanggan yang setia, namun keuangannya masih tercampur antara uang usaha dan uang rumah tangga. Oleh karena itu, pelatihan yang terstruktur menjadi langkah awal yang sangat penting. Melalui pelatihan UMKM desa, pelaku usaha belajar mencatat pemasukan dan pengeluaran, memisahkan modal usaha, menghitung harga jual yang tepat, serta menyiapkan dana cadangan untuk masa sulit. Selain itu, pelatihan juga membuka wawasan tentang akses permodalan, pemasaran digital, dan kerja sama antarpelaku usaha. Dengan demikian, usaha desa tidak hanya bertahan, tetapi juga tumbuh secara berkelanjutan dan mampu menciptakan lapangan kerja baru di kampung halaman.
Masalah keuangan yang paling sering ditemui di desa bukanlah kurangnya kerja keras, melainkan kurangnya sistem. Misalnya, seorang penjual makanan sering merasa usahanya untung, padahal setelah dihitung dengan teliti, biaya bahan baku, gas, dan tenaga justru lebih besar daripada penjualan. Meskipun demikian, kondisi ini bisa diperbaiki dengan pencatatan sederhana yang dilakukan setiap hari. Pelatihan UMKM desa mengajarkan cara mencatat yang mudah, konsisten, dan tidak membebani. Pada akhirnya, pelaku usaha akan tahu dengan pasti berapa keuntungan bersihnya, produk mana yang paling laku, dan kapan waktu yang tepat untuk menambah stok atau membuka cabang kecil.
Daftar Isi
Mengapa Keuangan yang Kokoh Penting bagi UMKM Desa
Keuangan yang kokoh adalah pondasi dari setiap usaha yang ingin bertahan lama. Tanpa pencatatan yang jelas, pelaku usaha sulit mengambil keputusan: apakah perlu menambah produksi, menaikkan harga, atau justru menahan belanja. Selain itu, keuangan yang rapi membuat usaha lebih dipercaya oleh mitra, koperasi, dan lembaga pembiayaan. Bank dan koperasi, misalnya, biasanya meminta laporan keuangan sederhana sebelum menyalurkan pinjaman. Oleh karena itu, pelatihan UMKM desa tidak hanya mengajarkan teori, tetapi juga praktik langsung: membuat buku kas, menyusun laporan laba rugi sederhana, dan membaca angka-angka usaha sendiri.
Keuangan yang sehat juga melindungi keluarga pelaku usaha. Ketika uang usaha dan uang pribadi tercampur, kebutuhan mendadak di rumah bisa menggerus modal dagang tanpa disadari. Sebaliknya, ketika modal dipisahkan dan gaji pemilik ditetapkan, keluarga tetap bisa memenuhi kebutuhan tanpa mengganggu kelangsungan usaha. Dengan demikian, pelatihan UMKM desa memberi manfaat ganda: usaha menjadi lebih profesional dan kehidupan keluarga menjadi lebih tenang. Pemerintah desa pun dapat mendukung melalui program pendampingan, seperti yang dijelaskan dalam berbagai program pemberdayaan di Kementerian Desa dan Pembangunan Daerah Tertinggal, serta layanan pengaduan dan aspirasi masyarakat melalui LAPOR! apabila ada kendala layanan di lapangan.
Cara 1: Pisahkan Uang Usaha dari Uang Pribadi
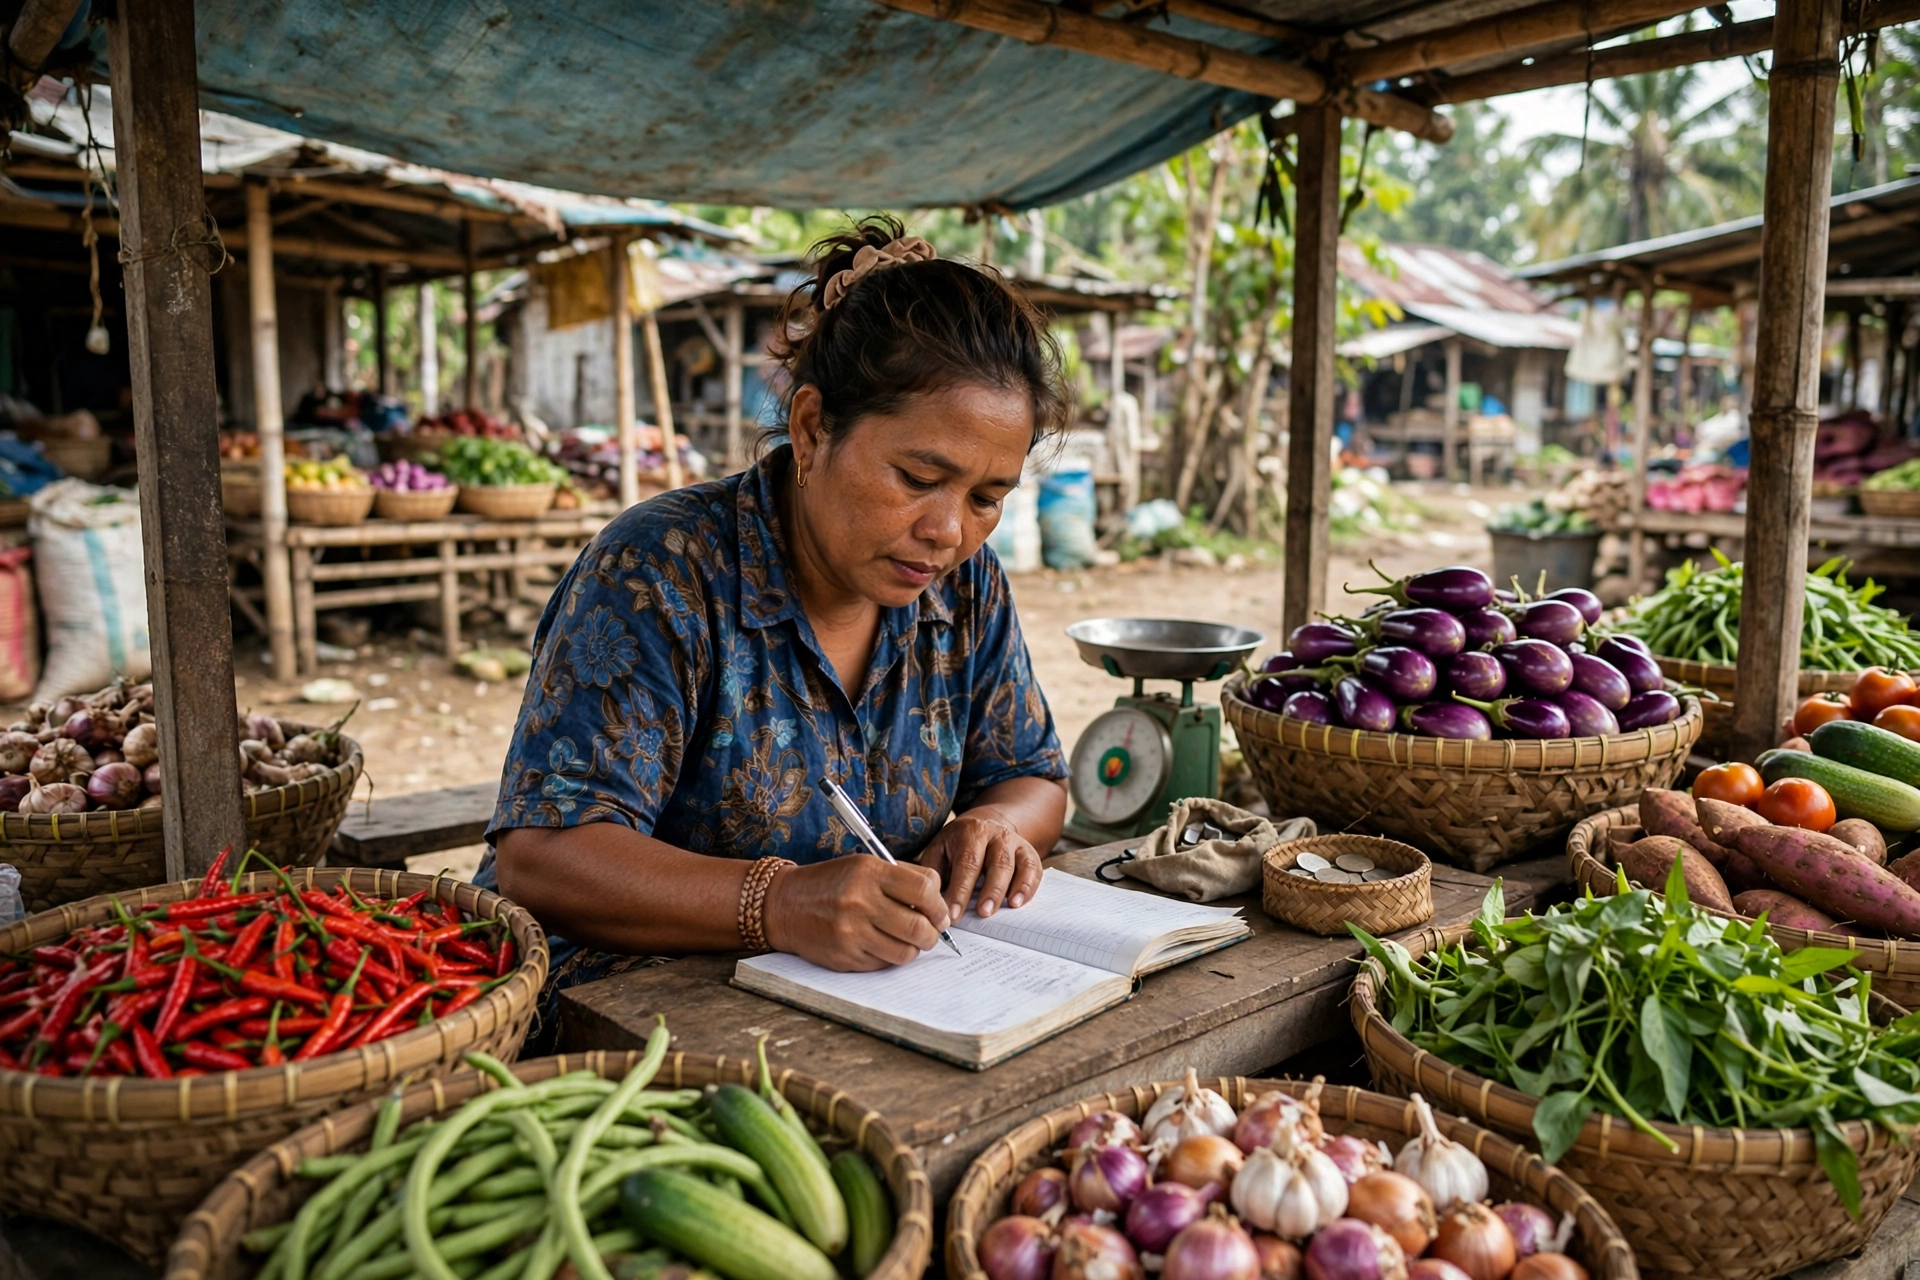
Langkah pertama dan paling menentukan adalah memisahkan uang usaha dari uang pribadi. Caranya bisa sangat sederhana: gunakan dua dompet atau dua rekening yang berbeda, satu untuk usaha dan satu untuk rumah tangga. Selain itu, tetapkan gaji pemilik usaha setiap minggu atau setiap bulan, sesuai kemampuan usaha, bukan sesuai keinginan sesaat. Misalnya, jika usaha menghasilkan keuntungan bersih dua juta rupiah per bulan, pemilik bisa mengambil gaji satu setengah juta rupiah dan menyisakan sisanya sebagai modal putar. Dengan cara ini, usaha tidak kehabisan modal hanya karena kebutuhan harian yang tidak terduga.
Pemisahan ini juga memudahkan evaluasi. Ketika semua transaksi usaha tercatat dalam satu tempat, pelaku usaha bisa melihat dengan jelas apakah usahanya untung atau rugi. Meskipun awalnya terasa merepotkan, kebiasaan ini akan menjadi ringan setelah dua sampai tiga minggu dijalankan. Pelatihan UMKM desa biasanya melatih peserta dengan simulasi nyata: peserta diminta memisahkan transaksi contoh ke dalam kolom usaha dan kolom pribadi, lalu mendiskusikan hasilnya bersama. Pada akhirnya, peserta menyadari bahwa disiplin kecil inilah yang membedakan usaha yang bertahan dengan usaha yang gulung tikar.
Cara 2: Catat Pemasukan dan Pengeluaran Setiap Hari
Pencatatan harian adalah jantung dari keuangan usaha. Setiap penjualan, sekecil apa pun, perlu dicatat; begitu pula setiap pembelian bahan, ongkos kirim, dan biaya lain. Buku catatan bisa berupa buku tulis biasa, tabel sederhana, atau aplikasi gratis di ponsel. Yang terpenting bukan alatnya, melainkan konsistensinya. Oleh karena itu, biasakan mencatat di akhir hari, sebelum beristirahat, selagi ingatan masih segar. Jika pencatatan ditunda berhari-hari, angka-angka akan terlupa dan laporan menjadi tidak akurat.
Dari catatan harian, pelaku usaha bisa menyusun rekap mingguan dan bulanan. Rekap ini menunjukkan pola penting: hari apa penjualan paling ramai, produk apa yang paling menguntungkan, dan biaya apa yang paling membengkak. Misalnya, seorang pengrajin mungkin menemukan bahwa biaya kemasan ternyata memakan sepuluh persen dari omzet, sehingga ia bisa mencari pemasok kemasan yang lebih murah. Selain itu, catatan yang rapi juga menjadi bukti usaha yang nyata ketika pelaku usaha ingin bergabung dengan koperasi, mengikuti pameran, atau mengajukan bantuan. Dalam pelatihan UMKM desa, peserta diajak membuat format buku kas sendiri yang sesuai dengan jenis usahanya, sehingga pencatatan terasa mudah dan relevan, bukan sekadar teori yang sulit diterapkan.
Cara 3: Hitung Harga Jual dengan Tepat
Banyak pelaku usaha desa menetapkan harga hanya dengan meniru pesaing, tanpa menghitung biaya produksi secara lengkap. Akibatnya, harga bisa terlalu murah sehingga tidak ada untung, atau terlalu mahal sehingga pembeli kabur. Cara menghitung yang benar dimulai dari biaya bahan baku, biaya tenaga kerja, biaya kemasan, biaya transportasi, dan biaya lain seperti listrik atau sewa tempat. Setelah total biaya per unit diketahui, tambahkan margin keuntungan yang wajar, misalnya dua puluh hingga tiga puluh persen, tergantung jenis produk dan daya beli pasar.
Pelatihan UMKM desa mengajarkan perhitungan ini dengan contoh produk peserta sendiri, sehingga hasilnya langsung bisa dipakai. Misalnya, penjual keripik singkong menghitung biaya singkong, minyak, bumbu, plastik, dan gas per bungkus, lalu menentukan harga jual yang menutup semua biaya sekaligus memberi untung. Selain itu, peserta belajar membedakan harga grosir dan harga eceran, serta kapan memberi diskon tanpa merugi. Dengan demikian, pelaku usaha tidak lagi menebak-nebak harga, melainkan menetapkan harga berdasarkan angka yang jelas. Harga yang tepat membuat usaha berkelanjutan dan pelanggan tetap merasa mendapatkan nilai yang sepadan.
Cara 4: Siapkan Dana Cadangan dan Kelola Utang dengan Bijak
Usaha kecil sangat rentan terhadap guncangan: musim hujan yang menghambat distribusi, kenaikan harga bahan baku, atau alat produksi yang rusak mendadak. Tanpa dana cadangan, satu guncangan saja bisa menghentikan usaha. Oleh karena itu, sisihkan sebagian keuntungan setiap bulan ke dalam dana cadangan, misalnya sepuluh persen dari laba bersih, dan simpan di tempat yang tidak mudah diambil untuk keperluan sehari-hari. Dana ini adalah bantalan pengaman, bukan tabungan yang boleh dipakai kapan saja.
Selain dana cadangan, pelaku usaha perlu bijak dalam berutang. Utang boleh diambil, tetapi hanya untuk keperluan produktif, seperti membeli alat yang meningkatkan produksi, dan dengan cicilan yang masih masuk akal dibanding keuntungan bulanan. Hindari utang berbunga tinggi untuk kebutuhan konsumtif, karena bunga yang menumpuk bisa menggerus modal. Pelatihan UMKM desa membahas cara membandingkan sumber pinjaman, menghitung cicilan, dan membaca syarat pinjaman sebelum menandatangani. Dengan demikian, pelaku usaha bisa memanfaatkan permodalan sebagai tangga naik, bukan sebagai beban yang menjerat. Pemerintah desa dan pendamping usaha dapat membantu mengarahkan pelaku usaha ke lembaga keuangan yang resmi dan terpercaya.
Cara 5: Kelola Stok dan Arus Kas dengan Bijak
Stok yang menumpuk berarti uang yang tertahan di gudang, sedangkan stok yang kosong berarti kehilangan penjualan. Keduanya merugikan. Oleh karena itu, pelaku usaha perlu mencatat stok masuk dan keluar, serta mengenali pola permintaan. Produk yang cepat laku perlu dipasok lebih sering dalam jumlah secukupnya, sedangkan produk yang lambat laku tidak perlu dibeli dalam jumlah besar. Selain itu, perhatikan masa kedaluwarsa untuk produk makanan, dan simpan bahan dengan cara yang menjaga kualitas.
Arus kas juga perlu dijaga: usahakan pemasukan datang lebih cepat daripada pengeluaran besar. Misalnya, untuk pesanan dalam jumlah banyak, mintalah uang muka agar modal bahan tidak sepenuhnya ditanggung sendiri. Sebaliknya, negosiasikan tempo pembayaran dengan pemasok secara jujur dan realistis. Pelatihan UMKM desa melatih peserta membuat proyeksi arus kas sederhana selama satu bulan: kapan uang masuk, kapan uang keluar, dan berapa saldo akhir yang diharapkan. Dengan proyeksi ini, pelaku usaha bisa mengantisipasi minggu-minggu sulit dan menyiapkan langkah lebih awal, misalnya dengan promosi atau penghematan sementara. Pada akhirnya, usaha berjalan lebih tenang karena keuangannya terencana, bukan sekadar mengandalkan perasaan.
Cara 6: Akses Permodalan Secara Aman dan Bertahap
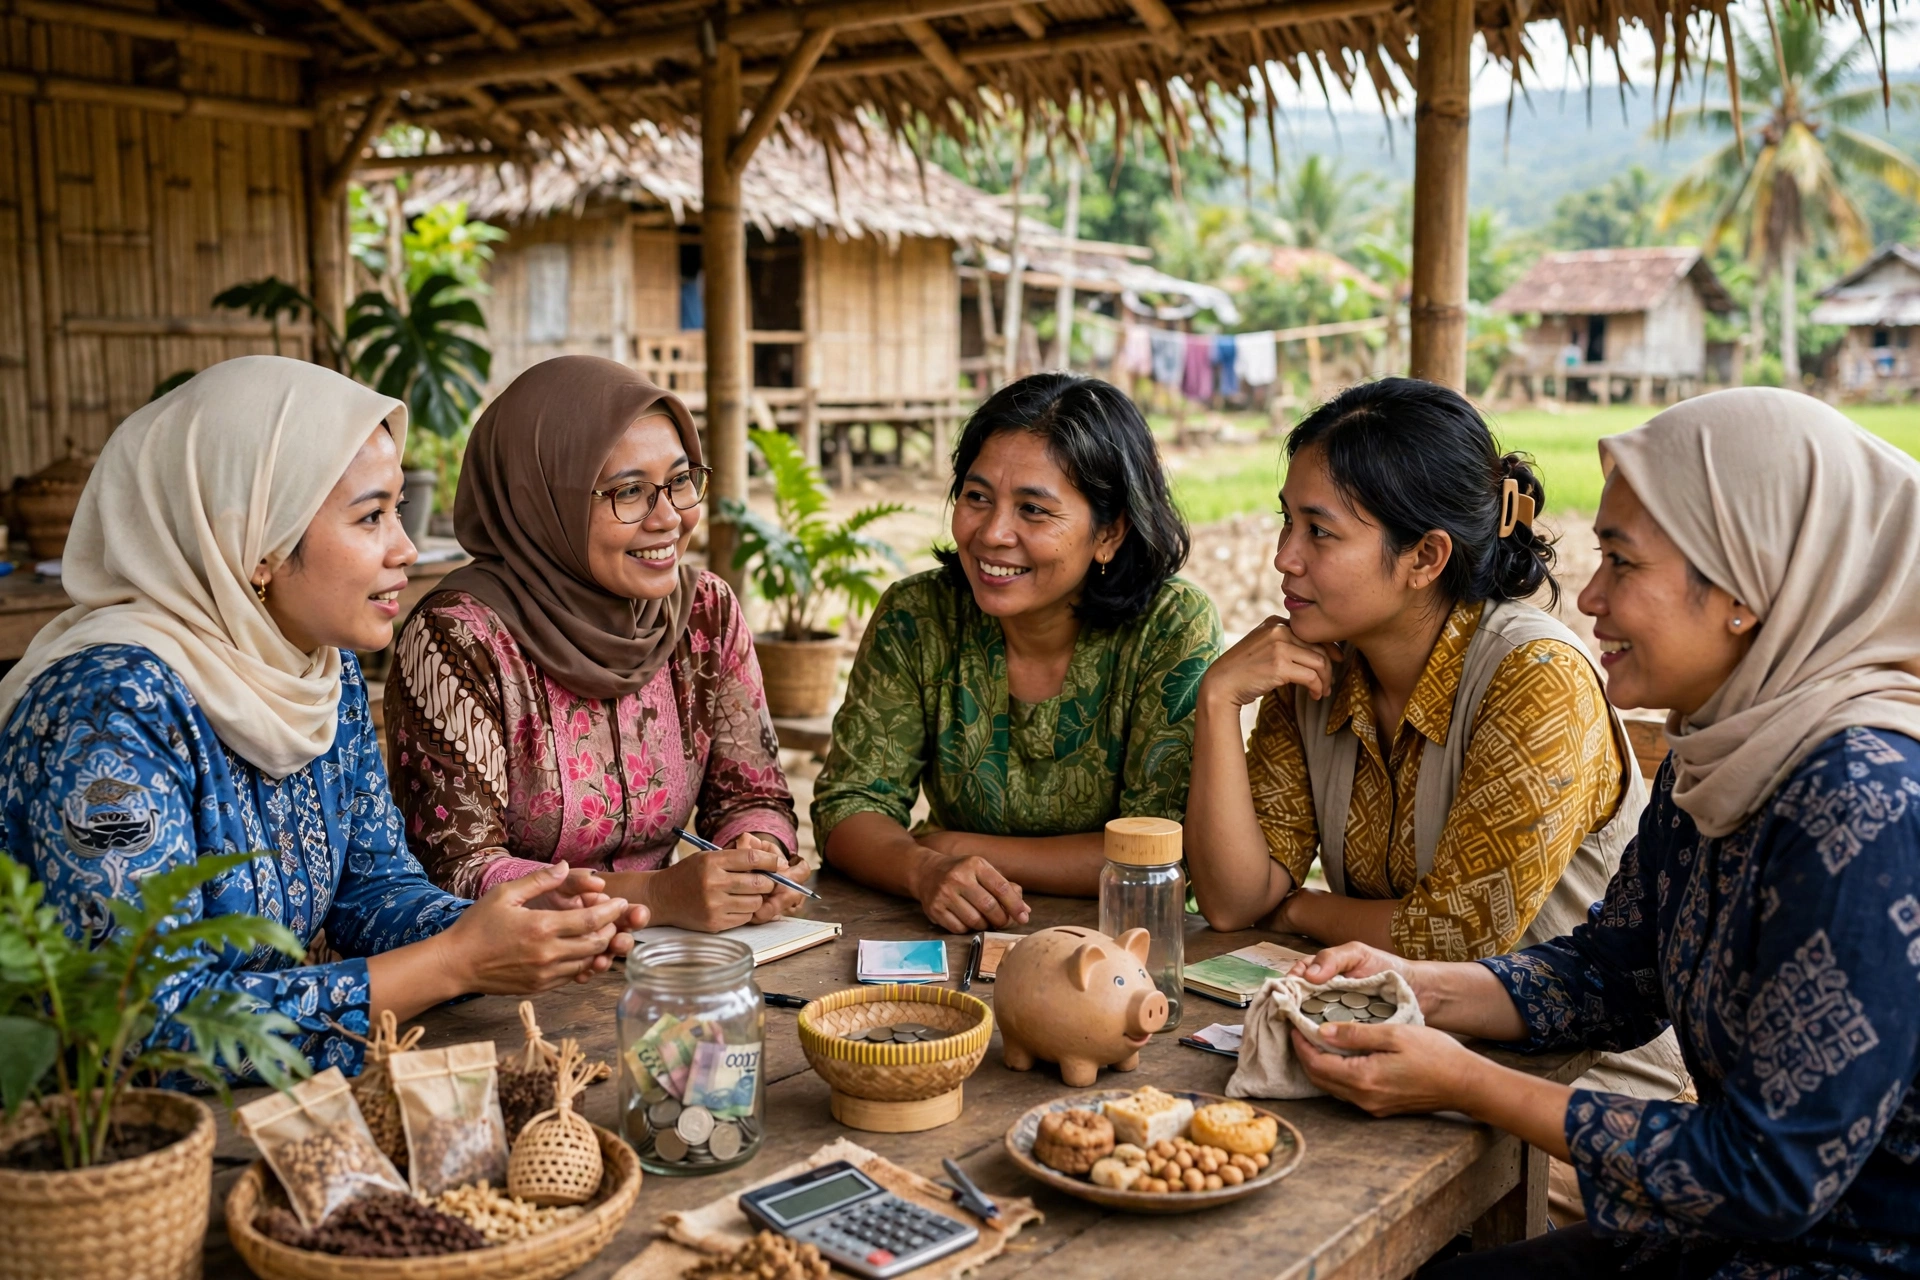
Setelah keuangan tercatat rapi, pintu permodalan menjadi lebih terbuka. Koperasi, BUMDes, program pemerintah, dan lembaga keuangan mikro umumnya lebih percaya pada usaha yang memiliki laporan sederhana namun konsisten. Namun, pelaku usaha perlu memulai dari jumlah yang kecil dan terukur, membuktikan bahwa pinjaman bisa dikembalikan tepat waktu, lalu secara bertahap mengajukan jumlah yang lebih besar sesuai kebutuhan. Langkah bertahap ini membangun rekam jejak keuangan yang baik.
Pelatihan UMKM desa juga mengajarkan cara menyiapkan dokumen sederhana: profil usaha, laporan penjualan beberapa bulan terakhir, dan rencana penggunaan dana. Dokumen ini tidak perlu mewah, tetapi harus jujur dan lengkap. Selain itu, peserta diajak waspada terhadap tawaran pinjaman yang tidak jelas asal-usulnya, bunga tersembunyi, atau tekanan untuk segera menandatangani. Apabila ragu, pelaku usaha bisa berkonsultasi dengan pendamping desa atau perangkat desa. Untuk urusan administrasi desa yang mendukung usaha, sistem informasi desa yang tertata sangat membantu; contohnya, artikel tentang sistem informasi desa menunjukkan bagaimana data desa yang rapi dapat mendukung pelayanan dan perencanaan. Di sisi lain, musyawarah desa yang baik, seperti dibahas dalam musyawarah desa, menjadi ruang untuk menyepakati dukungan bagi pelaku usaha setempat.
Cara 7: Perluas Pasar lewat Pemasaran Digital dan Kerja Sama
Keuangan yang kokoh harus ditopang oleh penjualan yang terus tumbuh. Pemasaran digital memberi peluang besar bagi UMKM desa dengan biaya yang relatif kecil: foto produk yang jelas, cerita di balik produk, testimoni pelanggan, dan katalog di media sosial atau marketplace. Namun, pemasaran digital perlu dilakukan secara konsisten dan jujur. Foto harus sesuai dengan produk asli, harga dicantumkan dengan jelas, dan pesanan dibalas dengan cepat dan sopan. Selain itu, pelaku usaha bisa memanfaatkan potensi wisata dan budaya desa sebagai daya tarik tambahan, sebagaimana dipromosikan melalui Jaringan Desa Wisata (Jadesta) bagi desa-desa yang mengembangkan pariwisata.
Kerja sama antarpelaku usaha juga tidak kalah penting. Beberapa usaha kecil bisa bergabung untuk membeli bahan baku bersama agar lebih murah, berbagi ongkos kirim, atau membuka lapak bersama di pameran. Kelompok usaha seperti ini juga lebih mudah mendapatkan pelatihan lanjutan dan bantuan. Meskipun demikian, kerja sama perlu didasari kesepakatan tertulis yang sederhana: siapa mengerjakan apa, bagaimana keuntungan dibagi, dan bagaimana menyelesaikan perselisihan. Pelatihan UMKM desa sering ditutup dengan penyusunan rencana aksi kelompok, sehingga peserta pulang bukan hanya dengan pengetahuan, tetapi juga dengan jaringan dan rencana nyata. Dengan demikian, pelatihan menjadi awal dari gerakan bersama, bukan sekadar acara sekali jalan.
Pertanyaan yang Sering Diajukan
Apakah pelatihan UMKM desa cocok untuk usaha yang baru mulai?
Ya, sangat cocok. Pelatihan UMKM desa justru dirancang untuk usaha pemula maupun usaha yang sudah berjalan. Materinya dimulai dari dasar, seperti pencatatan dan perhitungan harga, sehingga peserta tanpa latar belakang akuntansi pun bisa mengikuti dengan baik.
Berapa modal awal yang ideal untuk UMKM desa?
Tidak ada angka tunggal yang berlaku untuk semua usaha. Modal ideal adalah modal yang cukup untuk satu siklus produksi ditambah dana cadangan kecil. Mulailah dari skala yang terjangkau, buktikan penjualan, lalu kembangkan secara bertahap dari keuntungan.
Bagaimana cara memisahkan uang usaha dan uang pribadi dengan mudah?
Gunakan dua tempat penyimpanan yang berbeda dan tetapkan gaji pemilik secara berkala. Catat setiap pengambilan uang usaha untuk keperluan pribadi sebagai gaji atau pinjaman pemilik, agar laporan keuangan tetap akurat.
Apakah UMKM desa bisa memasarkan produk ke luar daerah?
Bisa. Dengan foto produk yang baik, kemasan yang menarik, dan pemanfaatan media sosial serta marketplace, produk desa dapat menjangkau pembeli di kota bahkan luar daerah. Kerja sama kelompok dan dukungan promosi desa wisata juga dapat memperluas jangkauan pasar.
Kesimpulan
Membangun pondasi keuangan yang kokoh tidak memerlukan rumus yang rumit, melainkan disiplin yang dijalankan setiap hari: pisahkan uang usaha, catat transaksi, hitung harga dengan benar, siapkan dana cadangan, kelola stok dan arus kas, akses permodalan secara bijak, dan perluas pasar melalui kerja sama. Pelatihan UMKM desa memberikan bekal praktis untuk semua langkah tersebut, sehingga pelaku usaha tidak lagi berjalan dalam gelap. Selain itu, dukungan keluarga, kelompok usaha, dan pemerintah desa akan mempercepat proses ini.
Jika desa Anda ingin pelaku usahanya naik kelas, mulailah dari pendampingan keuangan yang sederhana namun konsisten, dan dukung dengan sistem informasi desa yang rapi. PANDA hadir sebagai aplikasi sistem informasi desa dan kelurahan yang membantu desa mengelola data, pelayanan, dan potensi lokal secara lebih tertata. Kunjungi panda.id, pelajari fiturnya, dan jadikan desa Anda lebih maju, mandiri, dan sejahtera bersama para pelaku UMKM-nya.